50代のリバランスとは?崩れた資産配分を見直す方法
 sambaking
「株価が上がって、金融資産が増えた」
資産運用をしていれば、うれしいことです。
しかし、資産全体を見てみると、少し違った問題が起きているかもしれません。
例えば、当初は、
株式 50%
債券 30%
預貯金 20%
という資産配分だったとします。
ところが株式が大きく値上がりした結果、
株式 65%
債券 20%
預貯金 15%
になっていたらどうでしょうか。
資産総額は増えていても、当初より株式の割合が大きくなっています。
つまり、自分が最初に想定していたよりも、価格変動の影響を受けやすいポートフォリオになっている可能性があります。
そこで行うのが「リバランス」です。
今回は、50代からの資産管理で知っておきたいリバランスの基本と、具体的な方法について解説します。
リバランスとは?
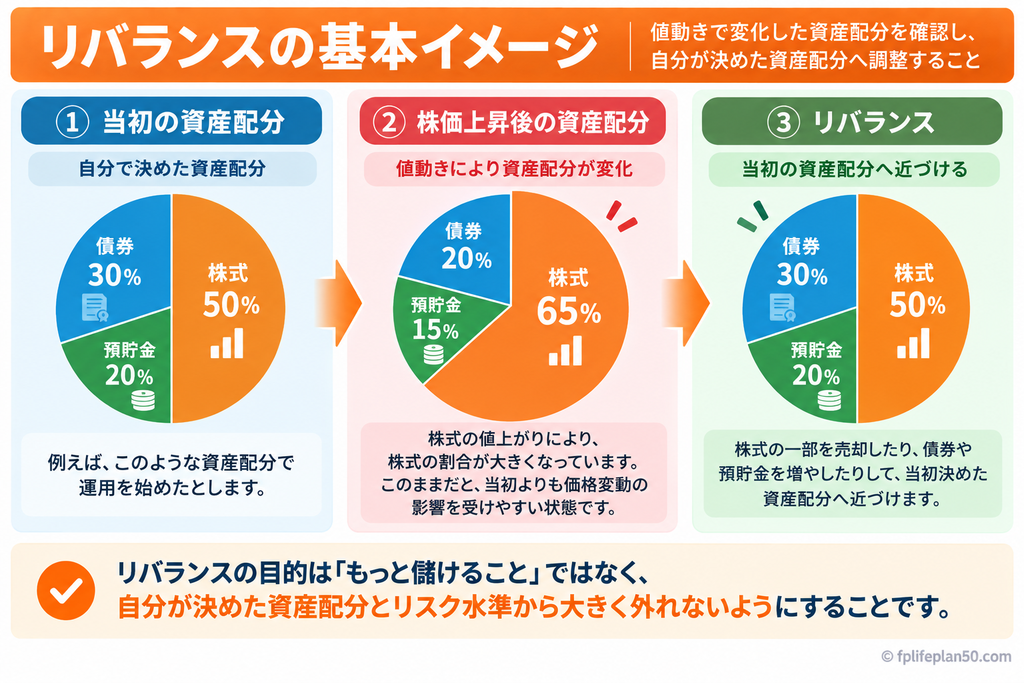
リバランスとは、値動きなどによって変化した資産配分を確認し、自分が決めた資産配分へ調整することです。
例えば、
株式 50%
債券 30%
預貯金 20%
という資産配分を決めていたとします。
これが株式の値上がりによって、
株式 65%
債券 20%
預貯金 15%
になったとします。
このままでは、当初より株式の値動きが金融資産全体に与える影響が大きくなっています。
そこで、株式の一部を減らしたり、債券や預貯金を増やしたりして、当初決めた資産配分へ近づけます。
これがリバランスです。
一度ポートフォリオを作ったとしても、その割合がずっと同じまま続くわけではありません。
理由は、それぞれの資産の値動きが違うからです。
例えば、株式が大きく値上がりする一方で、債券や預貯金の金額があまり変わらなければ、金融資産全体に占める株式の割合は自然に高くなります。
反対に、株式市場が大きく下落すれば、株式の割合が小さくなることもあります。
また、
毎月の積立
預金の増加
退職金の受け取り
資産の取り崩し
などによっても資産配分は変わります。
つまり、
何もしなくてもポートフォリオは少しずつ変化する
ということです。
資産が増えていてもリスクが高くなっていることがある
先ほどの例を金額で見てみましょう。
当初、金融資産が2,000万円だったとします。
| 資産 | 金額 | 割合 |
|---|---|---|
| 株式 | 1,000万円 | 50% |
| 債券 | 600万円 | 30% |
| 預貯金 | 400万円 | 20% |
| 合計 | 2,000万円 | 100% |
その後、株式を中心に値上がりし、資産配分が、
株式65%
債券20%
預貯金15%
になったとします。
資産総額そのものは増えているかもしれません。
しかし、ここで注目したいのは金額だけではなく割合です。
当初は金融資産の半分だった株式が、65%まで増えています。
その状態で株式市場が大きく下落すれば、金融資産全体が受ける影響も当初想定していたより大きくなります。
つまり、
「資産が増えた=自分に合ったポートフォリオになっている」
とは限らないのです。
リバランスの目的は「もっと儲けること」ではない
ここは重要です。
リバランスというと、
「値上がりした株を売って利益を確定する方法」
と思うかもしれません。
しかし、本来の目的はそこではありません。
リバランスの目的は、
自分が決めた資産配分とリスク水準から大きく外れないようにすること
です。
株式が増えすぎていれば減らす。
株式が減りすぎていれば増やす。
債券や預貯金についても同じです。
相場の先行きを予想して、
「これから株価が下がりそうだから売ろう」
「これから上がりそうだから株式を増やそう」
と判断することとは意味が違います。
将来の相場を当てるためではなく、自分の資産配分を管理するために行う。
これがリバランスの基本です。
方法① 値上がりした資産を一部売却する
リバランスの方法はいくつかあります。
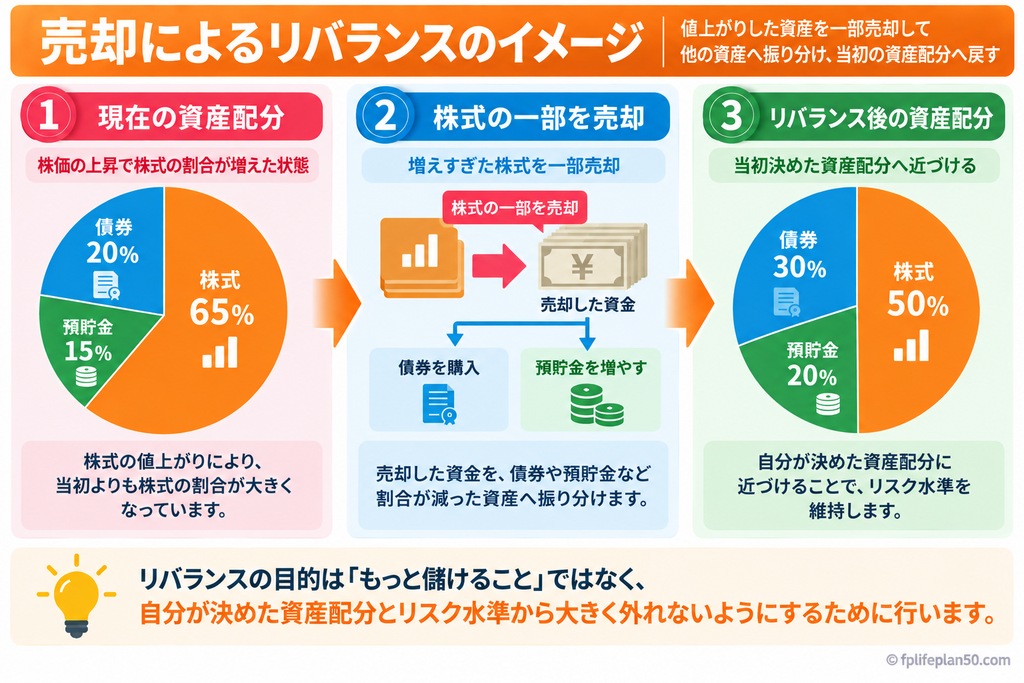
最も分かりやすいのが、割合が増えすぎた資産を一部売却し、割合が減った資産へ振り分ける方法です。
例えば、
株式65%
債券20%
預貯金15%
になっているのであれば、株式の一部を売却します。
そして、その資金を債券などへ振り分けることで、当初の資産配分へ近づけます。
そのため、
「割合が少し変わるたびに売買する」
必要はありません。
方法② 新しく投資するお金で調整する
資産を売却せずにリバランスする方法もあります。
例えば、
株式65%
債券20%
預貯金15%
となっていて、株式の割合を下げたいとします。
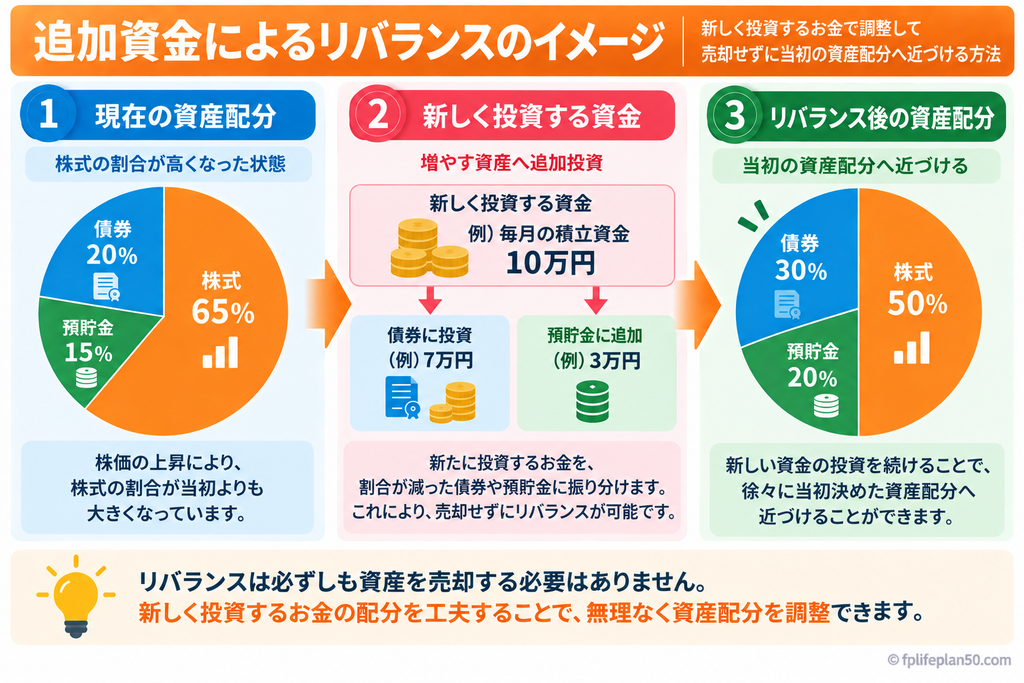
この場合、新しく投資するお金を株式ではなく債券などへ回します。
すると、株式を売却しなくても、徐々に資産全体に占める株式の割合を下げることができます。
毎月積み立てをしている方であれば、
新しい積立資金の配分を変更して調整する
方法も考えられます。
売却を伴わないため、状況によっては取り組みやすい方法です。
どのくらいの頻度で見直せばいい?
リバランスについて、
「毎月確認した方がいい?」
「何%ずれたら戻せばいい?」
という疑問もあると思います。
しかし、すべての人に共通する正解はありません。
大きく分けると、
一定期間ごとに確認する方法
と、
資産配分が大きく変わったときに確認する方法
があります。
例えば、年に1回など定期的にポートフォリオを確認する方法です。
もう一つは、
「当初決めた資産配分から大きく外れてきた」
ときに確認する方法です。
ここでも、
「5%ずれたら必ずリバランス」
などと一律に考える必要はありません。
資産額や投資している商品、取引コストなどによって適切な方法は異なります。
重要なのは、
ポートフォリオを作ったまま何年も放置しないこと
です。
NISAでリバランスするときの注意点
NISAを利用している場合は、リバランスのために商品を売却するときに制度の仕組みも理解しておきましょう。
現在のNISAでは、NISA口座で保有している商品を売却すると、売却した商品の取得価額(簿価)分について、非課税保有限度額を翌年以降に再利用できます。
例えば、100万円で購入した商品が150万円に値上がりし、その商品を売却したとします。
この場合、翌年以降に再利用できる非課税保有限度額は、売却時の150万円ではなく、
購入時の100万円
です。
ただし、ここで注意したいことがあります。
売却によって100万円分の非課税保有限度額が復活しても、
その年の年間投資枠が100万円増えるわけではありません。
復活した非課税保有限度額を再利用できるのは翌年以降です。
そのため、
「リバランスだからNISAの商品をいったん全部売って買い直せばよい」
とは単純に考えない方がよいでしょう。
また、金融庁はNISAについて、個別商品の特性だけでなく、ポートフォリオ全体のバランスに留意する必要があるとしています。
NISA口座だけを見るのではなく、
預貯金や課税口座なども含めた金融資産全体で資産配分を確認する
ことが大切です。
NISAだけを見てリバランスしない
例えば、
NISA口座
株式型投資信託 1,000万円
課税口座
債券 500万円
預貯金
500万円
を持っていたとします。
この場合、NISAだけを見ると、
「株式100%」
です。
しかし、金融資産全体で見ると、
株式 50%
債券 25%
預貯金 25%
です。
つまり、資産配分を考えるときは、
「NISAの中をどうするか」ではなく、「自分の金融資産全体がどうなっているか」
を見る必要があります。
NISAは資産そのものではなく、投資による利益を非課税にできる制度です。
制度と資産配分を分けて考えましょう。
50代のリバランスは「元に戻すだけ」でいい?
ここからが50代では特に重要です。
一般的なリバランスでは、
崩れた資産配分を当初の割合へ戻す
ことを考えます。
しかし、50代ではそれだけでよいとは限りません。
なぜなら、最初にポートフォリオを作ったときから、ライフプランそのものが変化している可能性があるからです。
例えば、10年前には、
子どもは小学生
住宅ローン残高2,000万円
定年まで20年
だった人が、現在は、
子どもが大学進学
住宅ローン残高1,000万円
定年まで10年
になっているかもしれません。
金融資産の使い道や使う時期が変わっているのであれば、
10年前に決めた資産配分そのものを見直す必要がある可能性があります。
まず「元の資産配分が今も適切か」を確認する
例えば、10年前に、
株式50%
債券30%
預貯金20%
という資産配分を決めていたとします。
現在、
株式65%
債券20%
預貯金15%
になったからといって、機械的に50・30・20へ戻せばよいとは限りません。
その前に、
「50・30・20という資産配分は、現在の自分にも合っているのか?」
を確認します。
定年が近づいた。
数年後に住宅修繕を予定している。
子どもの教育費が必要になる。
退職金の見込額が分かった。
年金の見込額が分かった。
こうした変化があれば、今後必要になる資金も変わります。
つまり50代では、
①ライフプランを確認する
↓
②現在の自分に合った資産配分を確認する
↓
③現在のポートフォリオとの差を確認する
↓
④必要ならリバランスする
という順番で考えることが大切です。
【画像④:50代のリバランス手順】
ライフプランを確認
↓
今後いつ・いくら必要か確認
↓
現在の目標資産配分を確認
↓
実際のポートフォリオと比較
↓
必要ならリバランス
キャッシュフロー表と一緒に確認する
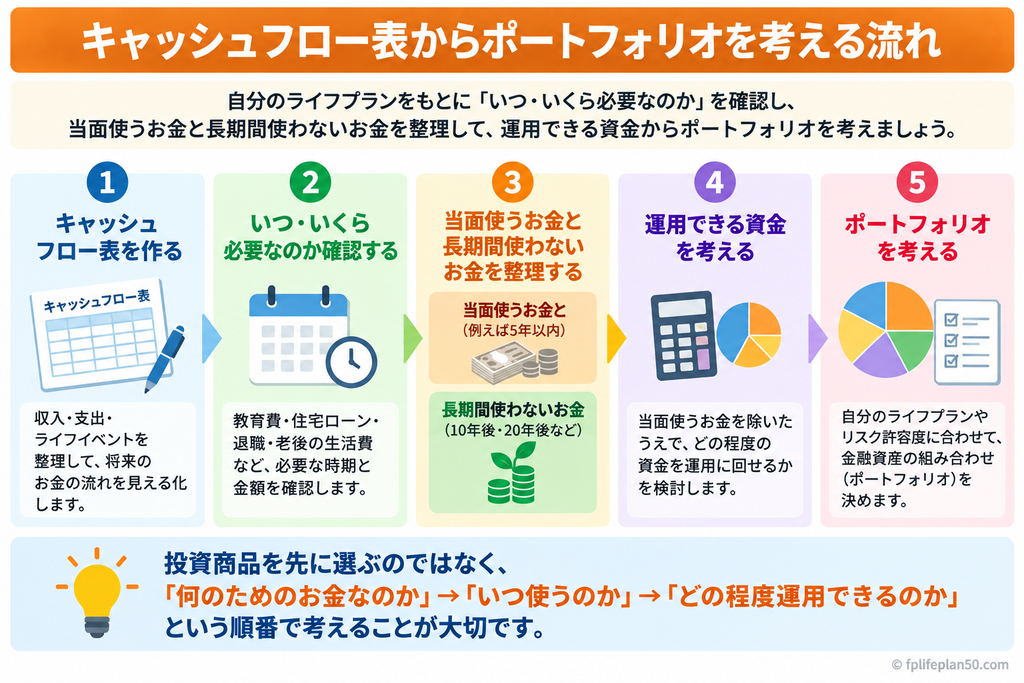
50代でリバランスするときに役立つのが、キャッシュフロー表です。
例えば、
3年後に子どもの大学費用が必要。
5年後に住宅の大規模修繕を予定している。
10年後に退職する。
65歳から公的年金を受け取る。
と分かっていれば、
「今後も長期間運用できるお金」
と、
「数年以内に使う予定のお金」
を分けやすくなります。
その結果、
「株式の割合が増えたから売る」
だけではなく、
「今後使う予定の資金を確保するために資産配分を見直す」
という考え方ができます。
関連おすすめ記事
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 将来の収入・支出・住宅ローン・教…
 50代からのライフプラン
相場が上がったからリバランスするわけではない
株価が大きく上昇すると、
「そろそろ下がりそうだから売った方がいいのでは?」
と思うことがあります。
反対に大きく下落すると、
「もっと下がりそうだから全部売った方がいいのでは?」
と思うかもしれません。
しかし、これは相場の予想です。
リバランスとは考え方が違います。
リバランスでは、
相場がこれから上がるか下がるか
ではなく、
現在の資産配分が、自分が決めた資産配分からどの程度変化しているか
を確認します。
相場の予想ではなく、自分の資産管理を基準にする。
これがリバランスの大きな意味です。
リバランスで注意したいこと
リバランスには、売買を伴う場合があります。
そのため、
税金
売買手数料などのコスト
NISAの年間投資枠・非課税保有限度額
などを確認する必要があります。
また、資産配分が少し変わるたびに頻繁に売買すると、管理が複雑になる場合があります。
リバランスは、
資産を頻繁に売買するための仕組みではありません。
定期的に資産全体を確認し、必要な場合に調整するためのものです。
50代では「資産配分」と「ライフプラン」を一緒に見直す
50代は、人生のお金の流れが大きく変化する時期です。
教育費が終わる。
住宅ローンの完済が近づく。
定年を迎える。
退職金を受け取る。
給与中心の生活から年金中心の生活へ変わる。
こうした変化があると、資産に求める役割も変わります。
そのため50代のリバランスでは、
ポートフォリオだけを見ない
ことが重要です。
金融資産の構成と一緒に、
「これから何に、いつ、お金を使うのか」
も確認しましょう。
次は「現金をいくら残すか」を考える
ポートフォリオを見直していると、次に出てくるのが、
「では、現金はいくら残しておけばいいの?」
という疑問です。
投資へ回す金額を増やせば、預貯金は減ります。
反対に現金を多く持てば、価格変動リスクは抑えやすくなりますが、長期的にはインフレによって購買力が低下する可能性もあります。
ここでも、
「50代なら現金○%」
という一律の答えはありません。
まず、
日常生活に必要なお金。
緊急時に備えるお金。
数年以内に使う予定のお金。
を確保します。
その結果、
「当面使わないお金はいくら残るのか」
を確認することが重要です。
次回は、
「50代はいくら現金を残すべき?投資に回すお金との分け方」
として、50代の預貯金と運用資産の分け方を詳しく考えていきます。
まとめ|リバランスは自分のリスク水準を維持するために行う
ポートフォリオは、一度作れば終わりではありません。
株式や債券などの価格が変化すれば、資産配分も変化します。
当初、
株式50%
債券30%
預貯金20%
だったものが、
株式65%
債券20%
預貯金15%
になっていれば、資産総額が増えていても、当初より価格変動の影響を受けやすくなっている可能性があります。
そこで行うのがリバランスです。
ただし、その目的は、
「もっと儲けること」ではありません。
自分が決めた資産配分とリスク水準から大きく外れないように管理することが目的です。
そして50代では、もう一つ確認したいことがあります。
「そもそも最初に決めた資産配分が、現在のライフプランにも合っているのか」
ということです。
定年、教育費、住宅ローン、退職金、年金など、50代では今後のお金の流れが具体的になってきます。
そのため、
ライフプランを確認する
↓
必要なお金と使う時期を確認する
↓
現在の自分に合った資産配分を考える
↓
現在のポートフォリオと比較する
↓
必要ならリバランスする
という順番で考えてみましょう。
リバランスは、相場を予想するためのものではありません。
自分で決めた資産配分を、自分のライフプランに合わせて管理していくための作業です。
