50代からの資産運用はどう考える?定年後も「運用を続ける」という選択肢
 sambaking
50代になると、資産運用についてこんなことを考える方も多いのではないでしょうか。
「定年も近いから、そろそろ投資を減らした方がいい?」
「老後資金は預貯金に移した方が安全?」
「NISAの運用は何歳まで続ければいい?」
若いころは「老後に向けて資産を増やす」という目標が中心だった人も、50代になると少し状況が変わってきます。
これからは、資産を増やすだけではなく、貯めてきた資産をいつ、どのように使っていくのかも考える時期になるからです。
だからといって、
「50代になったらリスク資産をすべて減らす」
「定年したら資産運用をやめる」
と一律に考える必要はありません。
一方で、老後資金を大きな価格変動にさらし続けることにも注意が必要です。
50代からの資産運用では、「何歳なのか」だけではなく、
そのお金をいつ使う予定なのか
という視点が重要になります。
今回は、50代から定年後にかけての資産運用を、ライフプラン全体から考えてみましょう。
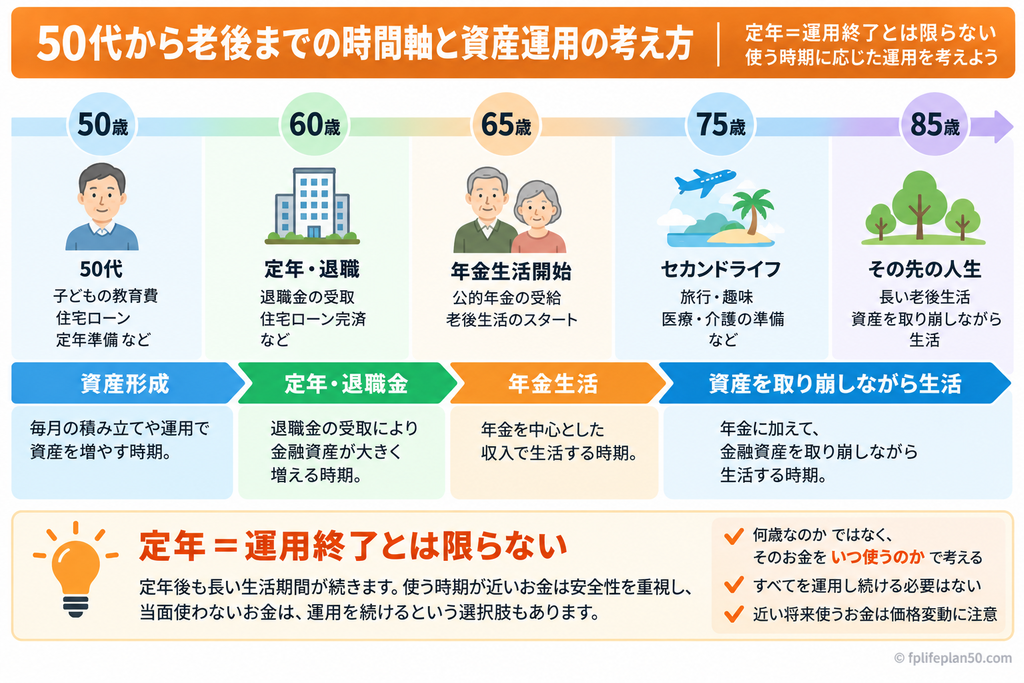
50代は「資産形成」から「資産を使う時期」への移行期
30代、40代では、
毎月積み立てる
NISAを利用する
iDeCoを利用する
長期的に資産を増やす
といった「資産形成」が中心だった方も多いと思います。
しかし、50代になると定年が見えてきます。
子どもの教育費が終わる一方で、
退職
住宅ローン完済
退職金受取
公的年金受給開始
老後生活
といったライフイベントが近づいてきます。
つまり50代は、
「資産を積み上げる時期」から「積み上げた資産を使いながら生活する時期」への移行期間
ともいえます。
ここで一度、自分の資産運用の目的を確認してみることが大切です。
定年になったら資産運用は終わり?
「定年までに老後資金を準備する」
という言葉をよく聞きます。
そのため、
定年=資産運用のゴール
というイメージを持っている方もいるかもしれません。
しかし、60歳や65歳で定年を迎えても、その後の生活は長く続きます。
厚生労働省の2025年簡易生命表では、65歳時点の平均余命は男性19.47年、女性24.38年です。つまり平均的には、65歳からさらに20年前後、あるいはそれ以上の生活期間があります。
そのため、
「65歳になったから、すべての金融資産を現金にする」
と単純に考えるのではなく、
定年後も長期間使わない資金については、運用を続ける
という選択肢もあります。
ただし、これは「高齢になっても積極的にリスクを取るべき」という意味ではありません。
むしろ重要なのは、
使う時期が近いお金と、まだ使わないお金を分けること
です。
ここで反対方向にも注意が必要です。
老後生活が長いからといって、
「できるだけ多くのお金を投資しておいた方がよい」
というわけでもありません。
例えば、2年後に住宅の修繕で300万円が必要だとします。
その300万円を株式など価格変動の大きな資産で運用していると、必要になる直前に相場が下落する可能性があります。
300万円必要なのに、値下がりして250万円になっていたら困ります。
同じことは、
子どもの教育費
住宅ローン返済
車の購入
リフォーム
生活費
などにもいえます。
近いうちに使うことが決まっているお金は、運用による収益よりも、必要なときに必要な金額を確保できることを優先して考える必要があります。
「何歳なのか」より「いつ使うのか」
50代の資産運用では、ここが重要なポイントです。
例えば、50歳の人が持っている500万円でも、
2年後に使う500万円
と、
20年間使う予定のない500万円
では、同じように考える必要はありません。
2年後に必要なお金であれば、安全性や流動性を重視する必要があります。
一方、20年間使う予定がないお金なら、短期的な価格変動を受け入れながら長期運用する余地があります。
つまり、
「50代だから株式を減らす」
のではなく、
「このお金はいつ使うのか」
から資産の置き場所を考えるということです。
これは前回の記事で説明したポートフォリオを考えるうえでも重要になります。
関連おすすめ記事
お金を「使う時期」で分けてみよう
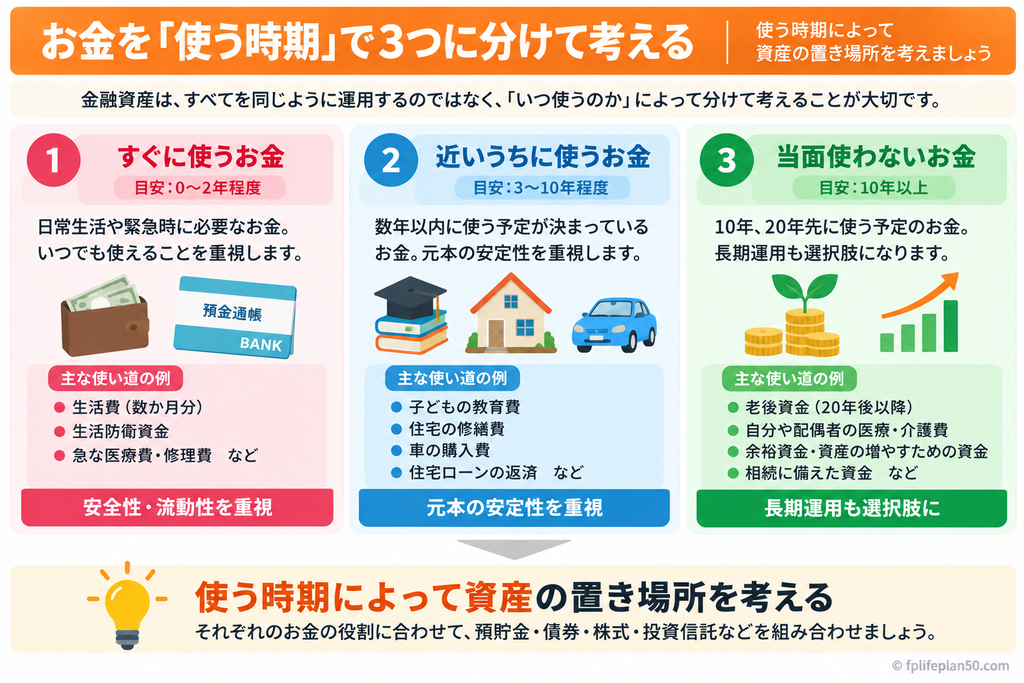
分かりやすくするため、金融資産を「使う時期」で整理してみましょう。
例えば、次の3つに分けて考える方法があります。
| お金の役割 | 例 | 考え方 |
|---|---|---|
| すぐに必要なお金 | 生活防衛資金、日常生活費など | すぐ使えることを重視 |
| 近い将来使うお金 | 教育費、住宅修繕、車購入など | 元本の安定性を重視 |
| 当面使わないお金 | 10年、20年先の老後資金など | 長期運用も選択肢 |
これは、「何年なら必ずこの金融商品」と決めるものではありません。
あくまで、
お金を使う時期によって、求める安全性や収益性が違う
ことを整理するための考え方です。
生活防衛資金は運用資金と分けて考える
資産運用を考える前に、まず確保しておきたいのが生活防衛資金です。
病気やけが、収入減少、急な修理など、予定していなかった支出が発生することがあります。
こうしたお金まで価格変動のある金融商品へ投資してしまうと、必要になったときに値下がりしている可能性があります。
そのため、
日常生活や緊急時に必要なお金と、長期運用するお金は分けて考える
ことが基本になります。
必要な生活防衛資金の金額は、家族構成や働き方、収入の安定性などによって異なります。
「生活費の○か月分なら絶対に大丈夫」という一律の基準ではなく、自分の家計に合わせて考えましょう。
50代では「近い将来の大きな支出」に注意する
50代では、老後資金だけを見ていてはいけません。
家庭によっては、
子どもの大学費用
住宅ローン
自宅の修繕
車の買い替え
などが定年前後に重なることがあります。
例えば、金融資産が2,000万円あったとしても、
「2,000万円あるから、1,500万円くらい運用できる」
とは限りません。
数年以内に、
教育費400万円
住宅修繕300万円
住宅ローン返済
などが予定されているのであれば、その資金についても考えておく必要があります。
金融資産の総額だけを見るのではなく、
「すでに使い道が決まっているお金はいくらあるのか」
を確認することが重要です。
老後資金をすべて預貯金にすることにもリスクがある
ここまでは、価格変動リスクについて説明してきました。
一方で、
「それなら老後資金は全部預貯金にしておけば安心」
とも言い切れません。
理由の一つがインフレです。
物価が上昇すると、同じ金額で購入できる商品やサービスが少なくなります。
例えば、現在100万円で購入できるものが、将来120万円必要になるとすれば、現金100万円の実質的な購買力は低下したことになります。
日本銀行は「物価安定の目標」を消費者物価の前年比上昇率2%としています。もちろん、毎年必ず物価が2%上昇するという意味ではありませんが、長期間の老後資金を考えるうえでは、物価変動も無視できません。
預貯金には価格変動を抑えやすいという大きなメリットがあります。
その一方で、
長期間にわたる物価上昇によって購買力が低下する可能性
も考えておく必要があります。
「安全資産」と「運用資産」を併存させる
そこで考えたいのが、すべてを一つの金融商品にまとめるのではなく、役割の違う資産を持つことです。
例えば、
近いうちに使うお金
→安全性・流動性を重視する
当面使わないお金
→長期的な運用も検討する
という考え方です。
前回の記事で説明したポートフォリオも、この考え方につながります。
預貯金には預貯金の役割があります。
株式には株式の役割があります。
債券にも債券の役割があります。
重要なのは、
どの商品が一番優れているかではなく、自分のお金の目的に合った役割を持たせること
です。
定年後は「運用しながら取り崩す」という考え方もある
定年後は給与収入が減り、公的年金を中心とした生活へ移っていきます。
年金だけで生活費をまかなえない場合には、保有している金融資産を取り崩して生活することになります。
例えば、
公的年金 年間250万円
生活費等 年間300万円
なら、
年間50万円程度を金融資産から補う必要があります。
このとき、金融資産をすべて現金化して毎年取り崩していく方法もあります。
一方で、
近い将来使う分は安全性を重視し、それより先に使う資金については運用を続けながら取り崩す
という考え方もあります。
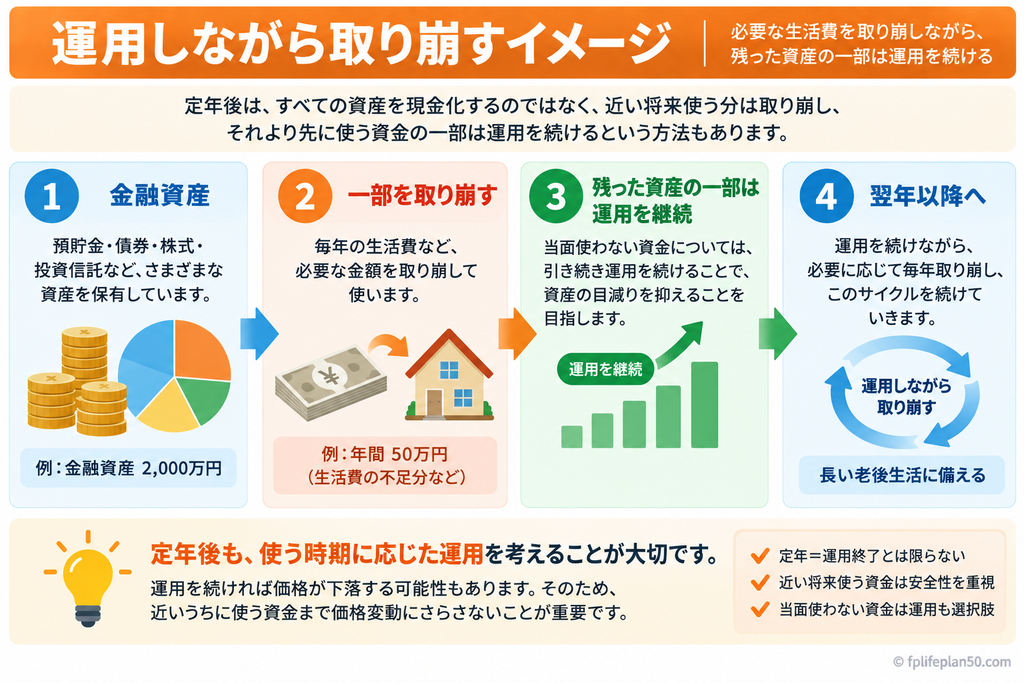
「定年後も投資を続けた方が得」
という意味ではありません。
運用を続ければ、当然ながら価格が下落する可能性があります。
大切なのは、
使う予定の近い資金まで価格変動にさらさないこと
と、
長期間使わない資金まで一律に運用をやめる必要があるのかを考えること
の両方です。
退職直後の大きな値下がりには注意する
定年後の資産運用には、現役時代とは違う注意点もあります。
現役時代であれば、市場が大きく下落しても給与収入があり、追加で積み立てながら回復を待つことができる場合があります。
しかし、退職後に金融資産を取り崩している途中で大きな値下がりが起きると、
値下がりした資産を生活費のために売却しなければならない
ことがあります。
売却した資産は、その後相場が回復しても元には戻りません。
このように、資産を取り崩す時期に市場下落が重なることで、資産寿命に影響することがあります。
そのため定年後は、
「平均して何%で運用できるか」
だけでなく、
必要な生活資金を安定して確保できるか
という視点も重要になります。
50代だからリスクを取るべき、という話ではない
ここまで読むと、
「老後が長いなら、50代からもっと投資を増やした方がいいのでは?」
と思うかもしれません。
しかし、この記事で伝えたいのはそういうことではありません。
50代では、
教育費
住宅ローン
退職時期
退職金
年金
現在の金融資産
など、家庭によって条件が大きく違います。
したがって、
「50代ならもっとリスクを取るべき」
とも、
「50代ならリスク資産を減らすべき」
とも一律には言えません。
大切なのは、
自分のライフプランの中で、そのお金をいつ使うのかを確認すること
です。
そのうえで、安全性を重視する資産と長期運用する資産を考えます。
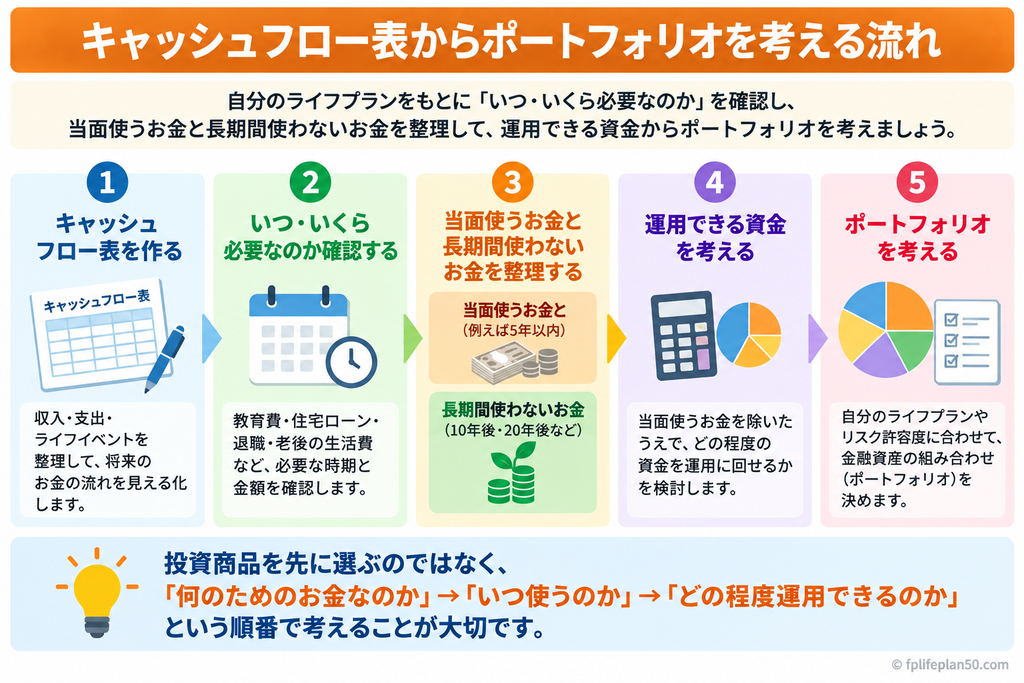
まずキャッシュフロー表で「いつ使うのか」を確認する
では、自分のお金を、
「すぐ使う」
「近いうちに使う」
「当面使わない」
に分けるにはどうすればよいのでしょうか。
そこで役立つのがキャッシュフロー表です。
キャッシュフロー表では、
現在の金融資産
今後の収入
教育費
住宅ローン
退職金
公的年金
生活費
住宅修繕などのライフイベント
を年ごとに並べます。
すると、
「3年後に教育費が大きくなる」
「10年後に退職する」
「65歳から公的年金が始まる」
「70歳以降は金融資産を取り崩す」
といった将来のお金の流れが見えてきます。
関連おすすめ記事
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 将来の収入・支出・住宅ローン・教…
 50代からのライフプラン
資産運用を考えるとき、
「何を買おう?」から始めないこと
がポイントです。
まず、
「いつ使うお金なのか?」
を確認する。
その後に、
「では、どのような資産で持つのか」
を考える方が、ライフプランに沿った資産運用になります。
安全性を重視するお金は何で持つ?
ここまで、
「近いうちに使うお金は安全性を重視する」
と説明してきました。
では、その資金をどのような金融商品で保有するのでしょうか。
代表的なのは預貯金ですが、それ以外にも選択肢があります。
その一つが国債です。
特に個人向け国債には、
変動10年
固定5年
固定3年
があります。
金利環境が変化したことで、以前はあまり関心を持っていなかった方でも、現在の金利を改めて確認する意味が出てきています。
ただし、
「国債なら必ず預金よりよい」
という話ではありません。
預金と国債では、仕組みや換金方法などが異なります。
また、株式や投資信託とはポートフォリオの中で担う役割も違います。
次の記事では、
「個人向け国債は50代の資産運用に使える?金利上昇で考えたいポートフォリオへの組み入れ方」
として、個人向け国債の仕組みと50代以降の資産運用でどのように考えればよいのかを詳しく見ていきます。
関連おすすめ記事
個人向け国債は50代の資産運用に使える?
まとめ|50代からは「年齢」ではなく「使う時期」から考える
50代は、資産形成から資産を使う時期へ移っていく年代です。
しかし、
50代になったら投資をやめる
定年したらすべて預貯金にする
と一律に考える必要はありません。
一方で、長い老後に備えるためだからといって、老後資金の多くを価格変動の大きな資産にすることにも注意が必要です。
まず考えたいのは、
そのお金をいつ使うのか
です。
生活費や生活防衛資金など、すぐ必要になるお金。
教育費や住宅修繕など、近い将来使う予定のお金。
そして、10年、20年と当面使う予定のないお金。
それぞれでは、資産に求める役割が違います。
50代からの資産運用では、
キャッシュフロー表で必要な時期と金額を確認する
↓
近いうちに使うお金を確保する
↓
当面使わないお金を確認する
↓
そのうえでポートフォリオを考える
という順番で考えてみましょう。
大切なのは、資産を増やすことだけではありません。
これまで築いてきた資産を、これからの人生でどのように使っていくのか。
50代からは、資産運用もライフプランの一部として考えていきましょう。