50代のポートフォリオとは?資産配分とリスク分散の基本を解説
 sambaking
NISAなどをきっかけに資産運用を始め、
「投資信託をいくつか持っている」
「日本株や外国株も保有している」
という方も増えていると思います。
その一方で、
「自分がどんな資産を、どのくらい持っているのか」
を資産全体で確認したことはあるでしょうか。
50代になると、子どもの教育費、住宅ローン、定年、退職金、老後資金など、これからのお金の使い道が少しずつ具体的になってきます。
そのため、若いころに決めた資産配分をそのまま続けるのではなく、現在のライフプランに合った資産配分になっているかを確認することが大切です。
そこで今回は、資産運用を考えるうえで基本となる「ポートフォリオ」について解説します。
「50代なら株式○%」という答えを出すのではなく、自分に合った資産配分を考えるための基本を確認していきましょう。
ポートフォリオとは?
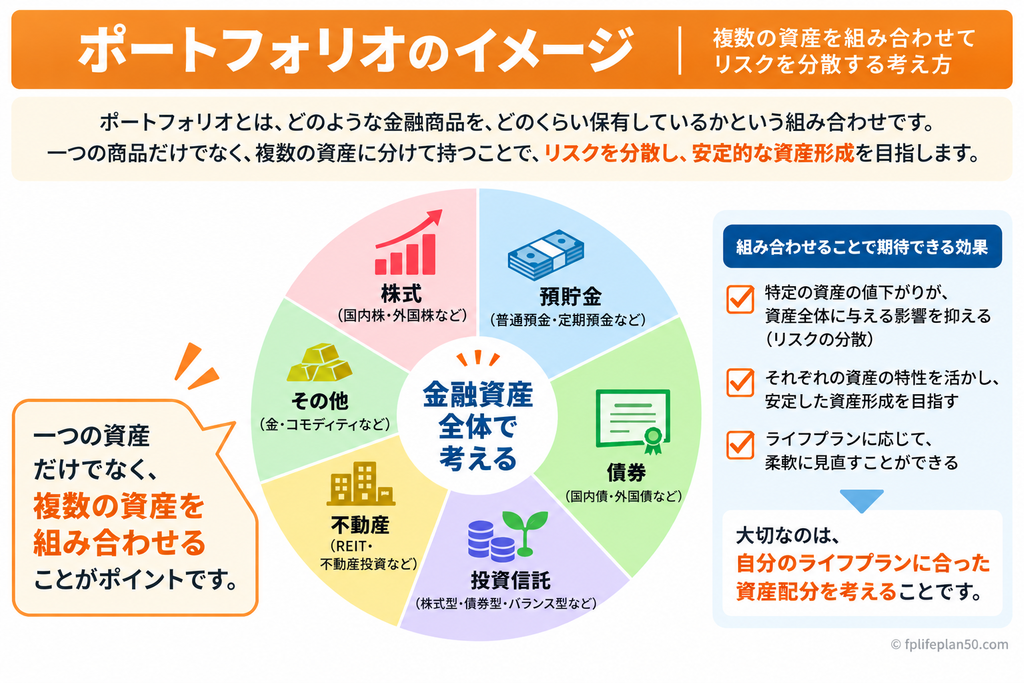
ポートフォリオとは、一般的にはどのような金融商品を、どのくらい保有しているかという組み合わせを指します。
例えば、
- 普通預金
- 定期預金
- 日本株式
- 外国株式
- 債券
- 投資信託
など、自分が保有している金融商品全体を見てみます。
「A社の株を持っている」
「NISAで投資信託を買っている」
という個別の商品だけを見るのではなく、
自分の金融資産全体がどのような構成になっているのかを見る
という考え方です。
資産運用では、「どの商品を買うか」に目が向きがちですが、その前に自分の金融資産全体を確認することが重要です。
「ポートフォリオ」と「アセットアロケーション」は何が違う?
資産運用では「アセットアロケーション」という言葉もよく使われます。
アセットアロケーションとは、資産をどのような種類に配分するかという資産配分のことです。
例えば、
「預貯金をどの程度持つか」
「株式をどの程度持つか」
「債券をどの程度持つか」
といった大きな資産配分を考えます。
その資産配分をもとに、
「どの投資信託を保有するか」
「どの株式を保有するか」
など、具体的な金融商品の組み合わせまで落とし込んだものがポートフォリオです。
厳密には意味が異なりますが、投資初心者の方はまず、
資産全体をどのように組み合わせるかを考える
というイメージを持っておけばよいでしょう。
金融商品にはそれぞれ違った特徴がある
金融商品には、それぞれ特徴があります。
例えば、預貯金は価格変動が小さく、必要なときに使いやすいという特徴があります。
一方、株式は価格が大きく変動する可能性がありますが、中長期的な資産成長を期待して保有することができます。
債券は、一般的には株式とは異なる値動きや収益特性を持つ資産です。
投資信託については、商品によって投資対象が大きく異なります。
株式中心の投資信託もあれば、債券中心の商品、複数の資産を組み合わせたバランス型の商品もあります。
金融庁も、預貯金、株式、債券、投資信託について、安全性・収益性・流動性にはそれぞれ違いがあり、すべての面で優れた金融商品はないとして、目的に応じて使い分ける考え方を示しています。
つまり、
一つの商品ですべての目的を満たそうとするのではなく、それぞれの特徴を理解して組み合わせる
ことがポートフォリオを考える基本になります。
なぜ資産を分散するの?
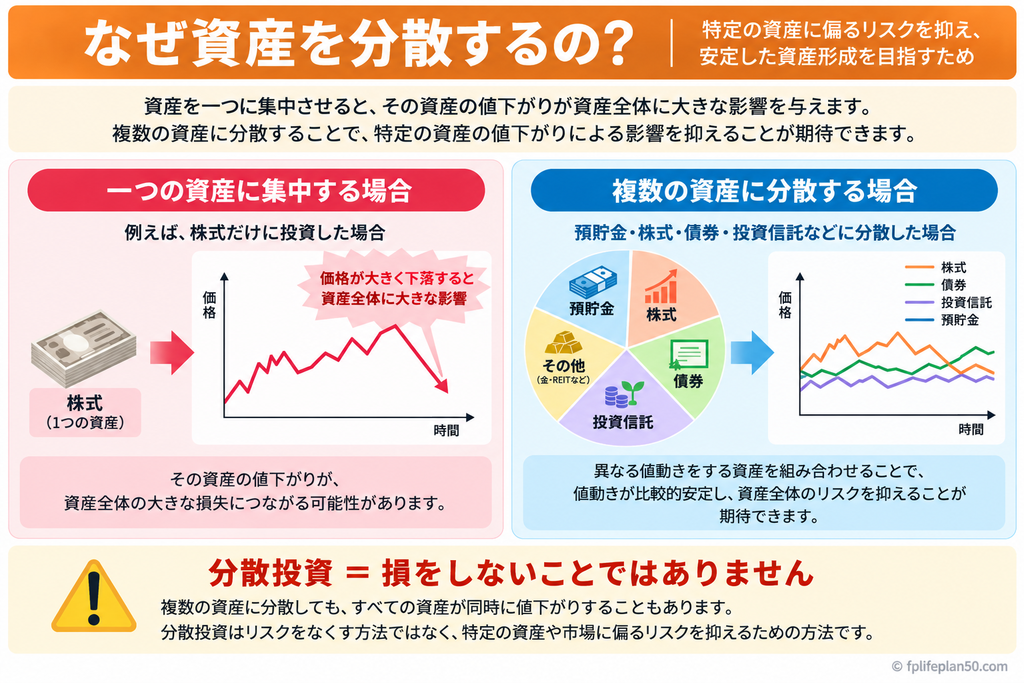
ポートフォリオを作る大きな理由の一つが、リスクを分散することです。
例えば、金融資産のほとんどを一つの会社の株式に投資していたとします。
その会社の業績が大きく悪化すると、自分の金融資産全体も大きな影響を受ける可能性があります。
そこで、投資対象を複数に分けます。
国内と海外。
株式と債券。
預貯金と投資商品。
このように異なる特徴を持つ資産を組み合わせることで、特定の資産の値下がりが金融資産全体に与える影響を抑えることが期待できます。
ただし、分散すれば損をしないという意味ではありません。
複数の資産が同時に値下がりすることもあります。
分散投資はリスクをなくす方法ではなく、特定の資産や市場に偏るリスクを抑えるための方法と考えましょう。
リスクとリターンはセットで考える
資産運用では「リスク」という言葉がよく使われます。
日常生活では、
「リスク=危険」
という意味で使われることが多いですが、投資の世界では一般に、収益がどの程度変動する可能性があるかという意味でも使われます。
大きな収益が期待できる金融商品ほど、価格が大きく変動する可能性もあります。
逆に、価格変動を小さく抑えようとすると、大きな収益は期待しにくくなる傾向があります。
そのため、
「一番儲かりそうな商品を選ぶ」
のではなく、
どの程度の値動きなら自分が受け入れられるのか
を考える必要があります。
これが「リスク許容度」という考え方です。
リスク許容度は人によって違う
同じ50歳でも、取ることができるリスクは同じではありません。
例えば、同じ50歳で金融資産2,000万円を持っている2人がいたとします。
Aさんは、
住宅ローンが残っている
子どもの大学進学がこれから
60歳で退職する予定
とします。
一方、Bさんは、
住宅ローン完済済み
子どもは独立済み
65歳まで働く予定
とします。
同じ50歳、同じ金融資産2,000万円でも、これから必要になるお金は大きく違います。
したがって、
「50代だから、この資産配分が正解」
とは一律に決められません。
年齢だけではなく、
現在の金融資産
収入
住宅ローン
教育費
退職予定年齢
退職金
年金
老後の生活費
などを合わせて考える必要があります。
50代では「いつ使うお金なのか」が重要になる
50代のポートフォリオを考えるうえで、特に意識したいのが、
「そのお金をいつ使う予定なのか」
ということです。
例えば、2年後に子どもの大学費用として使う予定のお金を、価格変動の大きい金融商品で運用していたとします。
大学進学直前に市場が大きく下落すると、必要な時期に必要な金額を準備できない可能性があります。
一方で、20年以上使う予定のない老後資金であれば、考え方は変わってきます。
つまり、
「何歳だから何に投資する」という考え方より、「何年後に使うお金なのか」を考えることが重要
です。
これは50代以降の資産運用を考えるうえで、とても大切なポイントです。
次の記事では、この「お金を使う時期」という考え方をもう少し詳しく取り上げます。
関連おすすめ記事
若いころに決めたポートフォリオをそのままにしていませんか?
30代、40代のころに資産運用を始め、そのまま50代になった方もいると思います。
しかし、その間にライフプランは変化しています。
子どもが生まれた。
住宅を購入した。
住宅ローン残高が減った。
子どもが大学進学を迎える。
定年まであと10年になった。
退職金の見込額が分かってきた。
年金の見込額も確認できるようになった。
このように、家計を取り巻く状況は少しずつ変わっています。
ところが、金融資産だけは10年前と同じ考え方のままということがあります。
50代は、これまで積み上げてきた資産を確認すると同時に、現在のライフプランに合った資産配分になっているかを見直す時期でもあります。
ポートフォリオは定期的に確認する
ポートフォリオは、一度決めたら終わりではありません。
例えば、当初は株式30%だったとしても、株価が大きく上昇すれば株式の割合が40%、50%と増えている可能性があります。
反対に株価が下落すれば、株式の割合は小さくなります。
また、自分自身のライフプランも変化します。
定年予定年齢が変わる。
子どもが独立する。
住宅ローンを完済する。
退職金を受け取る。
こうした変化によって、自分に合った資産配分も変わる可能性があります。
そのため、金融資産の構成とライフプランを定期的に確認することが大切です。
資産配分が当初の方針から大きく変化した場合に、元の配分へ調整することを「リバランス」といいます。
関連おすすめ記事
【内部リンク候補:リバランスとは?50代がポートフォリオを見直す方法】
50代なら株式を減らした方がいい?
「50代になったら株式を減らして、安全資産を増やした方がいい」
という話を聞くことがあります。
確かに、近いうちに使う予定のお金まで大きな価格変動にさらしておくことには注意が必要です。
しかし、
50歳になったから株式を○%にする
というように、年齢だけで一律に決めることはできません。
50歳で60歳退職予定の人と、65歳まで働く予定の人では状況が違います。
金融資産が500万円の人と3,000万円の人でも違います。
住宅ローンが残っている人と完済している人でも違います。
さらに、老後生活は定年した瞬間に終わるわけではありません。
そのため50代からは、
資産を増やすことだけではなく、これから使うお金と長期間運用できるお金を分けて考える
ことが重要になってきます。
この考え方については、次の記事で詳しく説明します。
関連おすすめ記事
ポートフォリオを考える前にキャッシュフロー表を作ってみよう
ここまで、
「資産配分を見直しましょう」
と説明してきました。
しかし、自分に合ったポートフォリオを考えるためには、その前に確認しておきたいことがあります。
それが、
これからいつ、いくらのお金が必要になるのか
です。
例えば、
現在の金融資産はいくらか。
教育費はいつまでかかるのか。
住宅ローンはいくら残っているのか。
何歳で退職するのか。
退職金はいくら受け取る予定なのか。
公的年金はいくら見込めるのか。
老後の年間収支はどうなるのか。
こうした情報が分からなければ、
「どのくらいを預貯金として残すのか」
「どのくらいを長期運用できるのか」
を判断するのは難しくなります。
そこで役立つのがキャッシュフロー表です。
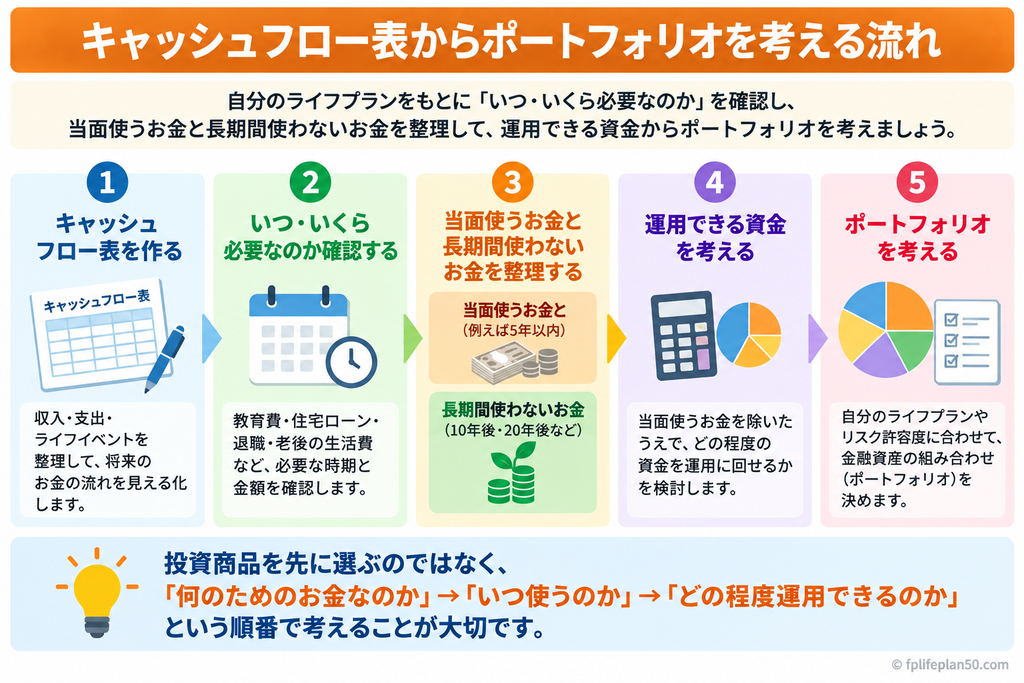
金融庁も、資産形成を考える際には、自分のライフプランに必要な時期と金額を考え、資産状況や今後のライフプランに応じて貯蓄と投資を使い分けることが重要としています。
関連おすすめ記事
投資商品を先に選ぶのではなく、
「何のためのお金なのか」→「いつ使うのか」→「どの程度運用できるのか」
という順番で考えてみましょう。
まとめ|50代のポートフォリオはライフプランと一緒に考える
ポートフォリオとは、自分が保有している金融商品の組み合わせです。
預貯金、株式、債券、投資信託などには、それぞれ異なる特徴があります。
そのため、一つの資産へ集中させるのではなく、複数の資産を組み合わせることでリスクを分散する考え方が重要になります。
ただし、
「50代なら株式○%、債券○%」という正解があるわけではありません。
同じ50代でも、
金融資産
収入
住宅ローン
教育費
退職予定
退職金
年金
老後の生活費
などによって、取ることができるリスクは違います。
そして50代から特に重要になるのが、
「そのお金をいつ使うのか」
という視点です。
近いうちに使う予定のお金と、10年、20年と使う予定のないお金では、適した置き場所も違ってきます。
若いころに決めたポートフォリオをそのまま続けるのではなく、現在のライフプランに合わせて一度確認してみましょう。
次回は、
「50代からの資産運用はどう考える?定年後も『運用を続ける』という選択肢」
として、50代以降のお金を「使う時期」によって分ける考え方を詳しく解説します。