ねんきんネットの使い方|登録方法から年金見込額の確認・試算まで解説
 sambaking
「ねんきん定期便は届いているけれど、将来いくら年金をもらえるのか、よく分からない」
「60歳で退職する場合と、65歳まで働く場合では年金額はどのくらい違うの?」
「年金の受給開始を70歳に遅らせると、年金額はどう変わる?」
50代になると、公的年金が老後の生活をどの程度支えてくれるのか、具体的に確認しておきたいところです。
そのときに役立つのが、日本年金機構の「ねんきんネット」です。
ねんきんネットでは、これまでの年金加入記録を確認できるほか、今後の働き方や年金の受給開始年齢を変更して、将来の年金見込額を試算できます。
ねんきん定期便だけでは確認しにくい条件も比較できるため、50代からのライフプランづくりに活用できます。
この記事では、ねんきんネットの登録方法から年金記録の確認、年金見込額の試算、夫婦の年金収入の整理まで、順番に解説します。
最後に、確認した年金額をキャッシュフロー表へ反映する方法も紹介します。
※この記事は2026年10月時点で確認できる日本年金機構の公式案内をもとに作成しています。画面の名称や配置は、パソコン・スマートフォン、利用状況などによって異なる場合があります。
ねんきんネットとは?
ねんきんネットは、日本年金機構が提供する、公的年金の記録や年金見込額などを確認できるオンラインサービスです。
パソコンやスマートフォンから利用でき、自宅にいながら年金に関する情報を確認できます。
ねんきんネットでできること
主な機能は次のとおりです。
| 機能 | 確認・利用できる内容 |
|---|---|
| 年金記録の確認 | 国民年金・厚生年金の加入履歴など |
| 保険料納付状況の確認 | 国民年金保険料の納付状況など |
| 標準報酬の確認 | 厚生年金の標準報酬月額・標準賞与額 |
| 年金見込額の試算 | 将来受け取る老齢年金の見込額 |
| 条件を変えた試算 | 今後の加入制度や受給開始年齢の変更 |
| 通知書の確認 | 対象となる年金関係通知書など |
50代の会社員にとって、特に重要なのは年金記録の確認と将来の年金見込額の試算です。
過去の加入記録に誤りがないか確認し、今後の働き方によって年金額がどう変わるかを比較することで、老後資金計画の精度を高められます。
ねんきん定期便との違い
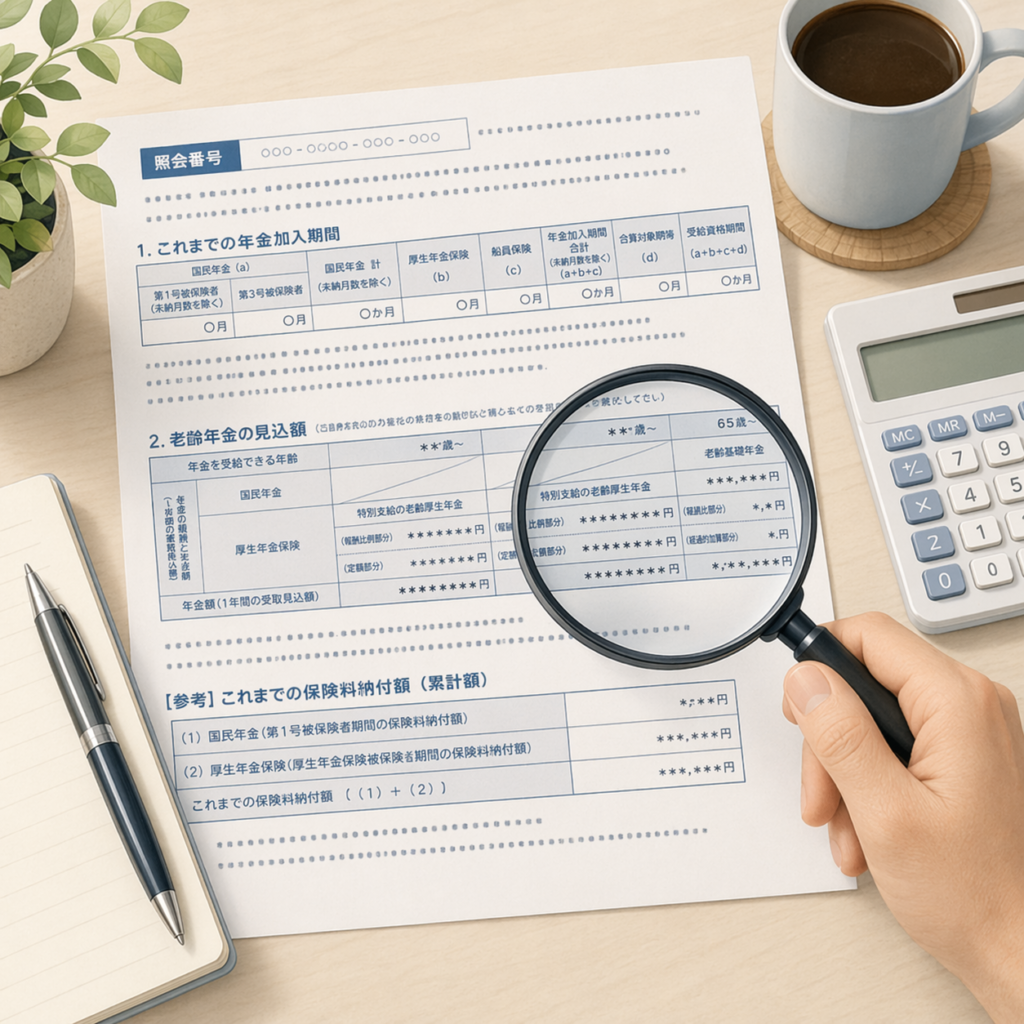
ねんきん定期便は、年金加入記録や年金見込額などを定期的に知らせるものです。
50歳以上の方に送付されるねんきん定期便には、原則として現在の加入条件が60歳まで継続することを前提とした老齢年金の見込額が表示されます。
一方、ねんきんネットでは、今後の働き方や年金の受給開始年齢などを変更して試算できます。
例えば、次のような比較が可能です。
- 60歳で退職する場合と、65歳まで厚生年金に加入して働く場合
- 年金を65歳から受け取る場合と、70歳から受け取る場合
- 今後の給与水準が変わる場合
ねんきん定期便で現在の見込額を確認し、ねんきんネットで将来の条件を変えて比較するという使い方がおすすめです。
ねんきん定期便の見方を解説|50代が確認したい年金見込額とチェックポイント
毎年、誕生月になると日本年金機構から「ねんきん定期便」が届きます。 届いたときに、 「とりあえず年金額だけ見ている」 「数字がたくさん書かれていて、どこを見ればよ…
 50代からのライフプラン
ねんきんネットの登録・ログイン方法
ねんきんネットを利用するには、登録が必要です。
2026年10月時点の日本年金機構の案内では、登録方法は大きく2つあります。
| 登録方法 | 主な準備 |
|---|---|
| マイナポータルから利用 | マイナンバーカード、メールアドレスなど |
| ユーザIDを取得して利用 | 基礎年金番号、メールアドレスなど |
マイナポータルから利用する方法
マイナンバーカードを持っている方は、マイナポータル経由で利用する方法があります。
この方法では、ねんきんネット専用のユーザIDを取得する必要はありません。
基本的な流れは次のとおりです。
STEP1|マイナポータルにアクセスする
マイナポータルの公式サイトにアクセスします。
STEP2|マイナンバーカードでログインする
マイナンバーカードと、対応する暗証番号などを使用してログインします。
利用する端末によって、マイナポータルアプリなどが必要になる場合があります。
STEP3|「年金」を選択する
マイナポータルのトップページから「年金」を選択します。
STEP4|ねんきんネットとの連携手続きを行う
画面の案内に従って、ねんきんネットとの連携・利用登録を進めます。
STEP5|ねんきんネットを利用する
連携後は、マイナポータルの年金関連画面からねんきんネットへ進み、年金記録や年金見込額を確認できます。
画面の詳しい操作は、日本年金機構の「マイナポータルからの利用登録方法」で確認できます。
ユーザIDを利用する方法
マイナポータルを利用しない場合は、ねんきんネットのユーザIDを取得する方法があります。
基本的な流れは次のとおりです。
STEP1|ねんきんネットの公式サイトへアクセスする
日本年金機構のねんきんネット案内ページから、利用登録へ進みます。
STEP2|新規利用登録を選択する
ユーザID取得の手続きに進みます。
STEP3|必要事項を入力する
基礎年金番号、メールアドレスなど、画面で求められる情報を入力します。
ねんきん定期便に記載されたアクセスキーを持っている場合は、アクセスキーを使う登録方法を選べます。
STEP4|ユーザIDを取得する
アクセスキーの有無によって、登録完了までの手順や所要日数が異なります。
アクセスキーを利用しない場合は、ユーザIDのお知らせが郵送されるため、すぐに利用開始できない場合があります。
STEP5|ログインする
取得したユーザIDなどを使って、ねんきんネットにログインします。
なお、アクセスキーには有効期限があります。利用時には、ねんきん定期便の記載内容と公式案内を確認してください。
これまでの年金加入記録を確認する方法
ねんきんネットにログインしたら、まずは年金加入記録を確認しましょう。
年金見込額の試算を行う前に、記録に漏れや誤りがないか確認しておくことが重要です。
加入履歴の確認
ねんきんネットのトップページから「年金記録を確認する」に進みます。
加入履歴の画面では、国民年金や厚生年金などの加入期間を確認できます。
特に、次のような経験がある方は注意して確認しましょう。
- 転職を複数回している
- 会社を退職して国民年金に加入した期間がある
- 自営業や無職の期間がある
- 配偶者の扶養に入っていた期間がある
- 氏名の変更などがあった
例えば、転職時に厚生年金から国民年金へ切り替わった期間について、記録が正しく反映されているか確認します。
記録が自分の認識と異なる場合は、そのままにせず、年金事務所などへ相談しましょう。
標準報酬や保険料納付状況の確認
厚生年金に加入していた期間については、各月の標準報酬月額や標準賞与額などを確認できます。
標準報酬月額は、厚生年金保険料や老齢厚生年金の計算に使われる金額です。
実際の給与明細に記載された支給額と常に一致するものではありませんが、過去の給与水準と大きく異なる記録がないか確認することは大切です。
また、国民年金に加入していた期間については、保険料の納付状況なども確認できます。
未納や免除などの期間がある場合は、将来の年金額に影響することがあります。
記録に疑問がある場合は、日本年金機構へ確認しましょう。
将来の年金見込額を確認する方法
年金記録を確認したら、次に将来の年金見込額を試算します。
ねんきんネットには、主に「かんたん試算」と「詳細な条件で試算」の2つの方法があります。
初めて利用する方は、まず「かんたん試算」で基本的な見込額を確認すると分かりやすいでしょう。
基本的な試算方法
STEP1|「将来の年金額を試算する」を選択する
ねんきんネットのトップページから、年金見込額の試算機能へ進みます。
STEP2|「かんたん試算」を選択する
かんたん試算では、原則として現在と同じ加入条件が60歳まで続くものとして試算します。
60歳以上の方については、現在の年金記録をもとに試算します。
STEP3|試算条件を確認する
表示された試算条件を確認し、「試算する」を選択します。
STEP4|試算結果を確認する
将来の老齢年金の見込額が表示されます。
必要に応じて「金額の内訳」を開き、老齢基礎年金と老齢厚生年金の内訳などを確認しましょう。
表示された金額の見方
例えば、次のような試算結果が表示されたとします。
| 年金の種類 | 年間見込額 |
|---|---|
| 老齢基礎年金 | 80万円 |
| 老齢厚生年金 | 120万円 |
| 合計 | 200万円 |
※金額は説明用の架空の例です。
この場合、年間の年金見込額は200万円です。
単純に12で割ると、月額換算では約16万7,000円になります。
ただし、この金額は原則として税金や社会保険料を差し引く前の額面です。
実際の手取り額は、所得税、住民税、介護保険料、医療保険料などの負担状況によって変わります。
キャッシュフロー表に入力する際には、額面の年金額をそのまま生活費に使える金額と考えないようにしましょう。
受給開始年齢や働き方を変えて試算する方法
50代の会社員にとって、ねんきんネットの大きな利点は、今後の働き方や年金の受給開始年齢を変更して試算できることです。
この場合は「詳細な条件で試算」を利用します。
60歳・65歳・70歳で比較する
詳細な条件で試算する画面では、老齢年金の受給開始年齢を変更できます。
例えば、次のような条件を設定して比較します。
| 試算パターン | 受給開始年齢 |
|---|---|
| A | 60歳 |
| B | 65歳 |
| C | 70歳 |
年金は原則65歳から受け取りますが、一定の条件のもとで繰上げ受給や繰下げ受給を選択できます。
繰上げ受給では、受給開始を早める代わりに年金額が減額されます。
繰下げ受給では、受給開始を遅らせることにより年金額が増額されます。
ただし、実際の受給開始年齢の選択には、受給資格や制度上の制約があります。
また、老齢基礎年金と老齢厚生年金では、受給開始の設定や取り扱いが異なる場合があります。
試算結果は、単純な年金額の大小だけでなく、受給開始までの生活費も含めて比較しましょう。
今後の働き方を変更して比較する
詳細な条件で試算する機能では、今後加入する年金制度や働き方などの条件を設定できます。
例えば、次のような比較が考えられます。
ケース①:60歳で退職する
60歳で会社を退職し、その後は厚生年金に加入しないケースです。
ケース②:65歳まで再雇用で働く
60歳以降も厚生年金に加入して働くケースです。
ケース③:65歳以降も働く
65歳以降も厚生年金に加入する働き方を想定するケースです。
それぞれの条件で年金見込額を試算すると、就労期間や給与水準の違いが、将来の年金額にどのように影響するか確認できます。
ただし、65歳以降の就労や在職老齢年金の影響については、個別の条件を確認する必要があります。
試算結果を比較するときは、年金額だけでなく、働いている間の給与収入や退職時期も合わせて考えましょう。
ねんきんネットの試算結果で注意したいこと
ねんきんネットの試算結果は、将来の年金収入を考えるうえで有用ですが、実際に受け取る金額を保証するものではありません。
特に、次の点に注意しましょう。
額面と手取りの違い
ねんきんネットで表示される年金見込額は、基本的に税金や社会保険料を差し引く前の金額です。
実際の手取り額は、年金以外の所得、家族構成、居住する自治体、加入する医療保険制度などによって異なります。
例えば、額面の年金が年間200万円であっても、200万円すべてが生活費として使えるわけではありません。
キャッシュフロー表には、原則として手取りベースの収入を入力することが望ましいでしょう。
加給年金などの取り扱い
一定の条件を満たすと、老齢厚生年金に加給年金が上乗せされる場合があります。
例えば、厚生年金の加入期間が原則20年以上ある方に、65歳未満の生計を維持している配偶者がいる場合などです。
しかし、ねんきんネットの年金見込額試算では、年金をまだ受け取っていない方については、原則として加給年金などの配偶者・扶養者情報が反映されません。
一方、すでに年金を受け取っている方の試算では、登録されている配偶者情報などに基づいて加給年金や振替加算が反映される場合があります。
そのため、加給年金の対象となる可能性がある場合は、試算結果とは別に支給条件や支給期間を確認する必要があります。
また、ねんきんネットの見込額試算は老齢基礎年金と老齢厚生年金が対象であり、障害年金や遺族年金は対象外です。
将来の制度改定や試算条件
年金見込額は、試算時点の年金記録や設定した条件などに基づいて計算されます。
将来の給与、加入期間、年金額の改定、制度変更などによって、実際の受給額は変わる可能性があります。
また、共済組合の加入期間がある方は、試算できる年金の範囲に制約がある場合があります。
特に、共済加入期間に対応する報酬比例部分については、必要に応じて該当する共済組合などに確認しましょう。
ねんきんネットの試算額は、老後資金計画を立てるための参考額として利用することが大切です。
夫婦の年金見込額を整理する方法
老後の生活費を考えるときは、本人だけでなく、配偶者の年金見込額も確認する必要があります。
夫婦それぞれの加入記録や働き方によって、受け取る年金額は異なります。
また、夫婦に年齢差がある場合は、年金の受給開始時期も異なります。
夫婦それぞれの年金額を確認する
ねんきんネットの情報は、原則として本人ごとの年金記録に基づきます。
夫婦の年金見込額を確認する場合は、それぞれが自分の年金記録と見込額を確認しましょう。
例えば、次のような夫婦を考えます。
| 項目 | 夫 | 妻 |
|---|---|---|
| 現在の年齢 | 55歳 | 50歳 |
| 年金受給開始 | 65歳 | 65歳 |
| 年間年金見込額 | 220万円 | 100万円 |
※金額は説明用の架空の例です。税金・社会保険料控除前の額面です。
この場合、夫婦ともに65歳になれば、年間年金見込額の合計は320万円です。
しかし、夫が65歳になるとき、妻はまだ60歳です。
そのため、妻が65歳になるまでは、原則として夫の年金だけで生活する期間が生じます。
なお、加給年金などの対象になる場合は、別途確認が必要です。
年齢差による年金収入の変化を確認する
夫婦に年齢差がある場合、年金収入は一定ではありません。
先ほどの例では、次のような変化が考えられます。
| 夫の年齢 | 妻の年齢 | 年金収入の状況 |
|---|---|---|
| 60歳 | 55歳 | 原則として夫婦とも老齢年金の受給開始前 |
| 65歳 | 60歳 | 夫の老齢年金が開始 |
| 70歳 | 65歳 | 妻の老齢年金も開始 |
※双方が65歳から受給する場合の例です。繰上げ・繰下げ受給、特別支給の老齢厚生年金、加給年金などは考慮していません。
夫婦の年金見込額を合計するだけでなく、何年から、誰の年金が、いくら入るのかを確認することが重要です。
年金見込額をキャッシュフロー表に入力する方法
ねんきんネットで年金見込額を確認できたら、次はキャッシュフロー表に反映してみましょう。
第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
前回「第10回 退職金を入力しよう」は、退職金やDC・iDeCoの一時金を、受け取る予定の年に入力しました。 今回は、定年後の給与収入や公的年金、企業年金、個人年金などを…
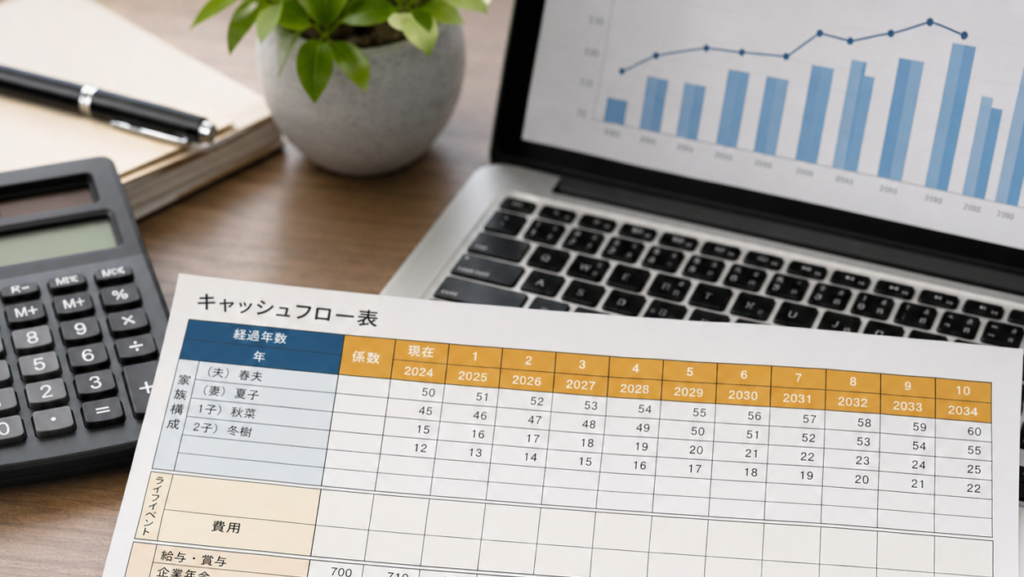
キャッシュフロー表では、将来の収入・支出・金融資産残高を年ごとに整理できます。
年金については、次の手順で入力します。
STEP1|夫婦それぞれの受給開始年を確認する
本人と配偶者について、何歳から年金を受け取る予定か確認します。
例えば、夫が2036年に65歳、妻が2041年に65歳になる場合は、それぞれの受給開始年を分けて入力します。
なお、実際の年金は受給権が発生した月の翌月分から支給対象となるため、受給開始年の収入が必ず12か月分になるとは限りません。
年間収入を入力する際には、誕生月や受給開始時期にも注意しましょう。
STEP2|年金見込額を手取りベースで整理する
ねんきんネットの試算額は額面です。
実際の生活費に充てられる金額を考えるため、所得税、住民税、医療保険料、介護保険料などを考慮して、手取りの年金収入を見積もります。
ただし、手取り額は家庭の条件によって異なるため、一定の割合を機械的に差し引けば正確になるわけではありません。
STEP3|加給年金などの収入を別途確認する
加給年金の対象になる可能性がある場合は、支給開始時期と終了時期を確認します。
特に、配偶者が65歳になると加給年金が原則終了するため、夫婦の年齢差によって収入が変化します。
加給年金が試算結果に含まれていない場合は、条件を確認したうえでキャッシュフロー表に反映します。
STEP4|受給開始年齢を変えた場合も比較する
65歳から受け取る場合だけでなく、繰上げ受給や繰下げ受給を選択した場合も比較してみましょう。
年金額が増えても、受給開始までの生活費を金融資産から取り崩す必要がある場合があります。
逆に、早く受け取り始めると、当面の収入は増えても、その後の年金額が減少します。
年金額だけでなく、金融資産残高が90歳・95歳までどのように推移するかを確認することが重要です。
まとめ|ねんきんネットで年金を確認し、老後資金計画に活用しよう
ねんきんネットは、50代からの老後資金計画に役立つサービスです。
最後に、この記事のポイントをまとめます。
1.ねんきんネットでは年金記録と将来の年金見込額を確認できる
ねんきん定期便で確認した内容を、さらに詳しく調べられます。
2.マイナポータル経由、またはユーザID取得によって利用できる
自分に合った登録方法を選びましょう。
3.まず年金記録に漏れや誤りがないか確認する
転職や退職などで加入制度が変わった期間は、特に注意して確認しましょう。
4.受給開始年齢や今後の働き方を変更して試算できる
60歳退職、65歳までの再雇用、繰下げ受給など、複数の条件で比較できます。
5.年金見込額は手取り額とは異なる
税金・社会保険料のほか、加給年金など試算に反映されない可能性がある項目にも注意が必要です。
6.夫婦それぞれの受給開始時期を確認する
夫婦に年齢差がある場合は、年金収入が段階的に変化します。
7.確認した年金額をキャッシュフロー表に反映する
老後の収入と支出を年ごとに整理し、金融資産の推移を確認しましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
50代のうちに年金見込額を確認しておけば、定年後の働き方や生活費、金融資産の取り崩しについて、より具体的に考えられます。
まずはねんきんネットに登録し、ご自身の年金記録と将来の年金見込額を確認してみてください。
参考資料・出典
- 日本年金機構「ねんきんネットの登録方法」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/registration/summary.html - 日本年金機構「マイナポータルからの利用登録方法」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/registration/mynaportal.html - 日本年金機構「ねんきんネットによるご自身の年金記録の確認」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/confirmation.html - 日本年金機構「ねんきんネットによる年金見込額試算」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/utilization/estimatedamount.html - 日本年金機構「ねんきんネットの年金見込額試算の対象となる年金は何ですか」
https://www.nenkin.go.jp/section/faq/n_net/mikomigaku/shisan/20130430-01.html - 日本年金機構「ねんきんネットご利用ガイド」
https://www.nenkin.go.jp/n_net/utilization/guide.files/pc05.pdf
※2026年10月時点で確認できる公表情報に基づきます。画面構成や操作方法は変更される場合があります。