ねんきん定期便の見方を解説|50代が確認したい年金見込額とチェックポイント
 sambaking
毎年、誕生月になると日本年金機構から「ねんきん定期便」が届きます。
届いたときに、
「とりあえず年金額だけ見ている」
「数字がたくさん書かれていて、どこを見ればよいのか分からない」
「老後にもらえる年金額が書いてあるの?」
という方も多いのではないでしょうか。
特に50代になると、定年までの期間も短くなり、老後の生活を具体的に考え始める時期です。
退職後の生活費を考えるためにも、
「自分は何歳から、年間いくらくらいの年金を受け取れるのか」
を把握しておくことが大切です。
この記事では、50代の方を中心に「ねんきん定期便」のどこを確認すればよいのか、実際の見方を分かりやすく解説します。
最後に、確認した年金見込額をキャッシュフロー表に使う方法も紹介します。
ねんきん定期便とは?
「ねんきん定期便」は、国民年金や厚生年金に加入している方へ、日本年金機構から毎年誕生月に送られてくる通知です。
ねんきん定期便では、これまでの年金加入記録や年金見込額などを確認できます。
ただし、送られてくる形式は年齢によって異なります。
通常はハガキ形式ですが、35歳・45歳・59歳の節目の年には、これまでの年金加入記録などをより詳しく確認できる封書形式の「ねんきん定期便」が送られます。
ねんきん定期便が届いたら、
「将来いくら年金をもらえるか」
だけを見るのではなく、
年金額の見込額と、これまでの加入記録の両方を確認する
ようにしましょう。
50歳未満と50歳以上では記載される年金額が違う
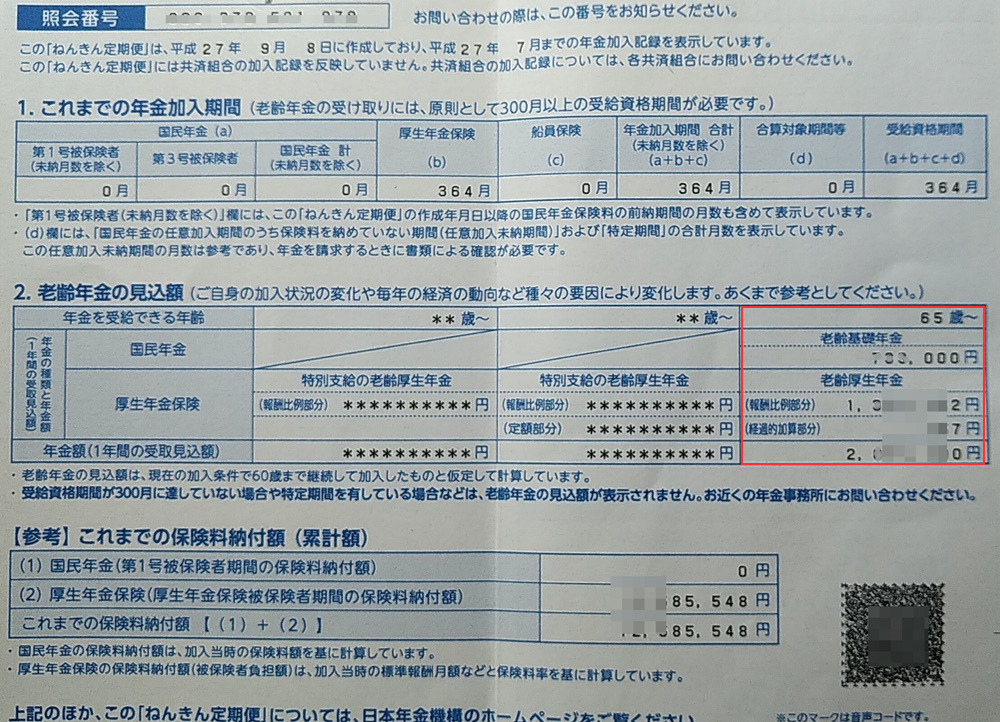
ねんきん定期便を見るときに知っておきたいのが、50歳未満と50歳以上では、表示される年金額の考え方が違うことです。
50歳未満の方には、これまでの加入実績に応じた年金額が記載されています。
一方、50歳以上の方には、現在の加入条件が60歳まで継続することなどを前提として計算した「老齢年金の見込額」が表示されます。
そのため、50代の方にとっては、老後のライフプランを考える際の参考になる数字です。
ただし、ここで注意したいことがあります。
表示されている金額は、
「将来必ずこの金額を受け取れる」という確定額ではありません。
今後の給与や働き方、年金への加入状況などが変われば、実際に受け取る年金額も変わる可能性があります。
ねんきん定期便に書かれている金額は、現在の条件をもとにした将来の見込額として確認しましょう。
50代はまず「老齢年金の見込額(年額)」を確認しよう
50歳以上の方がねんきん定期便を開いたら、まず確認したいのが、
「老齢年金の種類と見込額(年額)」
です。
ここには、65歳から受け取る場合の老齢基礎年金や老齢厚生年金などの見込額が記載されています。
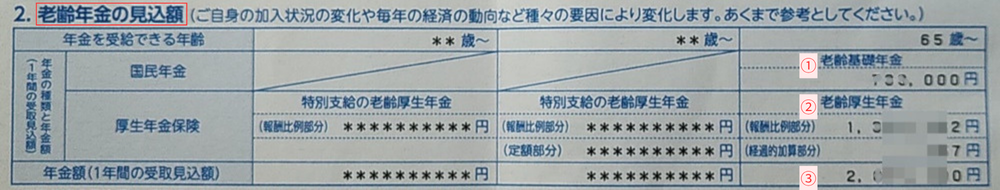
例えば、
①老齢基礎年金 ○○万円
②老齢厚生年金 ○○万円
③合計 230万円
と表示されていれば、現在の条件などを前提とした65歳からの年金見込額は、年間約230万円ということになります。
老後の生活を考えるときには、月額だけでなく年額を確認しておくことが重要です。
キャッシュフロー表も1年間のお金の流れを単位として作成するからです。
老齢基礎年金と老齢厚生年金の内訳を確認しよう
次に、年金見込額の内訳を見てみましょう。
会社員として働いてきた方の場合、老後の公的年金は主に、
老齢基礎年金+老齢厚生年金
で構成されます。
老齢基礎年金は、国民年金の加入期間などに応じて決まります。
老齢厚生年金は、厚生年金への加入期間や過去の報酬などに応じて計算されます。
そのため、同じ年齢の会社員でも年金額は同じではありません。
ここで大切なのは、
「一般的な会社員はいくらもらえるのか」
ではなく、
「自分のねんきん定期便には、いくらと書かれているのか」
を確認することです。
老後のライフプランを作るときには、平均年金額ではなく、自分自身の見込額を使う方が実態に近いシミュレーションになります。
年金の加入期間も確認しよう
年金見込額を確認したら、次に年金の加入期間も見てみましょう。
ねんきん定期便には、
国民年金
厚生年金
船員保険
合算した年金加入期間
などが記載されています。
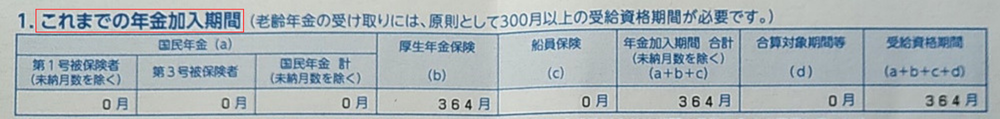
長年会社員として働いている方であれば、厚生年金の加入期間が長くなっていると思います。
転職したことがある方や、自営業・会社員など働き方が変わったことがある方は、加入記録についても確認しておきましょう。
加入記録に漏れや誤りがないか確認しよう
ねんきん定期便は、年金見込額だけを見るものではありません。
これまでの加入記録を確認することも大切です。
特に、
転職を何度かしている
会社員から自営業になった
自営業から会社員になった
結婚などで働き方が変わった
といった方は、記録に漏れや誤りがないか確認してみましょう。
ねんきん定期便に記載されている加入記録について、
「この会社で働いていた期間が入っていないような気がする」
「加入期間が自分の記憶と違う」
など、気になる点がある場合はそのままにせず、日本年金機構や年金事務所などへ確認することをおすすめします。
年金額を考える前に、その計算のもとになっている加入記録が正しいかを確認することも重要です。
夫婦の場合は、それぞれのねんきん定期便を確認しよう
夫婦で老後のライフプランを考える場合は、夫だけ、あるいは妻だけの年金額を確認するのでは不十分です。
それぞれのねんきん定期便を確認しましょう。
例えば、
夫 65歳から年間230万円
妻 65歳から年間80万円
なら、2人とも65歳になった後の年金収入は、単純合計では年間310万円となります。
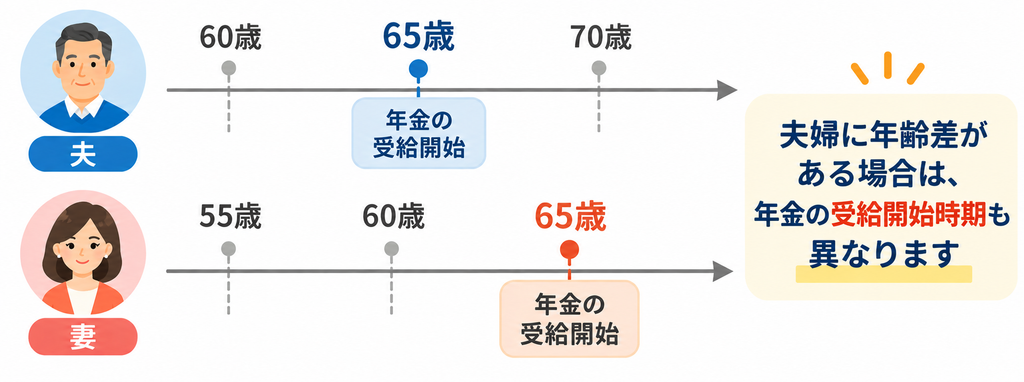
ただし、夫婦に年齢差があれば、年金の受給開始時期もずれます。
夫が65歳になったときに妻が60歳なら、その時点ではまだ妻の老齢年金は始まっていません。
例えば5歳差の夫婦なら、
夫65歳・妻60歳
↓
夫の年金開始
↓
5年後
↓
夫70歳・妻65歳
↓
妻の年金開始
という時間差があります。
キャッシュフロー表を作ると、このような夫婦の年金開始時期の違いも分かりやすくなります。
ねんきん定期便だけでは分からない年金もある
ねんきん定期便を確認すると、老後に受け取る公的年金の目安が分かります。
ただし、老後の年金収入のすべてが、ねんきん定期便だけで分かるとは限りません。
例えば、一定の要件を満たす場合に老齢厚生年金へ加算される加給年金などがあります。
また、公的年金は原則65歳からの受給ですが、受給開始時期を早める「繰上げ受給」や、遅らせる「繰下げ受給」という仕組みもあります。
これらについて詳しく説明すると「ねんきん定期便の見方」という今回のテーマから外れるため、別の記事で確認してください。
おすすめ関連記事
- 加給年金とは?対象者・支給条件を解説
- 年金の繰上げ・繰下げ受給とは?メリット・注意点を解説
まずは、ねんきん定期便に記載された65歳からの年金見込額を確認するところから始めましょう。
ねんきんネットも活用しよう
ねんきん定期便だけでなく、「ねんきんネット」も老後の年金を確認するのに便利です。
ねんきんネットでは、自分の年金記録を確認できるほか、条件を設定して将来の年金見込額を試算することもできます。
例えば、
「今の会社で60歳まで働いた場合」
「65歳まで働いた場合」
など、今後の働き方を変えて試算することもできます。
50代では、
定年後も働くのか
何歳まで働くのか
給与はどのくらいになるのか
によって、老後のライフプランも変わってきます。
まずはねんきん定期便で現在の見込額を確認し、より詳しくシミュレーションしたい場合には、ねんきんネットを利用するとよいでしょう。
おすすめ関連記事
- ねんきんネットの使い方
公的年金シミュレーターで簡易試算する方法もある
もっと手軽に年金額を試算したい場合は、厚生労働省の「公的年金シミュレーター」を利用する方法もあります。
ねんきん定期便に記載されている二次元コードからアクセスすると、定期便の情報を利用して簡易的な年金額の試算ができます。
働く期間や受給開始年齢などを変更して、年金額がどのように変わるか確認することもできます。
ただし、公的年金シミュレーターによる計算は簡易的な試算です。
より詳細な年金記録や見込額を確認したい場合は、ねんきんネットを利用するとよいでしょう。
年金見込額は「手取り額」と同じではない
キャッシュフロー表に利用する場合には、もう一つ注意したいことがあります。
ねんきん定期便に記載されている年金見込額と、実際に銀行口座へ振り込まれる手取り額は同じとは限りません。
老後の年金からも、条件によって税金や社会保険料などが差し引かれるためです。
例えば、ねんきん定期便に年間230万円と記載されていても、
230万円すべてを生活費として使えるとは限りません。
最終的にキャッシュフロー表の精度を高めるのであれば、税金や社会保険料なども考慮して、実際に使える金額に近づけていく必要があります。
ただし、最初から完全に正確な手取り額を求める必要はありません。
まずは、ねんきん定期便で自分の年金見込額を把握するところから始めましょう。
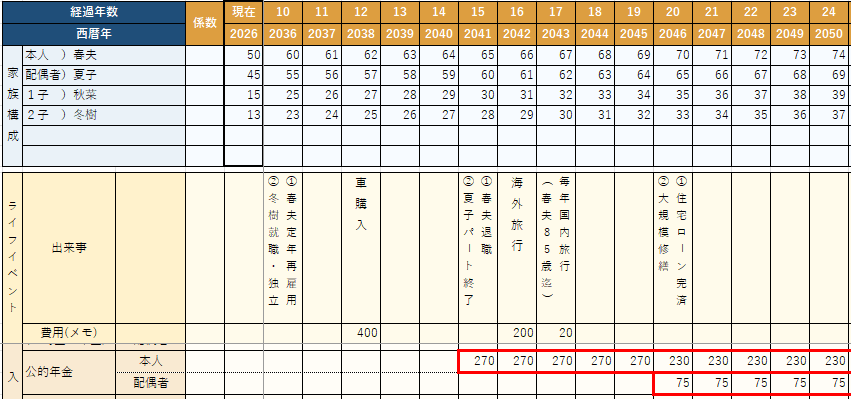
ねんきん定期便の金額をキャッシュフロー表に入力してみよう
ねんきん定期便で年金見込額を確認したら、その数字を老後のライフプランにも活用してみましょう。
キャッシュフロー表では、
「何歳から、年間いくらの年金を受け取る予定なのか」
を入力します。
例えば、65歳から年間230万円の公的年金を受け取る見込みなら、
65歳 230万円
66歳 230万円
67歳 230万円
……
というように入力します。
夫婦の場合は、それぞれの年金額と受給開始年齢を確認します。
例えば5歳差の夫婦で、
夫 65歳から230万円
妻 65歳から75万円
なら、夫が65歳になった時点では夫の230万円だけです。
5年後に妻が65歳になれば、
230万円+75万円=305万円
というように、夫婦の年金収入が変化します。
年金額だけを確認しても、
「老後資金が足りるのか」
までは分かりません。
公的年金に加えて、
退職金
企業年金
生活費
住宅ローン
金融資産
などを同じ時間軸に並べることで、初めて老後のお金の流れが見えてきます。
実際の入力方法については、
「自分で作るキャッシュフロー表作成講座 第11回 年金・老後の収入を入力しよう」
で具体例を使って解説しています。
おすすめ関連記事
■自分で作るキャッシュフロー表 作成講座
ねんきん定期便は毎年確認しよう
ねんきん定期便は、一度確認したら終わりではありません。
毎年届くので、その都度確認してみましょう。
特に50代では、
転職した
給与が変わった
定年後の働き方を決めた
退職時期を変更した
などによって、将来の年金見込額や老後のライフプランが変わることがあります。
キャッシュフロー表を作っている場合も、最新のねんきん定期便を確認したタイミングで年金額を更新するとよいでしょう。
キャッシュフロー表も、ねんきん定期便も、定期的に見直していくことが大切です。
まとめ|50代は年金見込額を「老後の計画」に使おう
ねんきん定期便が届いたら、50代の方はまず「老齢年金の種類と見込額(年額)」を確認してみましょう。
そして、老齢基礎年金と老齢厚生年金の内訳、加入期間、加入記録に漏れや誤りがないかも確認します。
夫婦の場合は、それぞれのねんきん定期便を確認することも大切です。
夫婦に年齢差があれば、年金を受け取り始める時期も異なります。
また、ねんきん定期便に表示される年金見込額は確定額ではありません。
今後の働き方などが変われば、将来受け取る年金額も変わる可能性があります。
より詳しく確認したい場合は、「ねんきんネット」や「公的年金シミュレーター」も活用してみましょう。
そして50代からは、
「年金はいくらもらえるのか」を確認するだけで終わらせず、「その年金で老後のお金がどう推移するのか」を考えること
が重要になります。
ねんきん定期便で確認した年金見込額をキャッシュフロー表に入力し、退職金、生活費、住宅ローン、金融資産などと一緒に確認してみましょう。
それによって、
「何歳から年金生活になるのか」
「退職後の収入と支出はどう変わるのか」
「金融資産をどのくらい準備しておけばよいのか」
といった老後のライフプランを、具体的な数字で考えられるようになります。