50代のNISAはどう使う?老後資金づくりで考えたい活用方法
 sambaking
「50代からNISAを始めても、もう遅いのでは?」
「定年まであと10年しかないけれど、NISAで投資を始めても大丈夫?」
「退職金を受け取ったら、NISAの年間投資枠を使い切った方がよい?」
50代になると、老後資金の準備が現実的な課題になってきます。
住宅ローンの返済や教育費が続く一方で、定年退職までの期間は徐々に短くなります。すでに預貯金や株式、投資信託などの金融資産を保有している方もいるでしょう。
こうした時期に検討したい制度の一つが、NISA(少額投資非課税制度)です。
NISAは、対象となる金融商品から得られる売却益や配当金・分配金などを、一定の条件のもとで非課税にできる制度です。
2024年からのNISAでは非課税保有期間が無期限となり、定年後も継続して利用できるようになりました。
ただし、NISAを利用すれば必ず資産が増えるわけではありません。また、年間投資枠をすべて使い切ることが、50代にとって最適とも限りません。
50代のNISA活用で大切なのは、投資枠の大きさではなく、いつ使うお金を、どの程度のリスクで運用するかという視点です。
この記事では、50代からのNISAの基本的な考え方、つみたて投資枠と成長投資枠の使い分け、退職金との関係、定年後の取り崩しまでを解説します。
50代からNISAを始めても遅くない?
結論からいえば、50代からNISAを始めること自体が遅いわけではありません。
例えば、55歳から65歳まで運用すれば10年間、70歳まで続ければ15年間になります。
さらに、定年後すぐに金融資産をすべて使う必要がなければ、一部の資産を運用しながら保有することも考えられます。
ただし、50代の資産運用には、20代や30代とは異なる特徴があります。
定年までの期間が短くなる
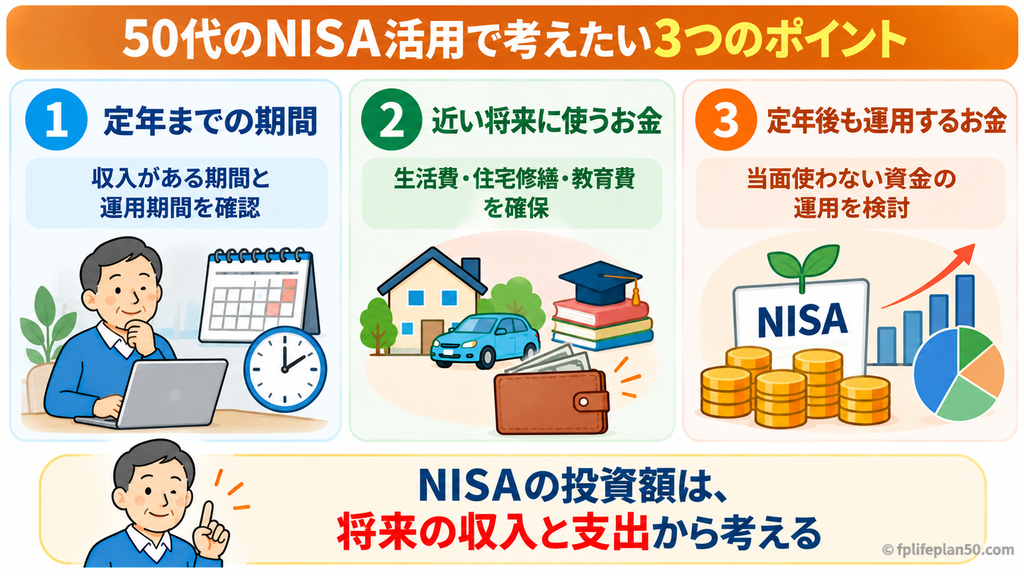
50代は、給与収入を得ながら資産形成できる期間が限られてきます。
定年後に再雇用で働く場合でも、現役時代より収入が減少する可能性があります。
そのため、投資で損失が発生したときに、給与収入から追加の資金を準備できる余裕が小さくなる場合があります。
近い将来に使うお金が増える
50代から60代にかけては、住宅ローンの返済、子どもの教育費、住宅修繕費、車の買い替えなど、大きな支出が重なることがあります。
また、定年から公的年金の受給開始までの生活費を準備する必要がある家庭もあります。
これらのお金を価格変動の大きい金融商品で運用すると、必要な時期に値下がりしている可能性があります。
老後も運用を続ける選択肢がある
一方で、定年後も金融資産のすべてを現金化する必要はありません。
当面の生活費や予定している支出を確保したうえで、長期間使う予定のない資金については、運用を続ける選択肢があります。
つまり、50代のNISAは「定年までにいくら増やすか」だけでなく、定年後にどのように使っていくかまで考えて利用することが重要です。
まず確認したい2024年からのNISA制度
NISAは、投資によって得られた利益に対する税負担を軽減する制度です。
通常、上場株式や投資信託の売却益などには、原則として20.315%の税金がかかります。
一方、NISA口座で対象商品を購入し、所定の条件を満たした場合、その売却益などは非課税になります。
2024年からのNISAには、「つみたて投資枠」と「成長投資枠」の2つがあります。
NISAの基本的な仕組み
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 併用 | 可能 | 可能 |
| 非課税保有期間 | 無期限 | 無期限 |
| 主な対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・一定の投資信託など |
| 非課税保有限度額 | 2つの枠で合計1,800万円 | 1,800万円の内数として1,200万円まで |
※表は18歳以上の成人向けNISA制度について整理しています。
2つの枠を合わせると、年間最大360万円まで新たに投資できます。
また、非課税保有限度額は1人につき合計1,800万円です。
ただし、この1,800万円は現在の評価額ではなく、購入時の金額である簿価(取得価額)をもとに管理されます。
例えば、NISA口座で100万円分の投資信託を購入し、その評価額が150万円になっても、非課税保有限度額の使用額は100万円です。
NISAの投資枠は使い切る必要がない
年間360万円という数字を見ると、できるだけ多く投資した方がよいと考える方もいるかもしれません。
しかし、これはあくまで制度上の上限です。
年間30万円でも、60万円でも、自分の家計に合った金額で利用できます。
特に50代では、老後の生活費や予定している支出に必要な資金を確保することが優先されます。
NISAの枠が余っていることは、無理に投資を増やす理由にはなりません。
50代は「つみたて投資枠」と「成長投資枠」をどう使う?
2つの投資枠は、対象商品や購入方法に違いがあります。
ただし、つみたて投資枠が安全で、成長投資枠が危険という区分ではありません。
どちらの枠でも、購入する商品の内容によってリスクが変わります。
つみたて投資枠|毎月の収入から無理なく積み立てる
つみたて投資枠は、長期の積立・分散投資に適した一定の投資信託などを対象とする枠です。
例えば、毎月3万円を積み立てる場合、年間投資額は36万円です。
毎月5万円なら年間60万円になります。
積立投資では、購入時期を分散できるため、特定の時点で資金をすべて投入することを避けられます。
ただし、積立投資でも元本割れの可能性はあります。
また、運用期間が短い場合には、値下がりから回復する前に資金が必要になることもあります。
50代では、毎月の家計収支を確認し、無理なく続けられる金額を設定することが重要です。
成長投資枠|まとまった資金の活用も検討できる
成長投資枠では、対象となる上場株式や投資信託などを購入できます。
積立購入だけでなく、一括購入を選べる商品もあります。
例えば、退職金の一部や、当面使う予定のない預貯金を運用に回す場合、成長投資枠の利用を検討できます。
ただし、まとまった資金を一度に投資すると、購入直後の価格下落による影響が大きくなる可能性があります。
一方、購入時期を分けたからといって、必ず運用成果が良くなるわけでもありません。
一括投資と分割投資のどちらを選ぶかは、資金を使う時期や価格変動に対する許容度などを踏まえて判断しましょう。
成長投資枠でも分散投資はできる
成長投資枠という名称から、個別株式などへの積極的な投資をイメージする方もいるでしょう。
しかし、成長投資枠でも、対象となる分散型の投資信託を購入できます。
そのため、つみたて投資枠と成長投資枠で、必ず異なる種類の金融商品を保有する必要はありません。
大切なのは、2つの枠を使い分けること自体ではなく、NISA口座全体でどのような資産配分になっているかです。
50代のポートフォリオとは?資産配分とリスク分散の基本を解説
NISAなどをきっかけに資産運用を始め、 「投資信託をいくつか持っている」 「日本株や外国株も保有している」 という方も増えていると思います。 その一方で、 「自分がど…
 50代からのライフプラン
NISAを始める前に、生活費と予備資金を確保する
50代からNISAを活用する場合、まず確認したいのは金融資産全体の状況です。
例えば、預貯金が1,000万円あるからといって、その全額をNISAで運用できるとは限りません。
今後5年間に、住宅修繕費300万円、教育費200万円、生活予備資金200万円が必要であれば、それらを考慮する必要があります。
仮に預貯金1,000万円のうち700万円をこれらの目的に確保すると、残る300万円が長期運用を検討できる資金の候補になります。
ただし、これも一例です。
収入の安定性、住宅ローン残高、家族構成、既存の投資資産などによって、適切な金額は異なります。
NISAだけで金融資産全体を考えない
すでに株式や投資信託を保有している場合、NISA口座だけを見ると、実際のリスクを把握できないことがあります。
例えば、NISA口座で300万円、課税口座で700万円の株式・投資信託を保有していれば、運用資産は合計1,000万円です。
NISA口座内の資産配分だけでなく、預貯金、個人向け国債、課税口座の投資商品なども含めて確認しましょう。
個人向け国債は50代の資産運用に使える?金利上昇で考えたいポートフォリオへの組み入れ方
「国債は金利が低いから、あまり魅力がない」 そんなイメージを持っている方もいるのではないでしょうか。 確かに、日本では長く低金利が続き、個人向け国債の金利も低い…
【具体例】55歳から65歳までNISAで積み立てると?
ここでは、50代からNISAで積立投資を行った場合のイメージを確認します。
試算条件
- 積立開始年齢:55歳
- 積立終了年齢:65歳
- 積立期間:10年間
- 毎月の積立額:3万円
- 積立回数:120回
- 想定運用利回り:年0%・1%・3%
- 毎月末に積み立てる
- 利回りは一定と仮定し、税金・費用・物価上昇は考慮しない
10年間の積立元本は、次のとおりです。
3万円 × 12か月 × 10年 = 360万円
65歳時点の試算結果
| 想定運用利回り | 積立元本 | 65歳時点の評価額 |
|---|---|---|
| 年0% | 360万円 | 360万円 |
| 年1% | 360万円 | 約378万円 |
| 年3% | 360万円 | 約419万円 |
※年利を12で割った月利で毎月複利計算した概算です。万円単位で四捨五入しています。
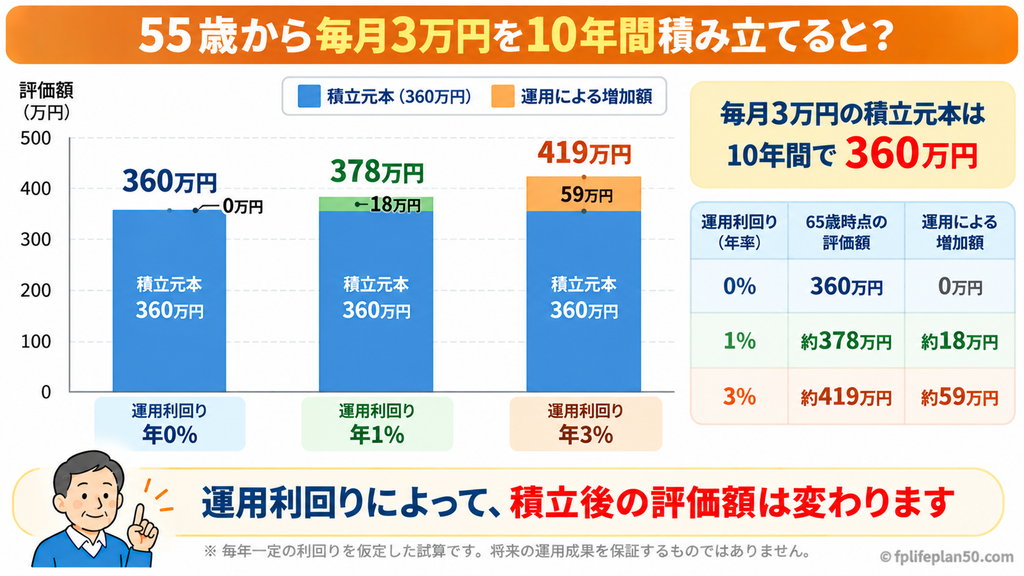
この例では、年3%で運用できた場合、65歳時点の評価額は約419万円になります。
ただし、年3%の利回りが毎年安定して得られるわけではありません。
実際には運用成果がマイナスとなり、積立元本を下回る可能性もあります。
この試算で伝えたいのは、50代からでも一定期間の積立投資ができるということです。
NISAを始める年齢だけで判断せず、積立額と運用期間、資金を使う時期を合わせて考えることが重要です。
退職金をNISAに回す場合はどう考える?
60歳前後で退職金を受け取る場合、まとまった資金をNISAで運用したいと考える方もいるでしょう。
ただし、退職金は老後生活を支える重要な資金です。
NISAの非課税メリットだけを理由に、多額の資金を投資することは避けたいところです。
まずは退職金の使い道を整理しましょう。
退職金を受け取ったらどうする?50代・60代の資産運用で考えたいこと
退職金を受け取ったら、住宅ローンの返済と資産運用のどちらを優先すべき?退職後の生活費、将来の支出、NISAの活用などを整理し、キャッシュフロー表を使って退職金の使…
| 退職金の使い道 | 考え方 |
|---|---|
| 年金受給開始までの生活費 | 必要な金額を確保する |
| 住宅修繕・車の買い替え | 支出時期を確認する |
| 住宅ローン返済 | 金利・残高・手元資金を比較する |
| 緊急予備資金 | 換金しやすい形で確保する |
| 長期運用資金 | NISAなどの利用を検討する |
例えば、退職金1,500万円を受け取ったとしても、その全額が投資に回せるわけではありません。
退職後の生活費不足や住宅ローンの返済、予定している大きな支出などを差し引いたうえで、長期間使う予定のない資金を確認することが基本です。
年間360万円を一度に投資する必要はない
NISAの年間投資枠は最大360万円ですが、毎年その金額を投資する必要はありません。
例えば、退職金のうち300万円を長期運用資金として確保できたとしても、すべてを一度に購入する方法だけでなく、複数回に分けて購入する方法もあります。
どちらが適しているかは、価格変動への許容度や運用目的によって異なります。
退職金を受け取った直後に投資を急がず、老後の収支を確認してから判断することも大切です。
NISAは定年後も保有・売却できる
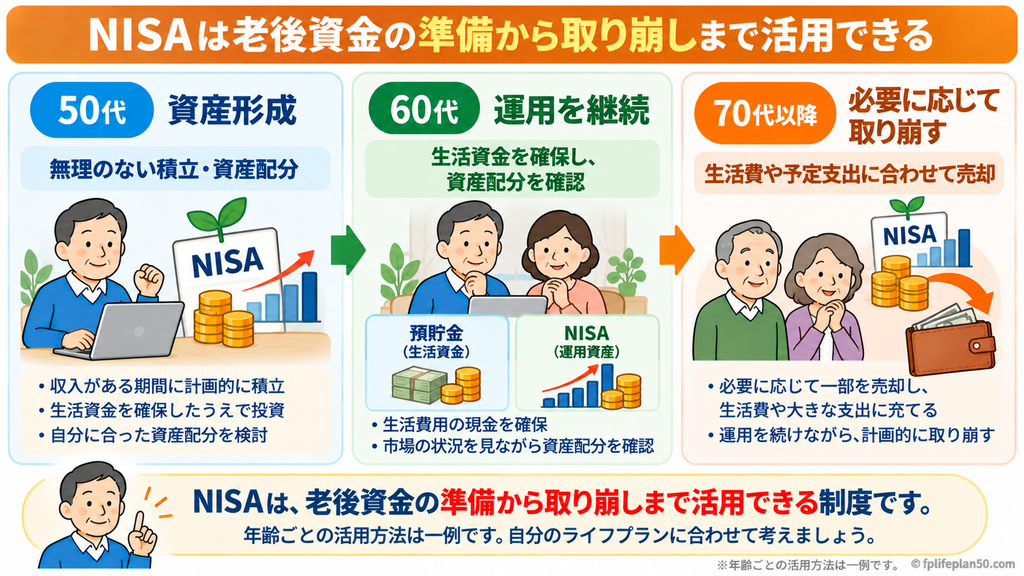
NISAは、65歳になったら終了する制度ではありません。
2024年からの成人向けNISAでは、非課税保有期間に期限が設けられていません。
そのため、定年後も対象商品を保有し続けることができます。
また、必要に応じて一部を売却し、生活費や大きな支出に充てることも可能です。
NISA口座からの売却は必要な分だけでもよい
例えば、NISA口座で保有する投資信託の評価額が500万円あり、生活費として50万円が必要になった場合を考えます。
この場合、必ずしも500万円をすべて売却する必要はありません。
必要な金額に相当する部分を売却し、残りを保有する方法があります。
ただし、売却時点の価格によって、売却する口数は変わります。
相場が大きく下落している場合には、同じ50万円を確保するために、より多くの口数を売却することになります。
そのため、生活費に必要な現金をあらかじめ確保しておくことも重要です。
売却した場合は非課税保有限度額を再利用できる
2024年からのNISAには、売却した商品の取得価額に相当する非課税保有限度額を、翌年以降に再利用できる仕組みがあります。
例えば、100万円で購入した投資信託が150万円に値上がりし、そのすべてを売却したとします。
この場合、翌年以降に再利用できる非課税保有限度額は、売却代金150万円ではなく、購入時の100万円です。
ただし、再利用できる非課税保有限度額が、年間投資枠360万円に上乗せされるわけではありません。
また、売却した年に、その売却によって空いた非課税保有限度額を再利用することはできません。
なお、2023年までの旧NISAで保有している商品については、2024年からのNISAとは別枠で管理されるため、同じ仕組みで非課税保有限度額が復活するわけではありません。
定年後はNISAから先に取り崩すべき?
老後資金を取り崩す際に、NISA口座の投資商品から先に売却すべきか、預貯金から先に使うべきかという疑問があります。
しかし、これについても一律の正解はありません。
預貯金から使う場合
預貯金から生活費を補う場合、NISA口座の投資商品を売却せずに運用を続けられます。
一方、現金が減少するため、将来の大きな支出に対応できるか確認する必要があります。
NISA口座から売却する場合
NISA口座の投資商品を売却すれば、必要な現金を確保できます。
対象商品の売却益は非課税ですが、価格が下落しているときには損失が確定する場合があります。
また、NISA口座で発生した売却損は、課税口座の売却益などと損益通算できません。
両方を組み合わせる場合
当面の生活費は預貯金から支払い、定期的にNISA口座を含む運用資産の状況を確認する方法もあります。
必要に応じて運用資産の一部を売却し、預貯金を補充することも考えられます。
ただし、相場が下落している時期に売却を避けられるとは限りません。
NISAだから最後まで売らない、あるいはNISAから必ず先に売ると決めるのではなく、生活費と資産配分を踏まえて判断することが重要です。
定年後は資産をどう取り崩す?老後資金の『運用しながら使う』考え方
定年後の老後資金は、預貯金から使うべき?運用しながら取り崩す方法とは?年金と生活費の差額、定額・定率取り崩し、相場下落時のリスクを具体例で解説。キャッシュフロ…
50代がNISAを利用するときの5つの注意点
① NISAは元本保証ではない
NISAは税制上の優遇制度であり、運用成果を保証するものではありません。
株式や投資信託などの価格は変動するため、購入金額を下回る可能性があります。
② 生活費まで投資に回さない
住宅ローンの返済、教育費、住宅修繕費、年金受給までの生活費など、近い将来に使う資金を優先して確保しましょう。
③ 投資先の集中に注意する
NISA口座で複数の商品を保有していても、投資対象が似ていれば十分に分散されていない場合があります。
預貯金や課税口座の資産も含めて、金融資産全体の配分を確認することが大切です。
④ 手数料や税金の取り扱いを確認する
NISAでは対象商品の売却益などが非課税になりますが、投資信託の信託報酬などの費用は発生します。
また、国内上場株式の配当金については、受取方法によってNISAの非課税扱いにならない場合があります。
さらに、外国株式などの配当金・分配金については、外国で税金が差し引かれることがあります。
⑤ 非課税枠を埋めることを目標にしない
NISAの年間投資枠や非課税保有限度額は、あくまで制度上の上限です。
無理に投資金額を増やすと、必要なときに資金が不足する可能性があります。
50代では、非課税枠の利用額よりも、家計と老後資金の安全性を優先しましょう。
50代はいくら現金を残すべき?投資に回すお金との分け方
50代はいくら現金を残し、いくら投資に回せばよいのでしょうか。生活費・緊急予備資金・教育費・住宅修繕費などを整理し、キャッシュフロー表を使って自分に合った現金と…
キャッシュフロー表でNISAへの投資額を考える
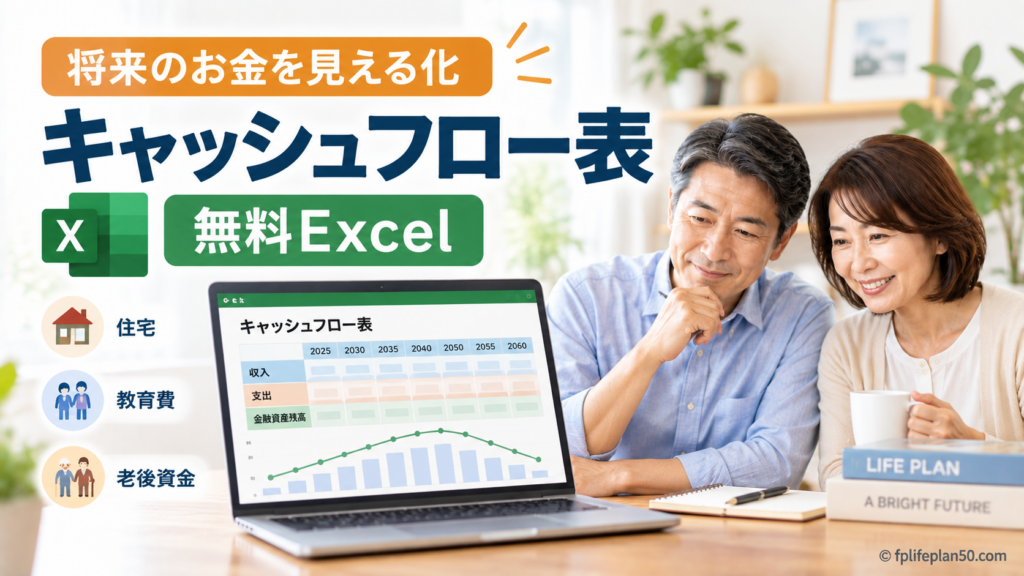
NISAをどの程度活用するか判断する際には、キャッシュフロー表が役立ちます。
キャッシュフロー表では、将来の収入・支出・金融資産残高を年ごとに確認できます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
NISAの投資額を考える際には、次の4つのステップで確認しましょう。
STEP1|定年までの家計収支を確認する
現在の手取り収入から、生活費、住宅ローン返済、教育費などを差し引きます。
毎月の積立投資を無理なく続けられる金額を確認しましょう。
STEP2|定年後の収入と支出を確認する
退職金、再雇用収入、公的年金などの収入を確認します。
同時に、住宅修繕、車の買い替え、旅行などの支出も見積もります。
年金受給開始までの収入不足にも注意しましょう。
STEP3|運用利回りを変えて比較する
金融資産全体の平均運用利回りについて、例えば年0%、1%、3%など複数の条件で比較します。
ただし、これは将来の運用成果を予測するものではありません。
当サイトのキャッシュフロー表では、金融資産全体に対する平均運用利回りを設定します。
そのため、NISA口座だけの値動きや、預貯金と投資資産の個別の運用成果を正確に再現するものではありません。
また、預貯金からNISA口座へ資金を移すことは、金融資産全体で見れば資産の置き場所を変える行為です。
NISAへの投資額を支出として計上し、金融資産からも同額を差し引くと、二重計上になるため注意しましょう。
STEP4|90歳・95歳までの金融資産残高を確認する
NISAでの積立投資は、定年までの評価額だけで判断するものではありません。
定年後にどの程度取り崩す必要があるか、90歳・95歳まで金融資産がどのように変化するかを確認しましょう。
また、運用資産が大きく値下がりした場合でも、必要な生活費を確保できるか考えることが重要です。
キャッシュフロー表を活用することで、NISAへの投資額を増やした場合だけでなく、積立額を減らした場合や、定年後に運用を続けた場合なども検討できます。
まとめ|50代のNISAは老後の使い方まで考えて活用する
50代からのNISA活用では、制度の非課税メリットを理解するだけでなく、将来の生活資金とのバランスを考えることが重要です。
最後に、この記事のポイントをまとめます。
1.50代からでもNISAは活用できる
定年までの期間だけでなく、定年後も運用を続ける可能性を考えましょう。
2.非課税枠を使い切る必要はない
年間360万円は上限であり、家計に合った金額で利用できます。
3.つみたて投資枠と成長投資枠は目的に合わせて使う
枠の名称だけで判断せず、購入する商品のリスクや資産配分を確認しましょう。
4.退職金をすぐに投資へ回さない
老後の生活費や予定支出を確保したうえで、長期運用できる資金を検討しましょう。
5.定年後の取り崩しも考えておく
NISA口座の資産は必要に応じて売却できます。預貯金との組み合わせや、資産配分の見直しも重要です。
6.キャッシュフロー表で老後資金全体を確認する
NISA口座だけでなく、預貯金や課税口座も含めて、将来の金融資産残高を確認しましょう。
NISAは、老後資金を準備するうえで活用できる制度の一つです。
しかし、NISAを利用すること自体が目的ではありません。
50代からの資産運用で大切なのは、老後の生活を支えるために、必要なお金を確保しながら金融資産を管理することです。
これまでの資産運用シリーズで紹介してきた、ポートフォリオ、リスク分散、現金の確保、退職金の使い道、資産の取り崩しといった考え方を組み合わせて、自分の家庭に合った資産運用を検討してみてください。
参考資料・出典
- 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html - 金融庁「NISAに関するよくある質問」
https://www.fsa.go.jp/policy/nisa2/question/ - 国税庁「No.1535 NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm - 日本証券業協会「NISAのよくある質問」
https://www.jsda.or.jp/nisa/faq/ - 金融庁「資産形成の基本」
https://www.fsa.go.jp/policy/nisa2/invest/
※制度内容は2026年10月時点の成人向けNISAを基本に記載しています。将来の制度変更や金融商品の取扱条件については、最新の公的情報をご確認ください。