年金の繰上げ・繰下げ受給を比較|60歳・65歳・70歳で年金額はいくら変わる?
 sambaking
「年金は65歳から受け取るのが普通だけど、60歳からもらった方がいいの?」
「70歳まで受給を遅らせると42%増えると聞いたけれど、本当に得なの?」
「結局、何歳から年金を受け取るのが一番いいのだろう?」
50代になると、定年後の働き方とともに考えておきたいのが、公的年金の受給開始年齢です。
老齢年金は原則65歳から受け取りますが、希望すれば60歳から繰り上げたり、75歳まで繰り下げたりすることができます。
ただし、受給開始年齢を変えると、受け取る年金額も変わります。
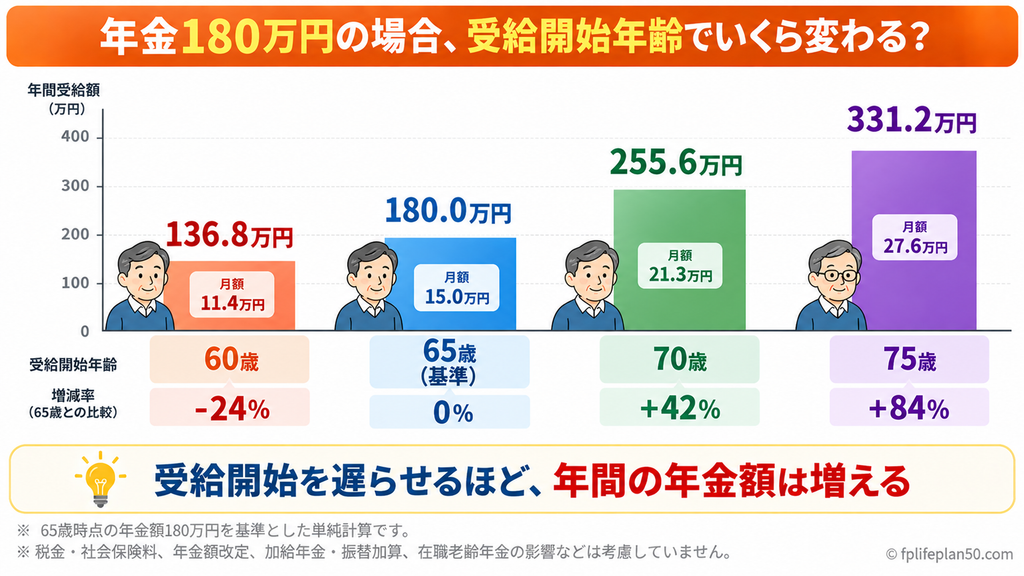
例えば、65歳から受け取る年金額が年間180万円の場合、一定の条件では次のようになります。
- 60歳から受給:年間136.8万円
- 65歳から受給:年間180万円
- 70歳から受給:年間255.6万円
- 75歳から受給:年間331.2万円
75歳まで繰り下げれば年金額は大きく増えますが、その間は年金を受け取らずに生活する必要があります。
また、年金の受給総額だけでなく、税金・社会保険料、加給年金、健康状態、就労予定、金融資産の残高なども考慮しなければなりません。
この記事では、2026年時点の制度をもとに、年金の繰上げ・繰下げ受給の仕組みを解説します。
さらに、年間受給額と累計受給額を具体的に比較し、50代から受給開始年齢を考える方法を紹介します。
年金は原則65歳から受け取る
公的年金のうち、老後に受け取る年金には、主に次の2種類があります。
| 年金の種類 | 内容 |
|---|---|
| 老齢基礎年金 | 国民年金の加入状況などに応じて受け取る年金 |
| 老齢厚生年金 | 厚生年金の加入期間や報酬などに応じて受け取る年金 |
会社員として厚生年金に加入していた方は、受給資格を満たしていれば、原則65歳から老齢基礎年金と老齢厚生年金を受け取ります。
ただし、受給開始年齢は一定の範囲で変更できます。
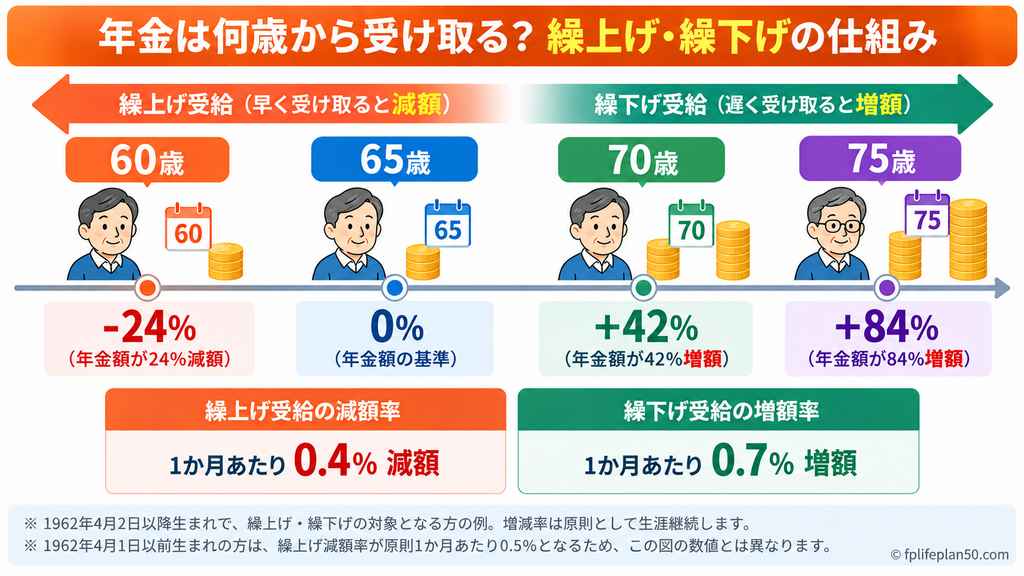
繰上げ受給
65歳より早く年金を受け取る方法です。早く受け取れる代わりに、年金額が減額されます。
繰下げ受給
65歳より遅く年金を受け取る方法です。受給開始を遅らせる代わりに、年金額が増額されます。
繰上げ・繰下げによる増減率は、原則として生涯変わりません。
ただし、毎年の年金額そのものは、年金額改定などによって変動することがあります。
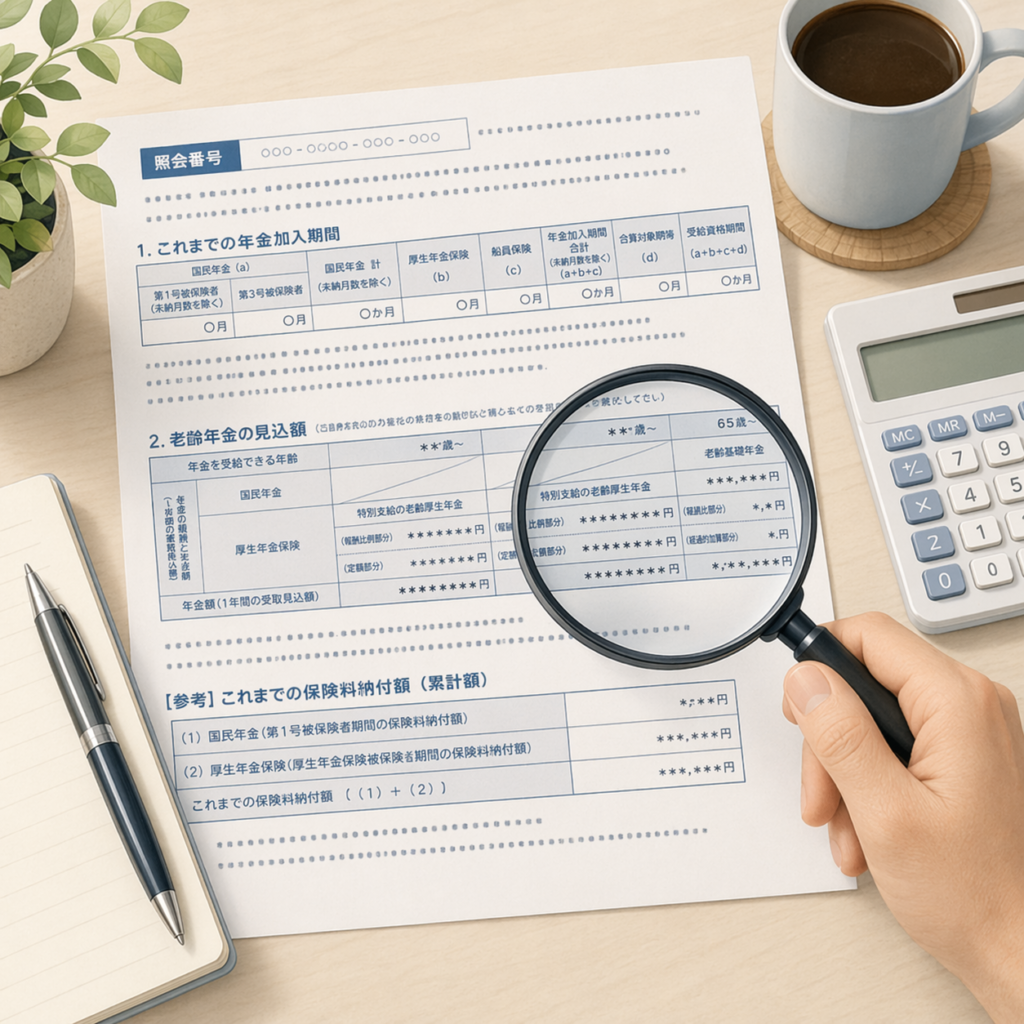
ねんきん定期便の見方を解説|50代が確認したい年金見込額とチェックポイント
毎年、誕生月になると日本年金機構から「ねんきん定期便」が届きます。 届いたときに、 「とりあえず年金額だけ見ている」 「数字がたくさん書かれていて、どこを見ればよ…
 50代からのライフプラン
年金の繰上げ受給とは?
繰上げ受給とは、原則65歳から受け取る老齢年金を、60歳から65歳になるまでの間に前倒しして受け取る制度です。
受給開始年齢と減額率
1962年4月2日以降生まれの方は、繰上げ請求を1か月早めるごとに、年金額が0.4%減額されます。
計算式は次のとおりです。
減額率=0.4%×繰り上げた月数
例えば、65歳からの年金を60歳から受け取る場合、60か月繰り上げるため、
0.4%×60か月=24%
となります。
| 受給開始年齢 | 繰上げ期間 | 減額率 |
|---|---|---|
| 60歳 | 60か月 | −24.0% |
| 61歳 | 48か月 | −19.2% |
| 62歳 | 36か月 | −14.4% |
| 63歳 | 24か月 | −9.6% |
| 64歳 | 12か月 | −4.8% |
| 65歳 | 0か月 | 0% |
※各年齢に達した時点で請求するモデルです。1962年4月2日以降生まれの方を前提とします。
なお、1962年4月1日以前生まれの方は、原則として1か月あたり0.5%、最大30%の減額率が適用されます。
現在50代の読者は、通常0.4%の減額率が適用される世代です。
繰上げ受給のメリット
繰上げ受給の最大のメリットは、65歳になる前から年金収入を得られることです。
例えば、60歳で定年退職し、65歳まで働かない場合、給与収入がなくなる期間の生活費を年金で補うことができます。
その結果、預貯金などの金融資産を取り崩す金額を抑えられる可能性があります。
また、年金を早く受け取り始めるため、一定の年齢までは65歳受給より累計受給額が多くなります。
繰上げ受給の注意点
繰上げ受給には、次のような注意点があります。
① 減額率は生涯変わらない
60歳から受け取った場合、原則として24%減額された年金を生涯受け取ります。
65歳になったからといって、本来の年金額に戻るわけではありません。
② 請求後は取り消せない
一度繰上げ請求をすると、原則として取り消しや変更はできません。
③ 国民年金の任意加入や追納ができなくなる
繰上げ請求後は、国民年金の任意加入や保険料免除期間などの追納ができなくなります。
④ 障害年金などに影響する
繰上げ請求後は、事後重症による障害基礎年金などを請求できなくなる場合があります。
また、寡婦年金や遺族年金との関係にも注意が必要です。
⑤ 働いている場合は年金が支給停止されることがある
厚生年金に加入して働いている場合、在職老齢年金の仕組みによって、老齢厚生年金の一部または全部が支給停止されることがあります。
繰上げ受給は、単に「早くもらえるから有利」と判断せず、制度上の影響を確認する必要があります。
年金の繰下げ受給とは?
繰下げ受給とは、65歳からの老齢年金を受け取らず、66歳以降に受給開始を遅らせる制度です。
対象となる方は、原則75歳まで繰り下げることができます。
受給開始年齢と増額率
繰下げ受給では、受給開始を1か月遅らせるごとに、年金額が0.7%増額されます。
計算式は次のとおりです。
増額率=0.7%×繰り下げた月数
例えば、70歳まで5年間繰り下げる場合は、
0.7%×60か月=42%
となります。
| 受給開始年齢 | 繰下げ期間 | 増額率 |
|---|---|---|
| 65歳 | 0か月 | 0% |
| 66歳 | 12か月 | +8.4% |
| 67歳 | 24か月 | +16.8% |
| 68歳 | 36か月 | +25.2% |
| 69歳 | 48か月 | +33.6% |
| 70歳 | 60か月 | +42.0% |
| 75歳 | 120か月 | +84.0% |
※原則65歳で受給権が発生し、各年齢で繰下げ請求する場合のモデルです。
ただし、75歳までの繰下げが可能なのは、原則として1952年4月2日以降生まれの方などです。
それ以前の生年月日の方には、上限年齢が70歳となる取り扱いがあります。
また、遺族年金や障害年金の受給権がある場合などには、繰下げができない、または繰下げ期間に制限が生じることがあります。
繰下げ受給のメリット
繰下げ受給の最大のメリットは、受給開始後の年金額を増やせることです。
例えば、65歳から年間180万円を受け取れる方が70歳まで繰り下げた場合、年金額は42%増加し、年間255.6万円になります。
長生きした場合、65歳から受け取るより累計受給額が多くなる可能性があります。
また、公的年金は原則として生涯受け取れるため、長寿による生活費不足への備えにもなります。
繰下げ受給の注意点
① 繰下げ期間中の生活費が必要
70歳まで繰り下げる場合、65歳から70歳までの5年間は、その年金を受け取りません。
給与収入や預貯金などで生活費を確保する必要があります。
② 増額対象にならない年金がある
加給年金や振替加算は、繰下げによる増額の対象になりません。
また、老齢厚生年金の繰下げ待機期間中は、加給年金を受け取れません。
③ 税金・社会保険料が増える場合がある
繰下げによって年金額が増えると、所得税・住民税や医療保険料、介護保険料などの負担が増える可能性があります。
そのため、額面の年金増加額と、実際の手取り増加額は一致しません。
④ 在職老齢年金の影響を受ける場合がある
65歳以降も働き、老齢厚生年金の一部が在職老齢年金制度によって支給停止される場合、その支給停止相当額は繰下げ増額の対象になりません。
⑤ 老齢基礎年金と老齢厚生年金は別々に繰り下げられる
例えば、老齢厚生年金は65歳から受け取り、老齢基礎年金だけを70歳まで繰り下げることも可能です。
夫婦の年齢差や加給年金の有無によっては、両方を一律に繰り下げるより、別々に考える方が適している場合があります。
60歳・65歳・70歳・75歳の年金額を比較
ここからは、具体的な数字で比較してみましょう。
年金額180万円のモデルケース
次の条件を設定します。
| 項目 | 条件 |
|---|---|
| 65歳時点の年金額 | 年間180万円 |
| 受給開始年齢 | 60歳・65歳・70歳・75歳 |
| 繰上げ減額率 | 1か月あたり0.4% |
| 繰下げ増額率 | 1か月あたり0.7% |
| 年金額改定 | 考慮しない |
| 税金・社会保険料 | 考慮しない |
| 加給年金・振替加算 | 考慮しない |
| 在職老齢年金 | 考慮しない |
※1962年4月2日以降生まれで、繰上げ・繰下げの対象となる方を想定した単純モデルです。
年間受給額の比較表
| 受給開始年齢 | 増減率 | 年間受給額 | 月額換算 |
|---|---|---|---|
| 60歳 | −24% | 136.8万円 | 11.4万円 |
| 65歳 | 0% | 180.0万円 | 15.0万円 |
| 70歳 | +42% | 255.6万円 | 21.3万円 |
| 75歳 | +84% | 331.2万円 | 27.6万円 |
計算式は次のとおりです。
60歳から受給
180万円×(1-0.24)=136.8万円
65歳から受給
180万円×1.00=180万円
70歳から受給
180万円×(1+0.42)=255.6万円
75歳から受給
180万円×(1+0.84)=331.2万円
60歳受給と75歳受給を比較すると、年間受給額には194.4万円の差があります。
ただし、75歳から受け取る場合は、60歳から受け取る場合より15年間も受給開始が遅くなります。
そのため、年間受給額だけでは有利・不利を判断できません。
何歳まで生きると受給総額が逆転する?
年金の受給開始年齢を比較する際、よく話題になるのが「損益分岐点」です。
例えば、65歳から受け取る場合と70歳から受け取る場合では、何歳まで生きると累計受給額が逆転するのでしょうか。
累計受給額の比較
先ほどの年金額180万円のモデルケースで、各年齢までの累計受給額を計算します。
| 到達年齢 | 60歳受給 | 65歳受給 | 70歳受給 | 75歳受給 |
|---|---|---|---|---|
| 65歳 | 684万円 | 0万円 | 0万円 | 0万円 |
| 70歳 | 1,368万円 | 900万円 | 0万円 | 0万円 |
| 75歳 | 2,052万円 | 1,800万円 | 1,278万円 | 0万円 |
| 80歳 | 2,736万円 | 2,700万円 | 2,556万円 | 1,656万円 |
| 85歳 | 3,420万円 | 3,600万円 | 3,834万円 | 3,312万円 |
| 90歳 | 4,104万円 | 4,500万円 | 5,112万円 | 4,968万円 |
| 95歳 | 4,788万円 | 5,400万円 | 6,390万円 | 6,624万円 |
※各年齢に到達する直前までの受給年数で計算しています。例えば65歳欄の「60歳受給」は5年間分、「65歳受給」は受給開始時点のため0円です。受給開始月や実際の支払月は考慮していません。
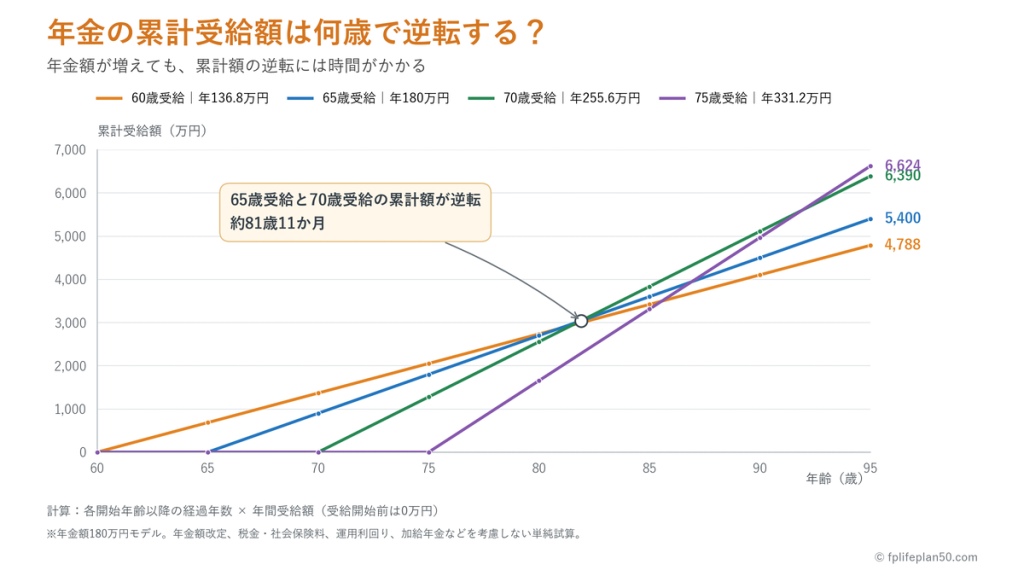
この表から、受給開始年齢によって累計受給額が逆転する時期が異なることが分かります。
65歳受給と70歳受給の損益分岐点
65歳から受給する場合は、70歳までに5年間で900万円を受け取ります。
一方、70歳から受給する場合は、年間255.6万円です。
70歳以降の年間受給額の差は、
255.6万円-180万円=75.6万円
です。
70歳時点での累計差900万円を埋めるには、
900万円÷75.6万円=約11.90年
かかります。
つまり、約81歳11か月で、70歳受給の累計受給額が65歳受給に追いつく計算です。
主な組み合わせの損益分岐点
| 比較 | 累計受給額が逆転する年齢 |
|---|---|
| 60歳受給と65歳受給 | 約80歳10か月 |
| 65歳受給と70歳受給 | 約81歳11か月 |
| 65歳受給と75歳受給 | 約86歳11か月 |
| 70歳受給と75歳受給 | 約91歳11か月 |
※年間受給額を一定とし、税金・社会保険料、年金額改定、加給年金などを考慮しない単純計算です。月単位の実際の支払時期によって異なる場合があります。
このように、受給開始を遅らせるほど年間受給額は増えますが、累計受給額が逆転するまでには一定の年数が必要です。
単純な損益分岐点だけでは判断できない理由
損益分岐点は参考になりますが、それだけで受給開始年齢を決めることはおすすめできません。
主な理由は次のとおりです。
① 実際の手取り額が異なる
繰下げによって年金額が増えると、税金や社会保険料も増える場合があります。
② 受給開始までの生活費が必要
繰下げ期間中に金融資産を取り崩す場合、その後の資産残高に影響します。
③ 健康状態や生活設計は人によって異なる
何歳まで働くか、いつ旅行や趣味にお金を使いたいかによって、年金の役割は変わります。
④ 夫婦で受給開始時期が異なる
夫婦に年齢差がある場合、それぞれの年金受給開始時期を確認する必要があります。
⑤ 加給年金などの影響がある
加給年金の対象となる場合、老齢厚生年金を繰り下げると受け取れなくなる期間が生じることがあります。
したがって、損益分岐点は判断材料の一つとして利用し、家計全体で考えることが重要です。
加給年金とは?2026年度の支給額・対象条件と配偶者が65歳になるとどうなるかを解説
加給年金とは?2026年度の配偶者加給年金額は特別加算込みで最大年423,700円。受給条件、厚生年金20年以上の要件、配偶者が65歳になると終了する仕組み、支給停止や振替加…
繰上げ・繰下げ受給で注意したいこと
税金・社会保険料への影響
老齢年金は、原則として雑所得として所得税・住民税の対象になります。
ただし、公的年金等控除や基礎控除などがあるため、年金収入の全額に税金がかかるわけではありません。
また、年金額や所得状況によって、国民健康保険料、後期高齢者医療保険料、介護保険料などが変わる場合があります。
繰下げ受給によって額面が42%増えても、手取り額が42%増えるとは限りません。
年金受給開始年齢を比較する際は、できるだけ手取り額で検討しましょう。
加給年金への影響
加給年金は、一定の条件を満たす老齢厚生年金の受給者に、生計を維持している65歳未満の配偶者などがいる場合に加算される制度です。
しかし、老齢厚生年金の繰下げ待機期間中は、加給年金を受け取れません。
例えば、夫65歳・妻60歳で加給年金の対象になる場合、夫が老齢厚生年金を70歳まで繰り下げると、妻が65歳になるまでの加給年金を受け取れなくなる可能性があります。
この場合、老齢厚生年金は65歳から受け取り、老齢基礎年金だけを繰り下げる方法も検討できます。
加給年金の対象になる可能性がある方は、受給開始年齢を決める前に確認しておきましょう。
在職老齢年金との関係
60歳以降も会社員として働く場合は、在職老齢年金にも注意が必要です。
在職老齢年金は、厚生年金に加入して働きながら老齢厚生年金を受け取る場合などに、給与・賞与と年金額に応じて老齢厚生年金の一部または全部が支給停止される制度です。
2026年4月からは、支給停止の基準額が月65万円に引き上げられています。
ただし、判定には老齢厚生年金の基本月額と総報酬月額相当額を使用するため、単純に年収だけで判断することはできません。
また、在職老齢年金によって支給停止される老齢厚生年金の部分は、繰下げ増額の対象になりません。
65歳以降も働く予定の方は、給与収入と年金の関係を確認しましょう。
障害年金などへの影響
繰上げ受給では、請求後に事後重症による障害基礎年金などを請求できなくなる場合があります。
また、繰下げ受給では、障害年金や遺族年金の受給権がある場合に、繰下げができない、または繰下げによる増額が制限されることがあります。
これらは個人の年金加入歴や受給権によって判断が異なるため、該当する可能性がある場合は、年金事務所などで確認することが重要です。
50代は何を基準に受給開始年齢を考える?
50代のうちに受給開始年齢を考える場合、次の5つの視点が役立ちます。
① 何歳まで働く予定か
60歳で退職するのか、65歳まで再雇用で働くのか、70歳まで働くのかによって、年金に頼る必要性が変わります。
② 年金受給開始までの生活費を確保できるか
繰下げ受給を選ぶ場合、年金を受け取らない期間の生活費を、給与や金融資産などで賄う必要があります。
③ 金融資産にどの程度の余裕があるか
預貯金や投資資産が十分にある場合は、年金を繰り下げる選択肢を検討しやすくなります。
ただし、住宅修繕費や医療費などの大きな支出にも備える必要があります。
④ 夫婦の年齢差と年金額
夫婦それぞれの受給開始年齢と年金見込額を確認します。
加給年金の対象になる可能性がある場合は、その受給期間も考慮します。
⑤ 健康状態や老後の生活設計
年金を早く受け取って旅行や趣味に使いたいのか、長寿に備えて将来の年金額を増やしたいのかによって、適した選択は異なります。
年金の受給開始年齢に、すべての人に共通する正解はありません。
自分の生活設計に合わせて判断することが大切です。
キャッシュフロー表で受給開始年齢を比較する方法
年金の受給開始年齢を比較する際に役立つのが、キャッシュフロー表です。
第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
前回「第10回 退職金を入力しよう」は、退職金やDC・iDeCoの一時金を、受け取る予定の年に入力しました。 今回は、定年後の給与収入や公的年金、企業年金、個人年金などを…
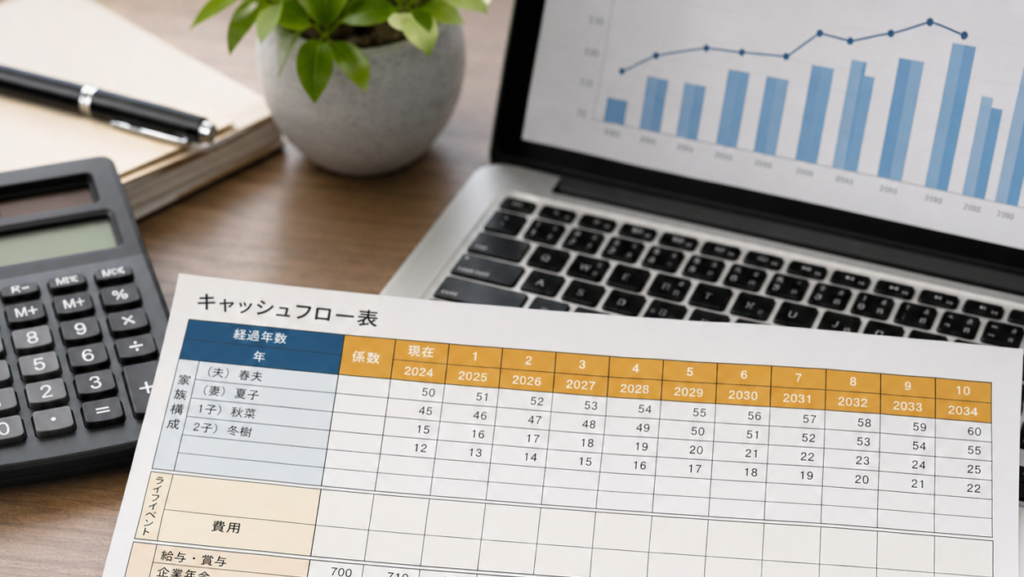
キャッシュフロー表では、将来の収入・支出・金融資産残高を年ごとに整理できます。
例えば、次の3つのケースを比較します。
| 比較ケース | 年金受給開始年齢 |
|---|---|
| ケースA | 60歳 |
| ケースB | 65歳 |
| ケースC | 70歳 |
STEP1|それぞれの年金見込額を確認する
ねんきんネットの使い方|登録方法から年金見込額の確認・試算まで解説
ねんきんネットの使い方を50代向けに解説。マイナポータルとの連携やユーザIDの登録方法、年金記録の確認、将来の年金見込額の試算、受給開始年齢や働き方を変えた比較方…
ねんきんネットを利用して、受給開始年齢ごとの年金見込額を確認します。
今後の働き方も変更できるため、60歳退職、65歳まで再雇用などの条件も比較できます。
STEP2|年金の手取り額を整理する
試算された年金見込額は、基本的に税金や社会保険料を差し引く前の金額です。
キャッシュフロー表では、できるだけ手取り額に換算して入力します。
STEP3|年金を受け取らない期間の収入と支出を入力する
70歳まで繰り下げる場合は、65歳から70歳までの年金収入がありません。
その期間の生活費を、給与収入や金融資産などでどのように賄うか確認します。
STEP4|金融資産残高を比較する
それぞれの受給開始年齢について、75歳、80歳、90歳、95歳などの金融資産残高を比較します。
例えば、70歳まで繰り下げることで年金額が増えても、それまでに金融資産を大きく取り崩してしまう場合があります。
一方、60歳から繰上げ受給すると、当面の資産取り崩しを抑えられても、その後の年金収入は少なくなります。
重要なのは、年金の累計受給額だけでなく、老後の金融資産残高がどのように推移するかです。
複数の受給開始年齢を比較することで、自分の生活設計に合った選択肢を考えやすくなります。
まとめ|年金の受給開始年齢は老後資金全体で判断しよう
年金の繰上げ・繰下げ受給について、重要なポイントを整理します。
1.年金は原則65歳から受け取る
希望により、一定の条件のもとで繰上げ・繰下げができます。
2.繰上げ受給では年金額が減額される
1962年4月2日以降生まれの方は、1か月あたり0.4%、最大24%の減額です。
3.繰下げ受給では年金額が増額される
1か月あたり0.7%、最大84%の増額となります。
4.年間受給額と累計受給額は異なる
受給開始を遅らせると年間受給額は増えますが、累計受給額が逆転するまでには一定の期間が必要です。
5.税金・社会保険料や加給年金にも注意する
額面の年金額だけでは、実際の手取りや家計への影響を判断できません。
6.夫婦の年齢差や働き方を考慮する
本人と配偶者それぞれの年金受給開始時期を確認しましょう。
7.キャッシュフロー表で金融資産の推移を比較する
60歳・65歳・70歳など、複数のケースで将来の資産残高を確認することが重要です。
年金の受給開始年齢は、老後の生活に長期間影響する選択です。
「何歳まで生きれば得か」という視点だけでなく、定年後の収入、生活費、金融資産、健康状態などを総合的に考えましょう。
50代のうちからねんきんネットで年金見込額を確認し、キャッシュフロー表を使って複数のケースを比較しておくことをおすすめします。
参考資料・出典
- 日本年金機構「年金の繰上げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-01.html - 日本年金機構「年金の繰下げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html - 日本年金機構「令和4年4月から年金制度が改正されました」
https://www.nenkin.go.jp/oshirase/topics/2022/0401.html - 日本年金機構「年金制度改正に関するお知らせ」
- 日本年金機構「ねんきんネットによる年金見込額試算」
※制度の説明は2026年10月時点の公表情報に基づきます。計算例は年金額改定、税金、社会保険料などを考慮しない単純モデルです。