加給年金とは?2026年度の支給額・対象条件と配偶者が65歳になるとどうなるかを解説
 sambaking
「年金には、配偶者がいると上乗せされる制度があると聞いたけれど、本当?」
「妻が自分より5歳年下の場合、年金はいくら増えるの?」
「配偶者が65歳になったら、加給年金はどうなる?」
50代から老後の年金収入を考える際に、確認しておきたい制度の一つが加給年金です。
加給年金は、一定の条件を満たす老齢厚生年金の受給者に、生計を維持している配偶者や子がいる場合、年金額に上乗せされる仕組みです。
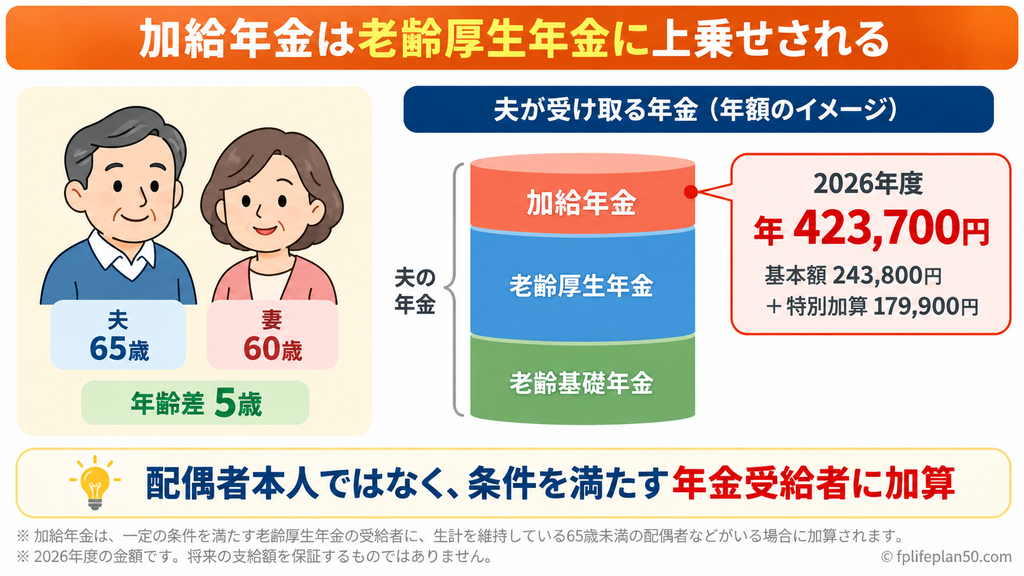
2026年度の配偶者加給年金額は、基本額と特別加算を合わせると、現在50代の方が将来の受給を考える際の基準額で年423,700円です。
ただし、配偶者がいるだけで必ず受け取れるわけではありません。
本人の厚生年金加入期間、配偶者の年齢・収入・年金受給権など、複数の条件があります。
また、配偶者が65歳になると、加給年金は原則として終了します。
この記事では、2026年度の加給年金額と支給条件、夫婦の年齢差による受給期間の違い、振替加算との関係、繰下げ受給の注意点まで具体例を交えて解説します。
最後に、加給年金をキャッシュフロー表へ反映する方法も紹介します。
※制度・金額は2026年10月時点の公表情報に基づきます。将来の受給額は年度改定や制度変更によって変わる可能性があります。
加給年金とは?
老齢厚生年金に上乗せされる仕組み
加給年金は、一定の要件を満たす方の老齢厚生年金に加算される年金です。
一般的には、厚生年金に長期間加入した方が65歳になった時点で、生計を維持している65歳未満の配偶者がいる場合などに対象となります。
例えば、夫が65歳で老齢厚生年金を受け取り始めたとき、妻が60歳で、ほかの条件も満たしていれば、夫の年金に配偶者加給年金が上乗せされる場合があります。
ここで重要なのは、加給年金は配偶者本人に支払われる年金ではなく、条件を満たす老齢厚生年金の受給者に加算されるという点です。
また、老齢基礎年金だけを受け取る方には、老齢厚生年金の配偶者加給年金は加算されません。
配偶者や子がいる場合の加算
加給年金の対象となる家族は、一定の条件を満たす配偶者と子です。
| 対象者 | 主な年齢条件 |
|---|---|
| 配偶者 | 65歳未満 |
| 子 | 18歳になった年度の3月31日まで |
| 障害のある子 | 障害等級1級・2級の状態にある20歳未満の子 |
※配偶者の年齢条件には、非常に古い生年月日の方を対象とする例外があります。
子の加算もありますが、50代の会社員にとっては、配偶者との年齢差が重要なポイントになることが多いでしょう。
加給年金を受け取れる条件
配偶者加給年金を受け取るには、主に次の条件を確認する必要があります。
厚生年金の加入期間
基本となるのは、老齢厚生年金を受け取る本人の厚生年金加入期間が原則20年以上あることです。
例えば、22歳から60歳まで会社員として厚生年金に加入していた方は、加入期間が38年間となるため、通常はこの期間要件を満たします。
一方、厚生年金加入期間が15年しかない場合は、原則として対象になりません。
ただし、一定の生年月日や加入歴に該当する方には、中高齢者の加入期間の特例があります。
また、65歳時点では加入期間が20年未満でも、その後の厚生年金加入によって20年以上になった場合は、年金額の改定時などに加算対象となる場合があります。
ねんきん定期便の見方を解説|50代が確認したい年金見込額とチェックポイント
毎年、誕生月になると日本年金機構から「ねんきん定期便」が届きます。 届いたときに、 「とりあえず年金額だけ見ている」 「数字がたくさん書かれていて、どこを見ればよ…
 50代からのライフプラン
配偶者・子の年齢と生計維持条件
配偶者加給年金では、原則として配偶者が65歳未満であることが必要です。
さらに、受給者本人が配偶者の生計を維持していることも条件になります。
日本年金機構では、生計維持関係について、原則として次の2点を確認します。
① 生計を同じくしていること
同居している場合のほか、別居していても仕送りなどによって生計を同じくしていると認められる場合があります。
② 配偶者の収入要件を満たしていること
原則として、配偶者の前年の収入が850万円未満、または所得が655万5,000円未満であることが必要です。
例えば、妻がパート勤務で年収150万円の場合、収入要件だけを見れば基準を満たします。
ただし、実際に加給年金を受け取れるかどうかは、本人の加入期間や配偶者自身の年金受給権なども含めて判断されます。
なお、収入要件には、近い将来に収入が基準未満になる見込みがある場合などの取り扱いもあります。
配偶者自身の年金による支給停止
配偶者が65歳未満であっても、加給年金が支給停止される場合があります。
特に注意したいのが、配偶者自身に厚生年金加入期間が原則20年以上ある老齢厚生年金などの受給権がある場合です。
2022年4月からの制度では、対象となる老齢厚生年金などを実際に受け取っていなくても、受け取る権利がある場合には、原則として配偶者加給年金が支給停止されます。
例えば、妻が63歳で、厚生年金加入期間が30年間あり、特別支給の老齢厚生年金を受け取る権利が発生した場合です。
夫の加給年金は、妻が65歳になる前でも支給停止される場合があります。
一方、妻の厚生年金加入期間が短い場合には、妻が年金を受け取っていても、加給年金が直ちに停止されるとは限りません。
また、配偶者が障害年金を受けられる場合にも支給停止となることがあります。
配偶者自身の年金加入歴と受給権の有無は、必ず確認しましょう。
加給年金はいくらもらえる?
2026年度の支給額
2026年度の加給年金額は次のとおりです。
| 対象者 | 年額 |
|---|---|
| 配偶者 | 243,800円 |
| 1人目・2人目の子 | それぞれ243,800円 |
| 3人目以降の子 | それぞれ81,300円 |
※2026年4月分からの年額です。配偶者については、受給者本人の生年月日に応じた特別加算が付く場合があります。
例えば、加算対象となる配偶者が1人いる場合、基本額は年243,800円です。
ただし、現在50代の方が将来受け取るケースを考える際には、次に説明する特別加算も重要です。
配偶者加給年金の特別加算
配偶者加給年金には、老齢厚生年金を受け取る本人の生年月日に応じた特別加算があります。
2026年度の金額は次のとおりです。
| 年金受給者本人の生年月日 | 特別加算額 | 合計年額 |
|---|---|---|
| 1934年4月2日~1940年4月1日 | 36,000円 | 279,800円 |
| 1940年4月2日~1941年4月1日 | 71,900円 | 315,700円 |
| 1941年4月2日~1942年4月1日 | 108,000円 | 351,800円 |
| 1942年4月2日~1943年4月1日 | 143,900円 | 387,700円 |
| 1943年4月2日以降 | 179,900円 | 423,700円 |
現在50代の会社員であれば、本人の生年月日は1943年4月2日以降に該当します。
そのため、ほかの条件を満たした場合の2026年度の配偶者加給年金額は、次のようになります。
基本額243,800円+特別加算179,900円=年423,700円
月額に換算すると、約35,308円です。
ただし、加給年金は毎月一定額を給与のように受け取る仕組みではなく、公的年金の支払時期に合わせて支給されます。
また、ここで示した金額は2026年度のものであり、将来の受給開始時点の金額とは異なる可能性があります。
加給年金が停止・終了するケース
加給年金は、一度受け取り始めたら生涯続くものではありません。
特に、次のような場合に停止・終了します。
| ケース | 主な取り扱い |
|---|---|
| 配偶者が65歳になる | 原則として終了 |
| 配偶者に対象となる老齢厚生年金などの受給権が発生する | 支給停止 |
| 配偶者が対象となる障害年金を受けられる | 支給停止となる場合がある |
| 離婚・死亡などで生計維持関係がなくなる | 終了 |
| 子が年齢条件を満たさなくなる | その子に対する加算が終了 |
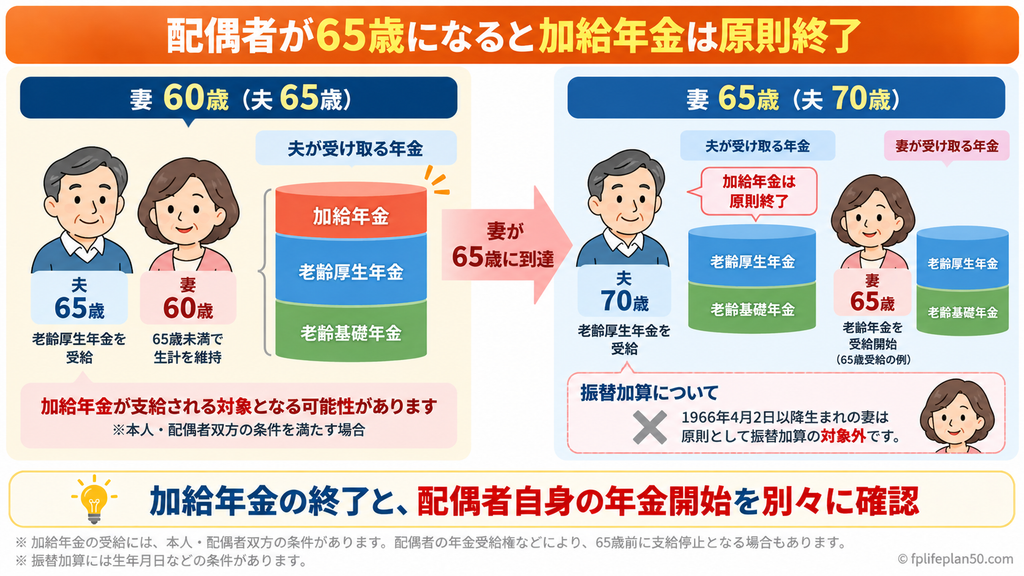
例えば、夫が65歳、妻が60歳のときに加給年金の対象となった場合、妻が65歳になるまでが基本的な受給期間です。
ただし、その途中で妻に対象となる老齢厚生年金の受給権が発生すれば、妻が65歳になる前に支給停止される場合があります。
配偶者が65歳になるまで必ず満額を受け取れるわけではないことに注意しましょう。
なお、2022年4月の制度改正には、改正前から加給年金を受け取っていた方などに対する経過措置があります。
該当する可能性がある場合は、日本年金機構へ個別に確認してください。
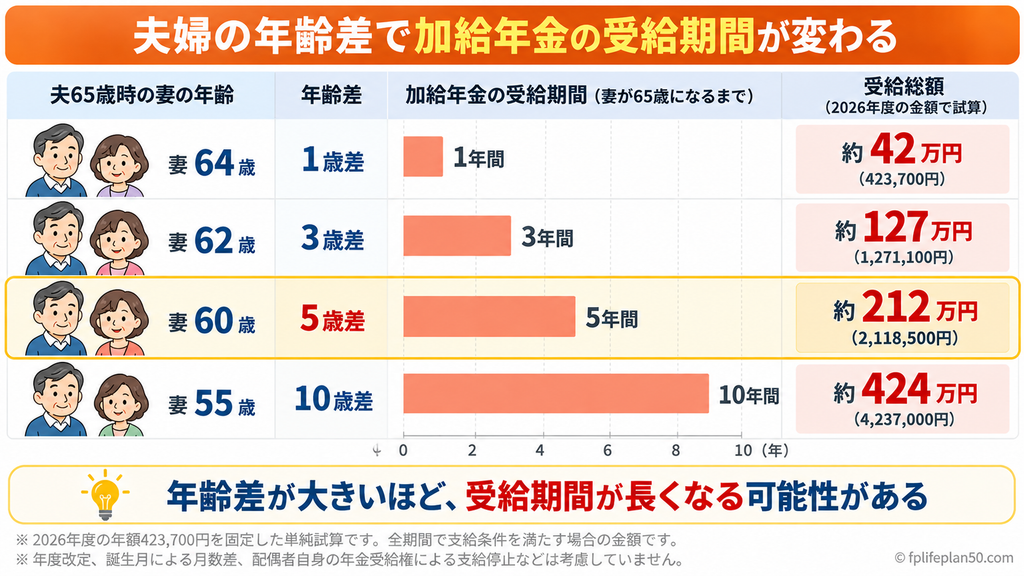
夫婦の年齢差で受給総額はどう変わる?
加給年金は、配偶者が65歳になると原則終了します。
そのため、夫婦の年齢差によって、受け取れる期間が変わります。
ここでは、夫が65歳から老齢厚生年金を受け取り、妻が年下であるケースを考えます。
夫65歳・妻60歳の具体例
次の条件で試算します。
| 項目 | 条件 |
|---|---|
| 夫の年齢 | 65歳 |
| 妻の年齢 | 60歳 |
| 年齢差 | 5歳 |
| 夫の厚生年金加入期間 | 40年 |
| 妻の年金加入状況 | 加給年金の支給停止に該当しない |
| 加給年金額 | 年423,700円 |
| 受給期間 | 5年間と仮定 |
※年額は2026年度の金額で固定し、年度改定は考慮しません。また、5年間すべて満額受給できるものとした概算です。
この場合、加給年金の受給総額は次のとおりです。
423,700円 × 5年間 = 2,118,500円
つまり、約212万円になります。
加給年金は、夫婦の年齢差によって、老後の年金収入に一定の影響を与える可能性があります。
ただし、実際には誕生月や加算開始時期、支給停止条件などによって受給月数が変わるため、この金額はあくまで概算です。
夫婦の年齢差による比較
同じ条件で、妻の年齢だけを変えて比較します。
| 夫65歳時の妻の年齢 | 年齢差 | 想定受給期間 | 受給総額 |
|---|---|---|---|
| 64歳 | 1歳 | 1年間 | 423,700円 |
| 62歳 | 3歳 | 3年間 | 1,271,100円 |
| 60歳 | 5歳 | 5年間 | 2,118,500円 |
| 57歳 | 8歳 | 8年間 | 3,389,600円 |
| 55歳 | 10歳 | 10年間 | 4,237,000円 |
※2026年度の年額を固定した単純計算です。各期間に満額受給できることを仮定しており、将来の受給額を保証するものではありません。
この比較から分かるのは、夫婦の年齢差が大きいほど、加給年金の対象となる期間が長くなる可能性があるということです。
ただし、年齢差だけで受給額が決まるわけではありません。
配偶者自身の厚生年金加入期間や受給権、本人の年金受給開始時期などによって、受給期間は短くなる場合があります。
加給年金と振替加算の違い
加給年金と混同しやすい制度に、振替加算があります。
振替加算とは、配偶者が65歳になって加給年金が終了した際、一定の条件を満たす場合に、その配偶者自身の老齢基礎年金に加算されるものです。
ただし、加給年金を受け取っていた家庭であれば、必ず振替加算が付くわけではありません。
振替加算には生年月日の条件がある
振替加算の対象となる配偶者には、生年月日の条件があります。
原則として、1926年4月2日から1966年4月1日までに生まれた方が対象です。
1966年4月2日以降に生まれた方は、振替加算の対象になりません。
現在50代の方は1966年4月2日以降に生まれているため、原則として振替加算はありません。
つまり、50代の読者が将来の年金収入を考える場合、配偶者が65歳になって加給年金が終了しても、同じ金額が振替加算として引き継がれるわけではないという点が重要です。
加給年金と振替加算の比較
| 項目 | 加給年金 | 振替加算 |
|---|---|---|
| 加算先 | 原則として本人の老齢厚生年金 | 配偶者自身の老齢基礎年金 |
| 主な対象 | 65歳未満の配偶者など | 一定の生年月日・加入歴の条件を満たす配偶者 |
| 主な時期 | 本人の老齢厚生年金受給開始後など | 配偶者が65歳になった後など |
| 2026年度の金額 | 配偶者分は特別加算込みで最大423,700円 | 配偶者の生年月日などにより異なる |
50代の夫婦では、振替加算を見込まずに老後資金計画を立てるケースが一般的です。
加給年金の申請・確認方法
加給年金は、条件を満たせば必ず自動的に加算されると考えないようにしましょう。
日本年金機構では、加給年金の加算に必要な届出を案内しています。
年金請求時に配偶者情報を確認する
老齢年金を請求する際には、配偶者の氏名、生年月日、基礎年金番号などの情報を確認します。
加給年金の対象となる可能性がある場合には、生計維持関係を確認するための書類などが必要になることがあります。
必要書類は、婚姻関係や同居状況、収入状況などによって異なります。
追加の届出が必要になる場合
年金請求時に加給年金の対象者が確認されていなかった場合や、受給開始後に加入期間の要件を満たした場合などには、追加の届出が必要になることがあります。
日本年金機構では、「老齢厚生年金・退職共済年金 加給年金額加算開始事由該当届」などの手続きを案内しています。
また、配偶者の状況が変わり、加給年金の支給停止や終了に該当する場合にも、届出が必要になることがあります。
ねんきんネットで確認できる?
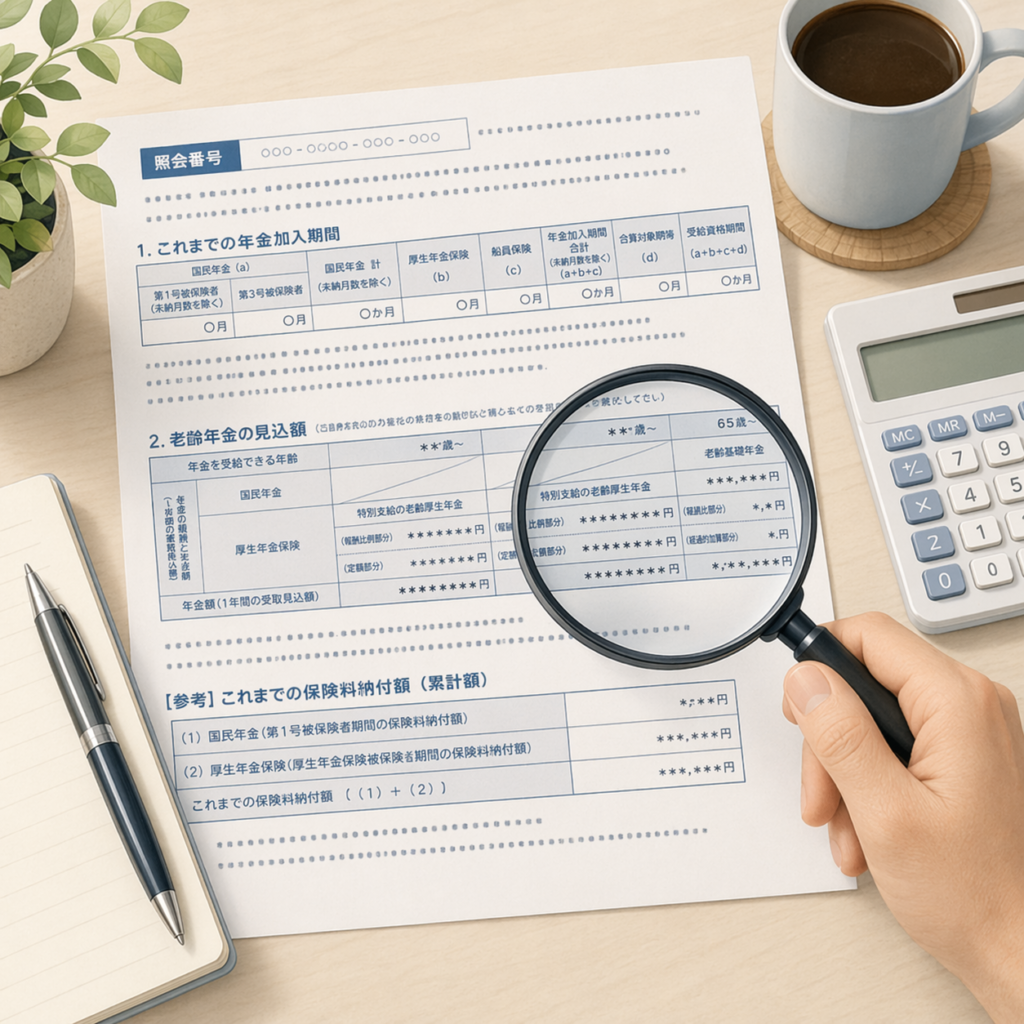
ねんきんネットでは、将来の老齢基礎年金や老齢厚生年金の見込額を試算できます。
ただし、年金をまだ受け取っていない方の試算では、原則として加給年金などの配偶者情報は反映されません。
そのため、ねんきんネットで表示された年金見込額だけを見て、加給年金の対象になるかどうかを判断することはできません。
配偶者加給年金の対象となる可能性がある場合は、日本年金機構や年金事務所で確認しましょう。
ねんきんネットの使い方|登録方法から年金見込額の確認・試算まで解説
ねんきんネットの使い方を50代向けに解説。マイナポータルとの連携やユーザIDの登録方法、年金記録の確認、将来の年金見込額の試算、受給開始年齢や働き方を変えた比較方…
老齢厚生年金を繰り下げる場合は加給年金に注意
年金の受給開始を65歳より遅らせる「繰下げ受給」では、受給開始を遅らせた月数に応じて老齢年金が増額されます。
しかし、加給年金には重要な注意点があります。
老齢厚生年金の繰下げ待機期間中は、加給年金を受け取れません。
また、加給年金額自体は、繰下げによる増額の対象になりません。
例えば、夫が65歳、妻が60歳のときに、夫が老齢厚生年金を70歳まで繰り下げる場合を考えます。
夫が65歳から老齢厚生年金を受け取れば、ほかの条件を満たす場合、妻が65歳になるまで加給年金を受け取れる可能性があります。
一方、夫が70歳まで老齢厚生年金を繰り下げると、65歳から70歳までの待機期間中は加給年金を受け取れません。
夫が70歳になると妻も65歳になるため、その時点では配偶者加給年金の年齢条件を満たさなくなります。
このケースでは、老齢厚生年金を繰り下げたことにより、受け取れた可能性のある加給年金を受け取れなくなることがあります。
ただし、老齢基礎年金と老齢厚生年金は別々に繰り下げることができます。
そのため、老齢基礎年金のみを繰り下げ、老齢厚生年金は65歳から受け取るという選択肢もあります。
年金の繰上げ・繰下げ受給を比較|60歳・65歳・70歳で年金額はいくら変わる?
年金は60歳・65歳・70歳・75歳のどこから受け取るべき?繰上げ・繰下げ受給の減額率・増額率を解説。年金額180万円の具体例で年間受給額、累計受給額、損益分岐点を比較し…
繰下げ受給を検討する場合は、年金本体の増額だけでなく、加給年金への影響も確認しましょう。
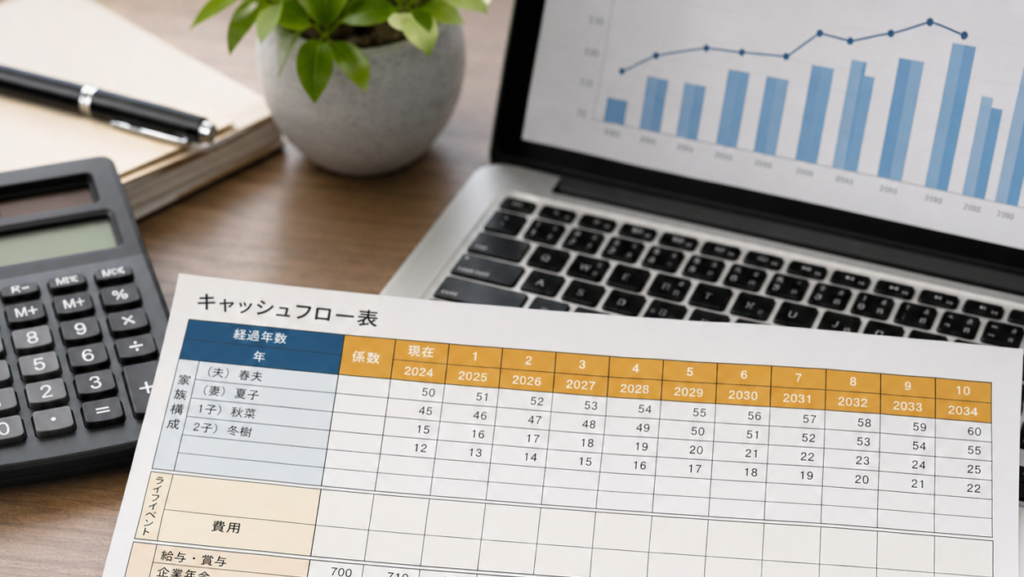
加給年金をキャッシュフロー表に反映する方法
加給年金は、老後の収入計画を立てる際に見落としやすい項目です。
特に夫婦に年齢差がある場合、加給年金の開始・終了によって年金収入が変化するため、キャッシュフロー表に反映しておくことが重要です。
第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
前回「第10回 退職金を入力しよう」は、退職金やDC・iDeCoの一時金を、受け取る予定の年に入力しました。 今回は、定年後の給与収入や公的年金、企業年金、個人年金などを…
STEP1|加給年金の受給開始時期を確認する
まず、老齢厚生年金を受け取る本人の受給開始年齢を確認します。
原則65歳から受給する場合、本人の厚生年金加入期間や配偶者の条件を確認します。
STEP2|配偶者が65歳になる年を確認する
配偶者加給年金は、配偶者が65歳になると原則終了します。
夫婦の生年月日を確認し、受給対象となる期間を整理しましょう。
STEP3|配偶者自身の年金受給権を確認する
配偶者が65歳になる前でも、対象となる老齢厚生年金などの受給権が発生すれば、加給年金が支給停止される場合があります。
特に、配偶者の厚生年金加入期間が長い場合は注意が必要です。
STEP4|年度ごとの収入に反映する
例えば、次の条件を考えます。
- 夫は2036年に65歳
- 妻は2036年に60歳
- 夫は65歳から老齢厚生年金を受給
- 妻の65歳到達まで加給年金の支給条件を満たす
- 加給年金額は2026年度の423,700円を仮置き
この場合、キャッシュフロー表には、2036年から2041年ごろまでの加給年金収入を検討します。
ただし、実際の受給開始・終了は誕生月などによって異なるため、初年度と終了年度は月数を考慮する必要があります。
また、将来の加給年金額は改定される可能性があるため、2026年度の金額を使用する場合は仮定として明記しましょう。
STEP5|手取り収入と区別する
加給年金は公的年金の一部として支給されます。
老後のキャッシュフロー表を手取りベースで作成する場合は、税金や社会保険料への影響も考慮する必要があります。
特に、年金収入の増減によって、所得税や住民税、医療保険料などの負担が変わる場合があります。
加給年金の額面を、そのまま可処分所得の増加額として扱わないことが重要です。
まとめ|加給年金は夫婦の年齢差と受給条件を確認しよう
加給年金は、一定の条件を満たす老齢厚生年金の受給者に、配偶者や子がいる場合に上乗せされる制度です。
最後に、重要なポイントを整理します。
1.厚生年金加入期間が原則20年以上必要
本人の加入期間と老齢厚生年金の受給条件を確認しましょう。
2.配偶者は原則65歳未満であることが条件
夫婦の年齢差によって、受給対象となる期間が変わります。
3.2026年度の配偶者加給年金額は、特別加算込みで最大年423,700円
ただし、受給者本人の生年月日によって金額が異なり、将来の受給額は改定される可能性があります。
4.配偶者自身の年金受給権によって支給停止される場合がある
配偶者が65歳未満であっても、加給年金を受け取れない場合があります。
5.配偶者が65歳になると原則終了する
現在50代の方は、原則として振替加算の対象にもなりません。
6.老齢厚生年金の繰下げには注意する
繰下げ待機期間中は加給年金を受け取れず、加給年金自体も増額されません。
7.キャッシュフロー表で受給期間を確認する
加給年金の開始・終了を年ごとの収入に反映し、老後の金融資産残高を確認しましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
加給年金は、老後の年金収入を考えるうえで見逃せない制度です。
ただし、年齢差だけで受給額が決まるものではありません。
本人と配偶者それぞれの年金加入歴、受給開始時期、働き方を確認し、老後資金計画に反映することが大切です。
参考資料・出典
- 日本年金機構「加給年金額と振替加算」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kakyu-hurikae/20150401.html - 日本年金機構「加給年金額を受けられるようになったとき」
https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/20140421-27.html - 日本年金機構「年金の繰下げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html - 日本年金機構「振替加算を受けられるようになったとき」
https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/20140421-28.html - 日本年金機構「生計維持」
https://www.nenkin.go.jp/service/yougo/sagyo/20160824.html - 日本年金機構「ねんきんネットの年金見込額試算の対象となる年金は何ですか」
https://www.nenkin.go.jp/section/faq/n_net/mikomigaku/shisan/20130430-01.html
※2026年10月時点の制度・公表金額に基づきます。