個人向け国債は50代の資産運用に使える?金利上昇で考えたいポートフォリオへの組み入れ方
 sambaking
「国債は金利が低いから、あまり魅力がない」
そんなイメージを持っている方もいるのではないでしょうか。
確かに、日本では長く低金利が続き、個人向け国債の金利も低い時期が続いていました。
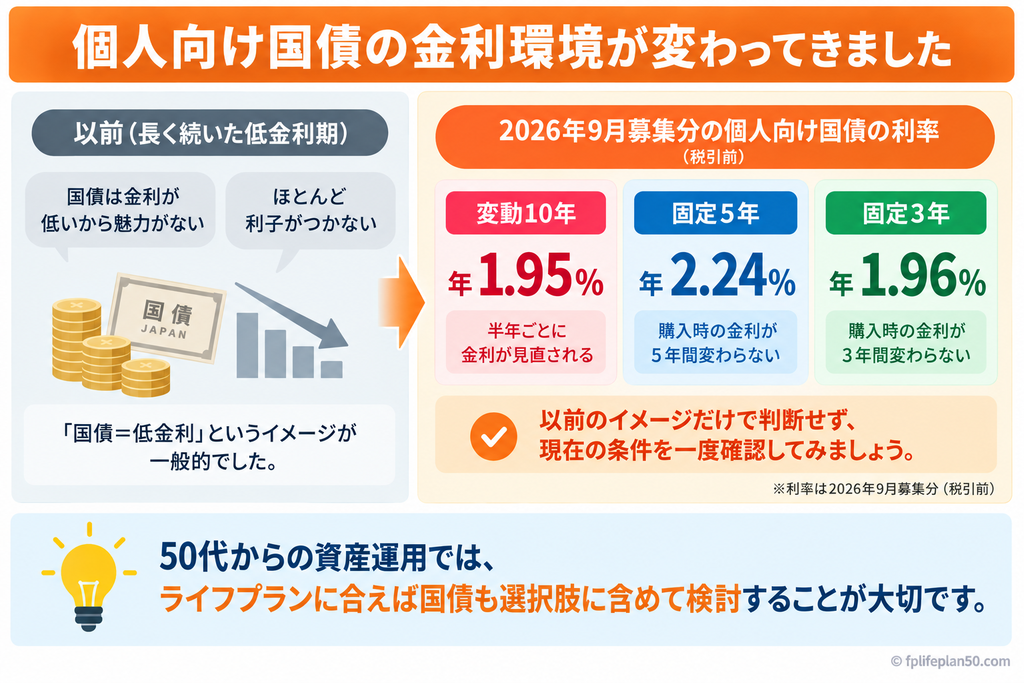
しかし、金利環境は変わってきています。
2026年9月募集の個人向け国債の税引前の利率は、
変動10年 年1.95%
固定5年 年2.24%
固定3年 年1.96%
となっています。
「国債=ほとんど金利がつかない」という以前のイメージだけで判断するのではなく、現在の条件を改めて確認してもよい状況になっています。
ただし、
「金利が上がったから国債を買いましょう」
というのが今回の記事の結論ではありません。
50代からの資産運用で重要なのは、
預貯金
株式
投資信託
債券
など、それぞれの特徴を理解し、自分のライフプランに合わせて組み合わせることです。
今回は、安全性を重視する資産の一つとして「個人向け国債」を取り上げ、その仕組みとポートフォリオでの役割を考えてみましょう。
なぜ今、個人向け国債を考えるのか
日本では長期間、非常に低い金利が続いていました。
そのため、
「国債を買ってもほとんど利子がつかない」
という印象を持っている方も多いと思います。
しかし、金利環境は変化しています。
2026年9月現在、日本銀行の金融政策も以前の超低金利期とは異なる局面に入っています。
それに伴って、国債の金利も以前とは状況が変わっています。
個人向け国債についても、2026年9月募集分では1%台後半から2%台の利率が設定されています。
だからといって、今後もこの金利が続くとは限りません。
金利は市場環境によって変化します。
重要なのは、
「国債は金利が低いから検討する必要がない」と過去のイメージだけで判断しないこと
です。
現在の金利を確認したうえで、自分のポートフォリオの中で利用できるかを考えてみましょう。
国債とは、国が資金を調達するために発行する債券です。
簡単にいえば、国にお金を貸し、その対価として利子を受け取り、満期になると元本が返ってくる仕組みです。
個人が購入しやすいように設計されたものが「個人向け国債」です。
現在の個人向け国債には、
変動10年
固定5年
固定3年
の3種類があります。
いずれも、
最低1万円から1万円単位で購入できる
利子は年2回受け取る
最低金利は年0.05%
発行から1年経過後は中途換金できる
という共通点があります。
ただし、金利の決まり方が違います。
「変動10年」とは?
変動10年は、満期が10年の個人向け国債です。
最大の特徴は、
半年ごとに適用される金利が見直されること
です。
適用利率は、
基準金利×0.66
で決まります。
そのため、市場金利が上昇すれば、その後の受取利子が増える可能性があります。
反対に、市場金利が低下すれば適用利率も下がる可能性があります。
ただし、年0.05%の最低金利が設定されています。
つまり、
今後の金利変化が利率に反映されるタイプ
と考えると分かりやすいでしょう。
なお、「10年」と書いてあるからといって、必ず10年間保有しなければならないわけではありません。
発行から1年経過後は、中途換金することもできます。
「固定5年」とは?
固定5年は、購入したときに決まった利率が満期まで変わりません。
2026年9月募集分では、
年2.24%(税引前)
となっています。
購入時点で、
「5年間、この利率」
と決まるため、将来受け取る利子を把握しやすいのが特徴です。
一方、その後市場金利が上昇しても、購入済みの固定5年の利率は上がりません。
つまり、
現在の金利を5年間固定するタイプ
と考えることができます。
「固定3年」とは?
固定3年も基本的な考え方は固定5年と同じです。
購入時に決まった利率が、3年間変わりません。
2026年9月募集分では、
年1.96%(税引前)
です。
満期が3年なので、固定5年より短い期間で満期を迎えます。
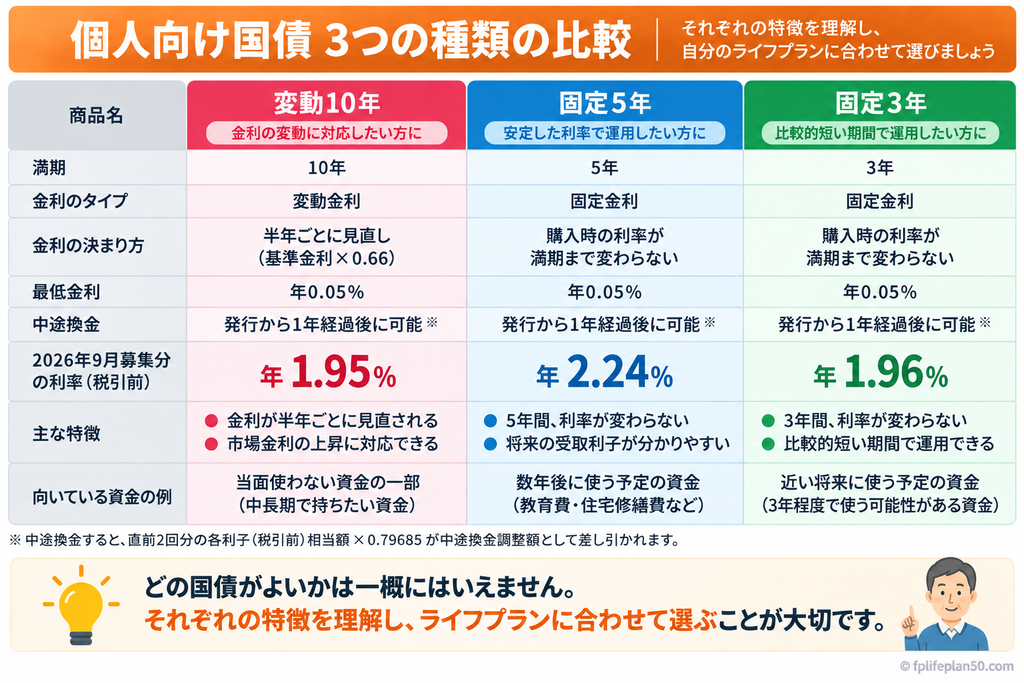
変動10年、固定5年、固定3年の違いをまとめると、次のようになります。
| 変動10年 | 固定5年 | 固定3年 | |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 金利 | 変動 | 固定 | 固定 |
| 金利見直し | 半年ごと | なし | なし |
| 最低金利 | 年0.05% | 年0.05% | 年0.05% |
| 中途換金 | 発行1年後から | 発行1年後から | 発行1年後から |
| 2026年9月募集分 | 1.95% | 2.24% | 1.96% |
※利率は税引前。金利は募集月によって変わります。
個人向け国債の元本はどうなる?
50代以降の資産運用で気になるのが、
「元本は大丈夫なの?」
という点でしょう。
個人向け国債は、満期まで保有すれば額面金額で償還されます。
また、発行から1年経過後に中途換金する場合も、額面金額を基準として国が買い取る仕組みになっています。
株式や一般的な投資信託のように、
「売却するときの市場価格が30%下がっていた」
という形で価格変動による売却損が発生する商品とは仕組みが異なります。
この点は、50代以降に安全性を重視する資産を考えるうえで大きな特徴です。
ただし、個人向け国債にも注意点があります。
1年以内に使う予定のお金には向いていない
個人向け国債は、原則として発行から1年間は中途換金できません。
そのため、
来月必要になる生活費
半年後に支払う教育費
1年以内に予定している住宅修繕費
などを個人向け国債にしてしまうのは適切とはいえません。
すぐ使う可能性のあるお金については、普通預金など流動性の高い資産の方が使いやすいでしょう。
ここでも、前回の記事で説明した、
「そのお金をいつ使うのか」
という考え方が重要になります。
関連おすすめ記事
中途換金すると「直前2回分の利子相当額」が差し引かれる
もう一つ知っておきたいのが、中途換金の仕組みです。
個人向け国債は、発行から1年経過すれば原則としていつでも中途換金できます。
ただし、中途換金すると、
直前2回分の各利子(税引前)相当額×0.79685
が中途換金調整額として差し引かれます。
分かりやすくいえば、
おおむね直近1年分の受取利子相当額を返す
ようなイメージです。
したがって、
「1年たったら自由に換金できるから、普通預金と同じ」
ではありません。
個人向け国債は、
元本の安全性を重視しながら、ある程度まとまった期間保有する資金
に向いている商品と考えた方がよいでしょう。
100万円購入したら、利子はいくら?
例えば、2026年9月募集の「変動10年」を100万円購入したとします。
当初の適用利率は年1.95%です。
単純計算すると、1年間の税引前利子は、
100万円×1.95%=19,500円
です。
国債の利子には原則として20.315%の税金がかかるため、実際の受取額はこれより少なくなります。
なお、変動10年の利率は半年ごとに見直されるため、1.95%が10年間続くわけではありません。
一方、2026年9月募集の固定5年なら、年2.24%の利率が満期まで固定されます。
重要なのは、現在の利率だけを見て、
「変動10年と固定5年のどちらが得か」
を決めることではありません。
今後金利がどう動くかは確実には分からないからです。
それぞれの仕組みを理解して、自分がその資金をいつ使う予定なのかと合わせて考えましょう。
銀行預金とは何が違う?
安全性を重視する資産としては、銀行預金もあります。
では、預金と個人向け国債はどのように違うのでしょうか。
銀行預金には、普通預金や定期預金があります。
普通預金は必要なときにすぐ引き出しやすいため、
生活費
緊急予備資金
近いうちに使うお金
などに向いています。
また、一般預金等については、預金保険制度によって、1金融機関につき預金者1人当たり元本1,000万円までとその利息等が保護されます。
一方、個人向け国債は国が発行する債券です。
発行後1年間は原則として中途換金できないため、普通預金ほど自由に使えるわけではありません。
つまり、
預金と国債はどちらが優れているかではなく、資金の使用時期によって使い分ける
という考え方ができます。
株式・投資信託とは役割が違う
個人向け国債と株式・投資信託を単純に利回りだけで比較するのも適切ではありません。
株式や株式型投資信託には価格変動があります。
大きく値上がりする可能性がある一方、大きく値下がりする可能性もあります。
個人向け国債は、大きな値上がり益を期待する商品ではありません。
その代わり、
資産の安全性を重視する部分
で利用を検討できます。
つまり、
株式か国債か
という二択ではありません。
ポートフォリオの中で、
成長を期待する資産
と、
安全性を重視する資産
を組み合わせるという考え方です。
関連おすすめ記事
50代のポートフォリオに国債を入れる意味
50代になると、
教育費
住宅ローン
住宅修繕
定年
退職金
老後生活
など、これからお金を使う時期が具体的になってきます。
そのため、
「金融資産をできるだけ増やす」
だけではなく、
必要になる資金をどのように守るか
という視点も重要になります。
例えば、
普通預金
定期預金
個人向け国債
株式
投資信託
などを組み合わせれば、それぞれに違った役割を持たせることができます。
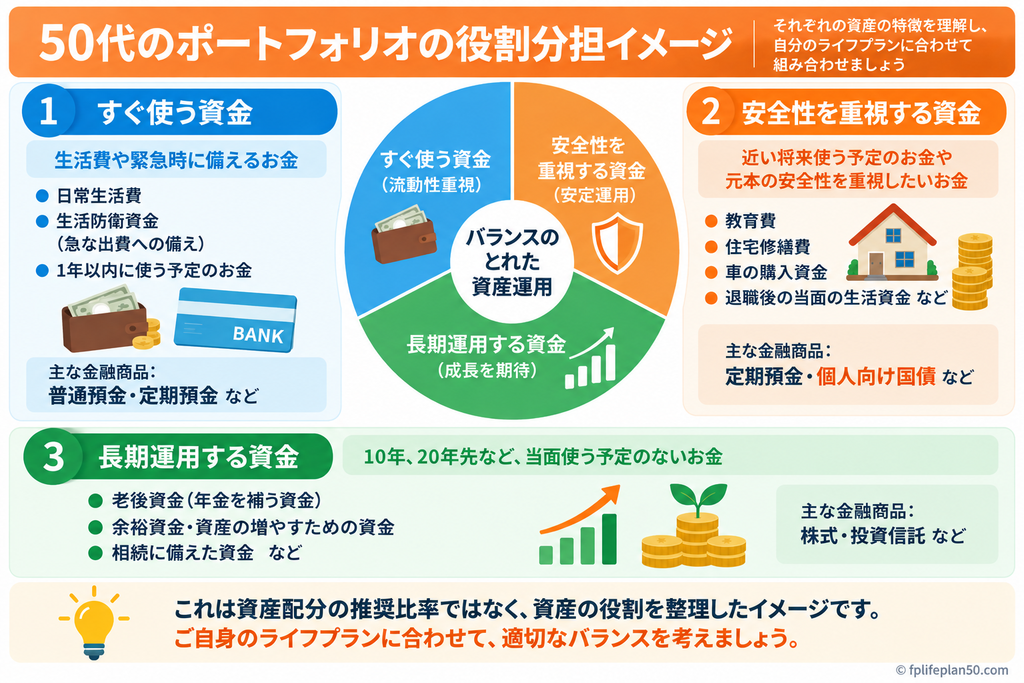
「安全性を重視する資産」
の選択肢の一つとして考えることができます。
では、国債を何%持てばいい?
ここで、
「50代なら金融資産の何%を国債にすればいいの?」
と思うかもしれません。
しかし、
一律に○%と決めることはできません。
同じ50代でも、
金融資産500万円の人
金融資産3,000万円の人
では状況が違います。
住宅ローンが残っている人と、完済している人でも違います。
数年後に子どもの大学費用が必要な人と、子どもがすでに独立している人でも違います。
60歳で退職する人と、65歳以降も働く人でも違います。
そのため、
「50代だから国債○%」ではなく、自分のライフプランから必要な安全資産を考える
ことが重要です。
キャッシュフロー表から国債の役割を考える
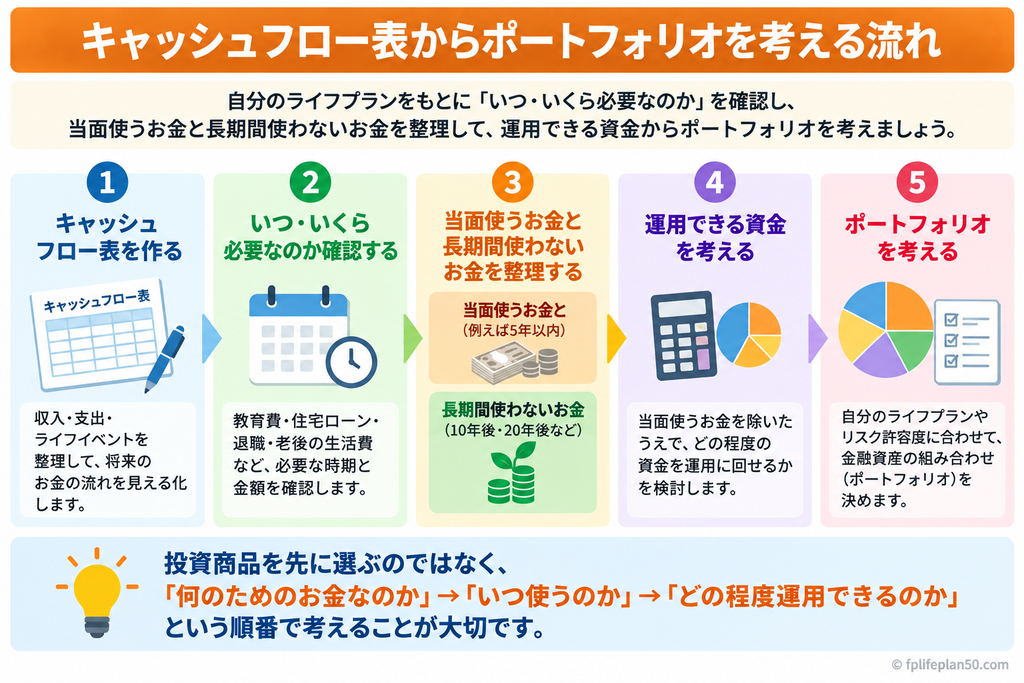
このシリーズで繰り返しお伝えしているのが、
金融商品を選ぶ前にキャッシュフロー表を確認する
という考え方です。
例えば、金融資産が2,000万円あったとします。
その2,000万円を見て、
「株式に何%」
「国債に何%」
と、いきなり配分を決める必要はありません。
まずキャッシュフロー表で、
3年後に教育費はいくら必要か。
住宅ローンはいつまで続くのか。
住宅修繕はいつ予定しているか。
何歳で退職するのか。
退職金はいくら入るのか。
公的年金はいくら見込めるのか。
老後の年間収支はいくら不足するのか。
を確認します。
そのうえで、
いつ使うか決まっている資金
と、
当面使う予定のない資金
を整理します。
関連おすすめ記事
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 将来の収入・支出・住宅ローン・教…
 50代からのライフプラン
個人向け国債も、この順番の最後で初めて出てくる金融商品の一つです。
「金利が上がったから買う」
のではなく、
「自分のライフプラン上、安全性を重視して保有したい資金がある。その選択肢として個人向け国債を検討する」
という順番で考える方がよいでしょう。
個人向け国債の注意点も確認しておこう
個人向け国債には安全性を重視しやすいという特徴がありますが、万能な商品ではありません。
特に確認しておきたいのは、
発行後1年間は原則として中途換金できない
ことです。
また、中途換金すると調整額が差し引かれます。
固定5年・固定3年の場合、その後市場金利が上昇しても購入済みの国債の利率は変わりません。
変動10年の場合は半年ごとに利率が変わるため、金利が低下すれば受取利子が減る可能性があります。
そして、国債を持っていてもインフレによってお金の実質的な購買力が低下する可能性はあります。
つまり、
元本の安全性が高いことと、あらゆるリスクがないことは同じではありません。
商品の特徴を理解したうえで利用することが大切です。
2026年末から「個人向け国債プラス」へ名称変更予定
なお、財務省は2026年9月、個人向け国債について販売対象を一部の法人等にも広げることを発表しています。
2026年12月募集分(2027年1月発行分)から、商品名も、
「個人向け国債」→「個人向け国債プラス」
へ変更される予定です。
変動10年・固定5年・固定3年というラインナップや基本的な商品性は変更しない予定とされています。
この記事を2027年以降に読む場合は、「個人向け国債プラス」という名称になっている可能性がありますので、財務省の最新情報を確認してください。
まとめ|「株式か現金か」の二択で考えない
50代からの資産運用では、
「株式で運用する」
それとも、
「現金で持つ」
という二択で考える必要はありません。
預貯金、株式、投資信託、債券には、それぞれ異なる役割があります。
個人向け国債も、その選択肢の一つです。
2026年9月現在、個人向け国債の金利は以前の低金利期とは状況が変わっています。
だからこそ、過去の
「国債は金利が低い」
というイメージだけで除外せず、現在の商品性を改めて確認してみてもよいでしょう。
ただし、
「金利が上がったから国債がおすすめ」
という単純な話でもありません。
まずキャッシュフロー表を使って、
いつ、いくらのお金が必要なのか
を確認します。
そして、
すぐ使うお金
安全性を重視するお金
長期間運用できるお金
に分けて考えます。
そのうえでポートフォリオを考え、安全性を重視する部分の選択肢として個人向け国債を検討する。
これが、50代からのライフプランに沿った資産運用の考え方です。
投資商品から考えるのではなく、
ライフプランから資産運用を考える。
この順番を大切にしましょう。
参考資料
・財務省「個人向け国債」
・財務省「現在募集中の個人向け国債・新窓販国債」
・財務省「個人向け国債の商品概要」
・日本銀行「金融市場調節方針に関する公表文」
