退職金を受け取ったらどうする?50代・60代の資産運用で考えたいこと
 sambaking
「退職金を受け取ったら、住宅ローンを完済した方がよいのだろうか?」
「まとまったお金が入るので、NISAで運用した方がよいのでは?」
「退職金を預貯金のまま持っていても大丈夫だろうか?」
定年が近づく50代から60代にかけて、退職金の使い道に悩む方も多いのではないでしょうか。
退職金は、長年働いて得られるまとまったお金です。老後の生活を支える重要な金融資産になる一方で、受け取った後の使い方によって、将来の資金計画が大きく変わることがあります。
住宅ローンの返済に充てる、預貯金として保有する、NISAなどで運用する。いずれも選択肢ですが、どれか一つがすべての家庭にとって正解というわけではありません。
大切なのは、退職金だけを切り離して考えず、退職後の収入・支出・金融資産全体を確認してから使い道を決めることです。
この記事では、退職金を受け取った後に確認したいこと、資金の分け方、住宅ローンや資産運用との関係を、具体例を交えて解説します。
退職金を受け取ったら、まず何をする?
退職金を受け取ったとき、最初に行いたいのは、すぐに使い道を決めることではありません。
まずは、退職後の家計と金融資産の状況を整理しましょう。
確認したいのは、主に次の5つです。
- 退職後の収入はどのくらいあるか
- 毎月の生活費はいくら必要か
- 住宅ローンなどの返済が残っているか
- 今後、大きな支出を予定しているか
- 退職金以外にどのくらい金融資産があるか
例えば、退職金が1,500万円あったとしても、退職後の給与収入や公的年金、住宅ローン残高などによって、適切な使い方は変わります。
再雇用で働き続ける方もいれば、退職後しばらくは金融資産を取り崩して生活する方もいます。
また、住宅ローンを完済している家庭と、返済が10年以上残っている家庭でも状況は異なります。
退職金の金額だけで使い道を判断しないことが、最初のポイントです。
退職金は老後資金の一部として考える
退職金を受け取ると、預貯金の残高が大きく増えることがあります。
しかし、退職金が増えたからといって、その金額すべてが自由に使えるお金になるわけではありません。
退職後は、給与収入が減少したり、なくなったりする可能性があります。
一方、生活費は退職と同時になくなるわけではありません。
住宅ローン、食費、光熱費、保険料、医療費などは引き続き必要です。
さらに、住宅の修繕や車の買い替えなど、まとまった支出が発生する場合もあります。
退職金は、こうした将来の支出を支えるための資金でもあります。
そのため、次のように金融資産全体で考えることが大切です。
退職後の金融資産 = 退職前からの金融資産 + 退職金の手取り額 − 退職時点までの支出など
ここで注意したいのは、退職金の額面金額と実際の手取り金額が異なる場合があることです。
退職金には退職所得に関する税制があり、受け取り方や勤続年数などによって税額が変わることがあります。
また、企業型DCやiDeCoなどの資産を別の時期に受け取る場合には、それぞれの受取方法や税制上の取り扱いも確認する必要があります。
退職金の使い道を考える際には、実際に受け取れる金額と受取時期を確認しましょう。
退職金の使い道は5つに分けて考える
退職金の使い道を考えるときは、一つの目的にまとめるのではなく、複数の目的に分けて整理すると分かりやすくなります。
| 資金の目的 | 主な使い道 | 重視したいこと |
|---|---|---|
| ①当面の生活資金 | 退職後の生活費の不足分 | すぐに使えること |
| ②予定している大きな支出 | 住宅修繕・車・旅行など | 必要な時期に使えること |
| ③住宅ローンなどの返済 | 繰り上げ返済・完済 | 返済負担と手元資金のバランス |
| ④安全性を重視する資産 | 緊急予備資金・将来の支出への備え | 安全性・流動性 |
| ⑤長期運用する資産 | 当面使わない資金の運用 | 運用期間・リスク許容度 |
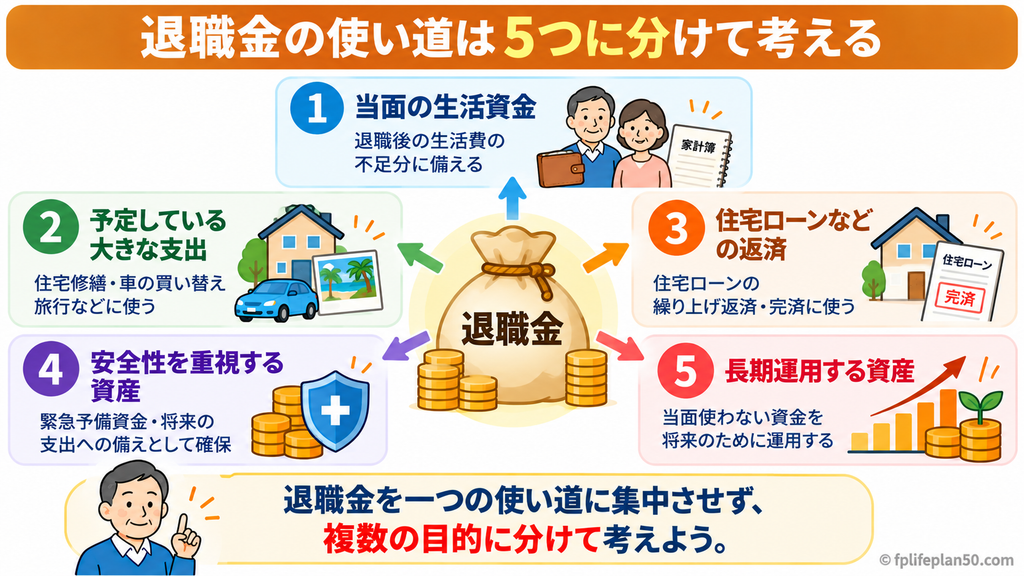
これらは、必ず退職金を5等分するという意味ではありません。
また、住宅ローンの返済に充てない場合や、投資に回さない場合もあります。
自分の家庭に必要な項目を選び、金額を検討していきます。
① 退職後の生活資金を確保する
まず確認したいのが、退職後の生活費です。
特に、60歳で定年を迎え、65歳から公的年金を受け取る場合は、その間の収入と支出を確認する必要があります。
再雇用による収入があっても、現役時代より給与が減少する場合があります。
例えば、退職後の年間生活費が360万円、年間の手取り収入が260万円であれば、年間100万円の不足が生じます。
この状態が5年間続くと仮定すると、不足額は合計500万円です。
ただし、実際には年ごとに収入や支出が変化するため、単純に5倍するだけでなく、キャッシュフロー表で確認することが大切です。
生活費の不足分として近いうちに必要になる資金は、価格変動の大きい投資商品に回さず、使いやすい形で確保することを検討しましょう。
② 将来予定している大きな支出を確認する
退職後には、毎月の生活費とは別に、まとまった支出が発生する場合があります。
例えば、次のような支出です。
- 住宅の外壁・屋根などの修繕費
- 給湯器やエアコンなど住宅設備の交換
- 自動車の買い替え費用
- 子どもの結婚や独立に伴う援助
- 国内旅行や海外旅行などの費用
特に、50代から60代は、住宅の築年数が進み、大規模修繕を検討する時期と重なる場合があります。
こうした支出を確認せずに退職金を運用へ回してしまうと、必要なときに投資商品を売却しなければならない可能性があります。
予定されている支出については、金額だけでなく、いつ必要になるのかも確認しましょう。
③ 住宅ローンの返済を検討する
退職金を受け取ったとき、住宅ローンの完済を考える方もいるでしょう。
住宅ローンを繰り上げ返済すれば、将来支払う利息を減らせる場合があります。
また、毎月の返済負担がなくなれば、退職後の家計が安定しやすくなるというメリットもあります。
一方、退職金の多くを住宅ローンの返済に使うと、手元の現金が減少します。
例えば、退職金1,500万円のうち1,000万円を返済に充てた場合、退職金から残るお金は500万円です。
その後、住宅修繕や生活費の不足が発生しても、住宅ローンに返済したお金を簡単に取り戻すことはできません。
そのため、住宅ローンの返済を考える際には、次の点を確認しましょう。
- 住宅ローンの残高
- 現在の金利と今後の金利変動リスク
- 残りの返済期間
- 毎月の返済額
- 住宅ローン控除の適用状況
- 繰り上げ返済後に残る金融資産
- 退職後の年間収支
住宅ローンの利息を減らすことと、老後の生活資金を確保することは、両方を考える必要があります。
退職金で住宅ローンを完済することが、必ずしも最適とは限りません。
④ 安全性を重視する資産を確保する
退職後は、病気やけが、住宅設備の故障など、予期しない支出に備える資金も必要です。
こうしたお金は、すぐに使えることや元本の安全性を重視して管理することが基本です。
代表的な選択肢としては、普通預金や定期預金などがあります。
また、使う時期に余裕があり、商品条件が合う場合には、個人向け国債なども検討対象になります。
ただし、個人向け国債には原則として発行から1年間は中途換金できないという制約があるため、すぐに必要になる可能性があるお金とは区別する必要があります。
資金の使用時期と商品の特徴を確認して選びましょう。
個人向け国債は50代の資産運用に使える?金利上昇で考えたいポートフォリオへの組み入れ方
「国債は金利が低いから、あまり魅力がない」 そんなイメージを持っている方もいるのではないでしょうか。 確かに、日本では長く低金利が続き、個人向け国債の金利も低い…
 50代からのライフプラン
⑤ 当面使わない資金の運用を検討する
生活費、予定されている支出、緊急予備資金などを確保したうえで、当面使う予定のない資金があれば、運用を検討できます。
運用方法としては、株式、債券、投資信託などを組み合わせる方法があります。
NISAの非課税制度を利用することも選択肢です。
ただし、退職金を受け取ったからといって、急いで投資する必要はありません。
運用を始める前に、次の点を確認しましょう。
- その資金を何年間運用できるか
- 価格が下落した場合、どの程度まで許容できるか
- すでに保有している投資資産とのバランスはどうか
- 何歳頃から取り崩す予定なのか
投資には元本割れの可能性があります。
退職金は、老後の生活を支える大切な資金です。投資に回す金額は、将来の生活に支障が出ない範囲で検討することが重要です。
【具体例】退職金1,500万円を受け取ったらどう分ける?
ここで、退職金1,500万円を受け取る家庭を例に考えてみましょう。
以下は、資金の分け方を説明するための仮定であり、特定の配分を推奨するものではありません。
世帯の条件
- 夫:60歳で定年退職
- 妻:55歳
- 退職金の手取り額:1,500万円
- 退職前からの金融資産:1,000万円
- 住宅ローン残高:800万円
- 65歳から公的年金を受給する予定
退職金を受け取った後の金融資産は、単純計算で2,500万円になります。
この家庭では、退職金1,500万円について、次のような使い道を検討したとします。
| 使い道 | 金額 |
|---|---|
| 60〜64歳の生活費不足への備え | 400万円 |
| 住宅修繕・車の買い替え | 300万円 |
| 住宅ローンの一部繰り上げ返済 | 300万円 |
| 緊急予備資金などの安全資産 | 200万円 |
| 長期運用を検討する資金 | 300万円 |
| 合計 | 1,500万円 |
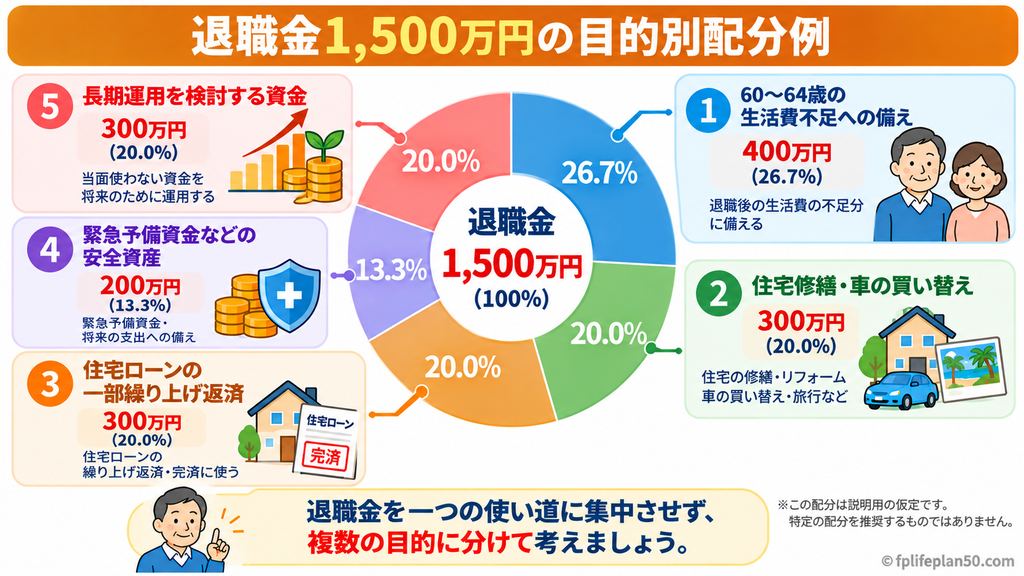
この例では、退職金のすべてを住宅ローン返済や投資に使うのではなく、複数の目的に分けています。
ただし、実際には退職前から保有していた金融資産1,000万円の内訳も確認する必要があります。
例えば、すでに十分な緊急予備資金を持っているのであれば、退職金から同じ目的のお金を重複して確保する必要はありません。
また、住宅ローンを300万円繰り上げ返済した後の返済額や残りの期間も、返済方法によって異なります。
この表だけで最適な配分が決まるわけではなく、金融資産全体と将来の収支を確認して判断することが重要です。
退職金をすぐに投資へ回す必要はない
退職金を受け取ると、銀行や証券会社などから運用商品の案内を受けることがあります。
まとまった資金があるため、投資によって資産を増やしたいと考える方もいるでしょう。
しかし、退職直後は生活環境や収入が変化する時期でもあります。
再雇用後の収入が予想と異なったり、退職後の生活費が想定より増えたりすることもあります。
そのため、退職金の使い道が決まっていない場合は、まず預貯金などで管理し、時間をかけて検討する方法もあります。
一方で、投資することを決めた場合でも、全額を一度に投資する方法だけでなく、複数回に分けて投資する方法もあります。
ただし、分割投資をすれば必ず損失を減らせるわけではありません。
一括投資と分割投資にはそれぞれ特徴があり、将来の市場動向によって結果は変わります。
大切なのは、自分が理解できる方法で、無理のない金額を運用することです。
退職金とNISAはどう考える?
退職金の一部をNISAで運用することも考えられます。
NISAは、対象となる金融商品の運用益が非課税になる制度です。
2024年からのNISAでは、年間投資枠はつみたて投資枠120万円、成長投資枠240万円の合計360万円です。
また、非課税保有限度額は1,800万円で、そのうち成長投資枠で保有できるのは1,200万円までです。
ただし、NISAの非課税枠があるからといって、無理にその枠を使い切る必要はありません。
NISAを利用しても、投資商品の価格変動リスクがなくなるわけではないからです。
退職金をNISAで運用する場合も、まずは当面必要な現金を確保し、長期運用できる資金がどのくらいあるかを確認しましょう。
また、すでにNISA口座で株式や投資信託を保有している場合は、退職金からの追加投資によって資産配分が偏らないかも確認する必要があります。
NISAは老後資産を管理するための選択肢の一つであり、退職金の使い道を決める目的そのものではありません。
退職金を運用するなら、資産全体のバランスを確認する
退職金の運用を考える際には、退職金だけでポートフォリオを作るのではなく、すでに保有している金融資産と合わせて考えましょう。
例えば、退職前から株式や株式投資信託を多く保有している場合、退職金をさらに株式投資へ回すと、金融資産全体の株式比率が高くなる可能性があります。
反対に、預貯金が中心の家庭であれば、退職金の一部を運用に回すことで資産配分が変化します。
どちらの場合も、資産全体の価格変動リスクを確認することが重要です。
特に50代・60代では、退職後の生活費を金融資産から取り崩す可能性があります。
運用中に相場が大きく下落した場合でも、生活費のために投資商品を急いで売却しなくて済むように、現金と運用資産のバランスを考えておきましょう。
資産配分の基本は、50代の資産運用シリーズ記事「50代のポートフォリオとは?」で解説しています。
50代のポートフォリオとは?資産配分とリスク分散の基本を解説
NISAなどをきっかけに資産運用を始め、 「投資信託をいくつか持っている」 「日本株や外国株も保有している」 という方も増えていると思います。 その一方で、 「自分がど…
また、現金として確保する金額については、50代の資産運用シリーズ記事「50代はいくら現金を残すべき?」も参考にしてください。
50代はいくら現金を残すべき?投資に回すお金との分け方
50代はいくら現金を残し、いくら投資に回せばよいのでしょうか。生活費・緊急予備資金・教育費・住宅修繕費などを整理し、キャッシュフロー表を使って自分に合った現金と…
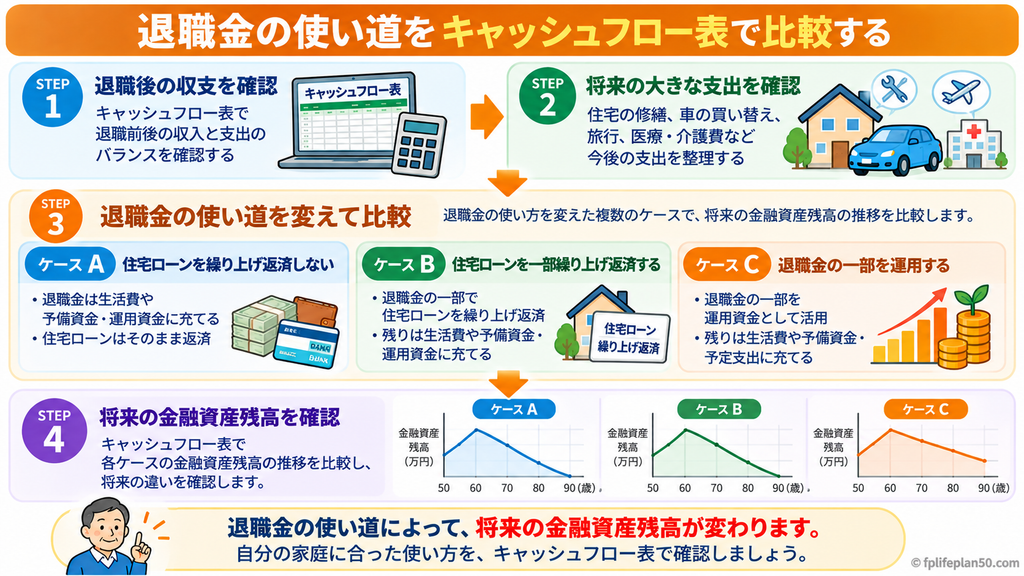
キャッシュフロー表で退職金の使い道を比較する
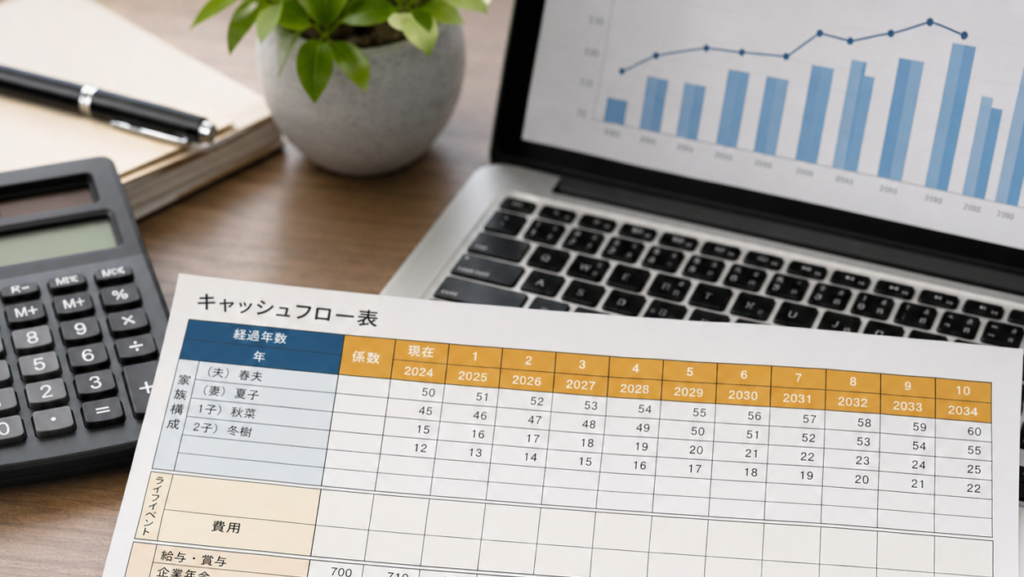
退職金の使い道を考えるときに、ぜひ活用したいのがキャッシュフロー表です。
キャッシュフロー表では、退職後の収入・支出・金融資産残高を年ごとに確認できます。
退職金をどのように使うかによって、将来の金融資産残高がどのように変わるのかを比較することができます。
第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】
キャッシュフロー表作成講座の最終回。全21回の内容を振り返り、収入・支出・金融資産の分析方法、家計の改善策、完成後の定期的な見直し方を初心者向けに解説します。
STEP1|退職金を受け取る前の資金計画を確認する
まず、退職金を受け取る年と、その後の収入を確認します。
再雇用収入、公的年金、配偶者の収入などを整理し、退職後の年間収支を把握しましょう。
退職金については、額面金額ではなく、実際に受け取る手取り金額を使うことが重要です。
STEP2|退職後の大きな支出を入力する
次に、住宅修繕、車の買い替え、旅行など、今後予定している支出を確認します。
退職金を受け取った後に、どの時期に大きな支出が発生するのかを把握しましょう。
STEP3|退職金の使い道を変えて比較する
例えば、次の3つのケースを比較します。
| ケース | 退職金の使い道 | 確認すること |
|---|---|---|
| A | 住宅ローンを繰り上げ返済しない | 手元資金と将来の返済負担 |
| B | 住宅ローンを一部繰り上げ返済する | 利息軽減と金融資産残高の変化 |
| C | 退職金の一部を運用する | 運用リスクと金融資産残高の変化 |
ここで注意したいのは、住宅ローンの繰り上げ返済と資産運用では、計算の前提が異なることです。
住宅ローンの繰り上げ返済を行う場合は、返済額や返済期間、利息の変化を計算に反映する必要があります。
また、退職金の一部を運用する場合は、想定利回りだけでなく、運用資産が値下がりするケースも考える必要があります。
キャッシュフロー表の利回りが金融資産全体に一律で適用される仕様の場合、預貯金と運用資産の違いを正確に再現できるとは限りません。
そのため、必要に応じて別途計算し、シミュレーション結果を過信しないようにしましょう。
STEP4|老後の金融資産残高を比較する
最後に、各ケースの金融資産残高の推移を比較します。
特に確認したいのは、次の点です。
- 退職直後に十分な現金が残るか
- 65歳以降の年間収支はどうなるか
- 金融資産が大きく減少する時期はいつか
- 長生きした場合も生活資金を確保できるか
- 住宅修繕などの支出に対応できるか
単に最終年の金融資産残高が最も多いケースを選ぶのではなく、生活の安定性やリスクも含めて考えましょう。
当サイトでは、無料のExcelキャッシュフロー表と、全21回の作成講座を公開しています。
退職金の使い道を検討する際にも、ぜひ活用してください。
退職金の使い道で注意したい3つのこと
① 退職金の手取り額を確認する
退職金は、受け取り方や勤続年数などによって税金の計算が異なります。
また、退職一時金と企業型DC・iDeCoの一時金を異なる年に受け取る場合には、退職所得控除の調整が必要になるケースがあります。
そのため、退職金の使い道を決める前に、税金を差し引いた手取り額を確認しましょう。
退職所得控除や複数回受け取る場合の注意点については、当サイトの退職金関連記事で解説しています。
退職金の所得控除と「2回受け取り」の注意点
サラリーマンにとって、老後の運用資金、住宅ローンの繰上げ返済の資金など、退職後のライフプランにとって重要な資金源としてあてにしているのが「退職金」です。が、 一…
② 退職金を一つの使い道に集中させない
退職金の大半を住宅ローン返済や投資に使ってしまうと、後から生活費や予定外の支出に対応しにくくなる可能性があります。
必要な生活資金を確保し、複数の目的に分けて考えることが重要です。
③ 将来の収入や運用益を楽観的に見積もらない
退職後の再雇用収入や運用益は、必ずしも想定どおりになるとは限りません。
公的年金の見込額や受給開始時期も確認し、収入が少なくなる場合や運用資産が値下がりする場合も想定しておきましょう。
まとめ|退職金は老後のライフプランを確認してから使い道を決める
退職金を受け取った後の使い道には、住宅ローンの返済、預貯金での保有、NISAなどを利用した資産運用など、さまざまな選択肢があります。
しかし、どの方法が適しているかは、家庭の収支や金融資産、将来の支出によって異なります。
最後に、この記事のポイントをまとめます。
1.退職金だけでなく金融資産全体で考える
退職金と、すでに保有している預貯金や投資資産を合わせて確認しましょう。
2.退職後の生活資金を先に確保する
退職後の収入と支出を確認し、必要な生活資金を確保しましょう。
3.住宅ローンの返済は手元資金とのバランスを考える
利息を減らすメリットだけでなく、繰り上げ返済後の金融資産残高も確認しましょう。
4.当面使わない資金について運用を検討する
退職金を受け取ったからといって、急いで投資する必要はありません。
5.キャッシュフロー表で複数のケースを比較する
退職金の使い道を変えたとき、将来の金融資産残高がどう変わるか確認しましょう。
退職金は、老後の生活を支える大切なお金です。
「退職金が入ったから何に使おうか」ではなく、「これからの生活にいくら必要で、どのように使えばよいか」という順番で考えることが重要です。
まずは、退職後のキャッシュフローを確認することから始めてみましょう。
次回は「定年後は資産をどう取り崩す?老後資金の『運用しながら使う』考え方」について解説します。
参考資料・出典
- 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/ - 金融庁「資産形成の基本」
https://www.fsa.go.jp/policy/nisa2/invest/ - 財務省「個人向け国債」
https://www.mof.go.jp/jgbs/individual/kojinmuke/ - 国税庁「退職金と税」
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/02_3.htm
※本記事の具体例は、資金管理の考え方を説明するための仮定です。特定の金融商品や退職金の配分方法を推奨するものではありません。