定年後は資産をどう取り崩す?老後資金の『運用しながら使う』考え方
 sambaking
「定年後は、預貯金から先に使った方がよいのだろうか?」
「株式や投資信託は、退職したら売却した方がよい?」
「老後資金を運用しながら取り崩すと、資産を長持ちさせられるのだろうか?」
50代になると、資産を増やすことだけでなく、これまで準備してきた金融資産を、老後にどのように使うかも考える必要があります。
退職金を受け取った後の使い道については、前回の記事「退職金を受け取ったらどうする?50代・60代の資産運用で考えたいこと」で詳しく解説しています。
退職金を受け取ったらどうする?50代・60代の資産運用で考えたいこと
退職金を受け取ったら、住宅ローンの返済と資産運用のどちらを優先すべき?退職後の生活費、将来の支出、NISAの活用などを整理し、キャッシュフロー表を使って退職金の使…
 50代からのライフプラン
現役時代は、給与収入から生活費を支払い、残ったお金を貯蓄や投資に回すことが基本でした。
しかし、定年後は給与収入が減少し、公的年金や金融資産を利用して生活する期間が始まります。
そのとき、預貯金から使うのか、投資商品を売却するのか、あるいは運用を続けながら少しずつ取り崩すのかによって、将来の金融資産残高は変わります。
結論からいえば、定年後の資産の取り崩し方に、すべての人に共通する正解はありません。
大切なのは、年金などの収入と生活費の差額を確認し、必要な現金を確保しながら、無理のない方法で金融資産を使っていくことです。
この記事では、老後資金の取り崩し方、運用を続ける場合の注意点、キャッシュフロー表を使った資産寿命の確認方法を解説します。
定年後は「資産を増やす」から「資産を使う」へ
現役時代の資産運用では、老後に向けて金融資産を増やすことが主な目的になります。
しかし、定年後は資産を増やすことだけが目的ではなくなります。
旅行や趣味、住まいの維持、医療・介護など、これからの生活に必要なお金を使うことも重要になります。
例えば、65歳時点で金融資産が3,000万円あったとしても、その3,000万円を減らさないことだけを目標にすると、必要な支出や希望していた生活を過度に我慢することになりかねません。
反対に、将来の収支を確認せずに使い続ければ、想定より早く資産が不足する可能性もあります。
そのため、定年後は次の3つを一緒に考えることが大切です。
- 毎年、生活費としていくら必要か
- 年金などの収入でいくら賄えるか
- 不足する金額を金融資産からどう補うか
老後資金は、ただ残しておくためのお金ではありません。
これからの生活を支えるために、計画的に使うお金でもあるのです。
老後の生活費から年金収入を差し引いて考える
資産の取り崩しを考える第一歩は、毎年いくら金融資産から補う必要があるのかを把握することです。
基本的な考え方は、次のとおりです。
年間の生活費などの支出 − 年金などの手取り収入 = 金融資産から補う金額
例えば、65歳からの夫婦の生活について、次のように仮定します。
| 項目 | 年間金額 |
|---|---|
| 生活費・住居費など | 360万円 |
| 公的年金などの手取り収入 | 300万円 |
| 年間の不足額 | 60万円 |
この場合、毎年60万円を金融資産から補う必要があります。
月額にすると5万円です。
ただし、これは生活費と年金収入が毎年変わらないと仮定した単純な例です。
実際には、物価上昇、医療費、住宅修繕費などによって支出が増える場合があります。
また、夫婦に年齢差がある場合は、年金の受給開始時期が異なることもあります。
そのため、年間60万円という数字だけで判断するのではなく、将来の収支を年ごとに確認することが重要です。
公的年金の見込額は手取りで考える
老後の収支を計算するときには、公的年金の見込額を確認しましょう。
日本年金機構の「ねんきんネット」では、今後の働き方や受給開始年齢などの条件を設定して、将来の年金額を試算できます。
ただし、表示される年金見込額と、実際に生活費として使える手取り額は同じとは限りません。
所得税、住民税、社会保険料などの負担を考慮し、キャッシュフロー表にはできるだけ手取りベースで入力しましょう。
定年後の金融資産には3つの役割がある
老後の金融資産は、使う時期や目的によって分けて考えると管理しやすくなります。
| 資金の役割 | 主な目的 | 管理の考え方 |
|---|---|---|
| ①すぐに使うお金 | 毎月の生活費、近い将来の支出 | 預貯金など換金しやすい資産 |
| ②将来に備えるお金 | 住宅修繕、医療・介護、予備資金 | 安全性と使用時期を重視 |
| ③長期的に活用するお金 | 当面使わない資金の運用 | リスクを確認しながら運用を検討 |
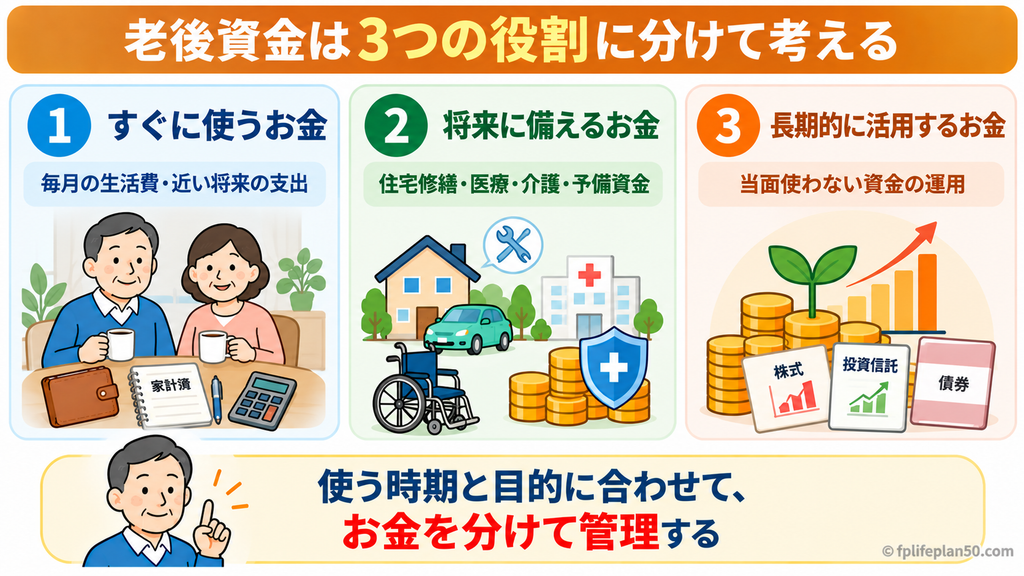
この3つは、必ず同じ割合で保有するものではありません。
金融資産全体の配分やリスク分散の基本については、関連記事「50代のポートフォリオとは?資産配分とリスク分散の基本を解説」で詳しく紹介しています。
例えば、退職後も働いていて生活費を給与で賄える場合と、年金だけでは毎年100万円以上不足する場合では、必要な現金の金額が異なります。
また、すでに住宅ローンを完済している家庭と、返済が残っている家庭でも状況は違います。
資産配分を先に決めるのではなく、将来の支出と収入から必要な現金を考えることが基本です。
50代はいくら現金を残すべき?投資に回すお金との分け方
50代はいくら現金を残し、いくら投資に回せばよいのでしょうか。生活費・緊急予備資金・教育費・住宅修繕費などを整理し、キャッシュフロー表を使って自分に合った現金と…
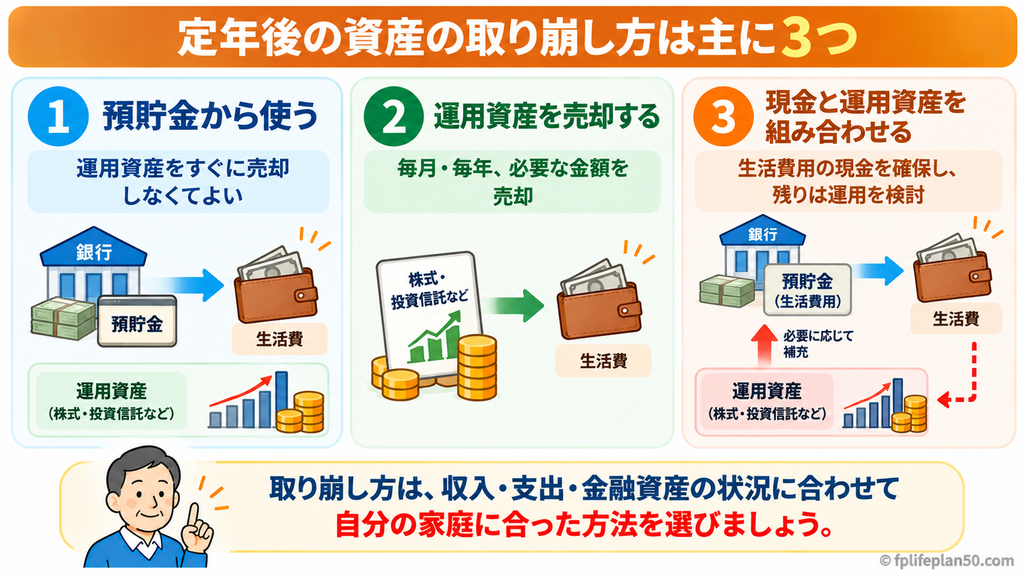
定年後の資産の取り崩し方は主に3つ
定年後の金融資産の使い方には、いくつかの方法があります。
ここでは、代表的な3つの考え方を紹介します。
① 預貯金から先に取り崩す
最も分かりやすいのが、預貯金から生活費の不足分を補う方法です。
例えば、預貯金が1,000万円あり、毎年60万円を取り崩すとします。
利息や追加の収入・支出を考慮しなければ、10年間で600万円を使い、預貯金は400万円になります。
この方法のメリットは、毎年使う金額を把握しやすいことです。
また、株式市場が下落しているときでも、すぐに投資商品を売却する必要がありません。
一方で、預貯金を使い続けると、現金残高が減少します。
そのため、預貯金が少なくなってから慌てて運用資産を売却することがないように、定期的な確認が必要です。
② 運用資産を定期的に売却する
株式や投資信託などの運用資産を、毎年または毎月、一定額ずつ売却する方法もあります。
例えば、年間60万円を取り崩す場合、毎月5万円ずつ売却する方法です。
この方法では、売却していない資産について運用を続けることができます。
ただし、投資商品の価格は変動します。
価格が下落したときに同じ金額を売却すると、価格が高いときより多くの口数を売却することになります。
そのため、相場下落が続く場合には、保有口数が想定以上に減少する可能性があります。
また、課税口座で運用している場合は、売却益に対する税金も考慮する必要があります。
③ 現金と運用資産を組み合わせて取り崩す
3つ目は、預貯金などの現金を確保しながら、残りの資産について運用を続ける方法です。
例えば、数年分の生活費不足に相当する金額を預貯金で確保し、それ以外の資金を運用資産として保有する考え方です。
毎年の生活費不足は預貯金から補い、資産配分や現金残高を定期的に確認します。
必要に応じて運用資産の一部を売却し、預貯金を補充する方法もあります。
この方法では、相場が下落した直後に投資商品を売却する必要性を減らせる場合があります。
ただし、現金が不足すれば、相場が回復していなくても売却が必要になることがあります。
また、預貯金を多く持つほど価格変動リスクは抑えやすくなりますが、物価上昇による購買力低下の影響も受けます。
現金と運用資産の割合は、生活費の不足額、予定支出、リスク許容度などから判断することが重要です。
50代のポートフォリオとは?資産配分とリスク分散の基本を解説
NISAなどをきっかけに資産運用を始め、 「投資信託をいくつか持っている」 「日本株や外国株も保有している」 という方も増えていると思います。 その一方で、 「自分がど…
【具体例】老後資金2,000万円を毎年100万円取り崩すと?
ここで、資産の取り崩しと運用利回りの関係を、簡単な計算例で確認してみましょう。
試算条件
- 65歳時点の金融資産:2,000万円
- 毎年の取り崩し額:100万円
- 取り崩しは毎年末に行う
- 運用利回りは年0%・1%・3%の3ケース
- 利回りは税金・費用控除後の仮定
- 物価上昇は考慮しない
- 追加収入や予定外の支出は考慮しない
この条件で、金融資産がどのように減少するかを比較します。
20年間の試算結果
| 運用利回り | 10年後の残高 | 20年後の残高 |
|---|---|---|
| 年0% | 1,000万円 | 0万円 |
| 年1% | 約1,105万円 | 約220万円 |
| 年3% | 約1,427万円 | 約925万円 |
※年末に100万円を取り崩す計算です。表示金額は万円単位で四捨五入しています。
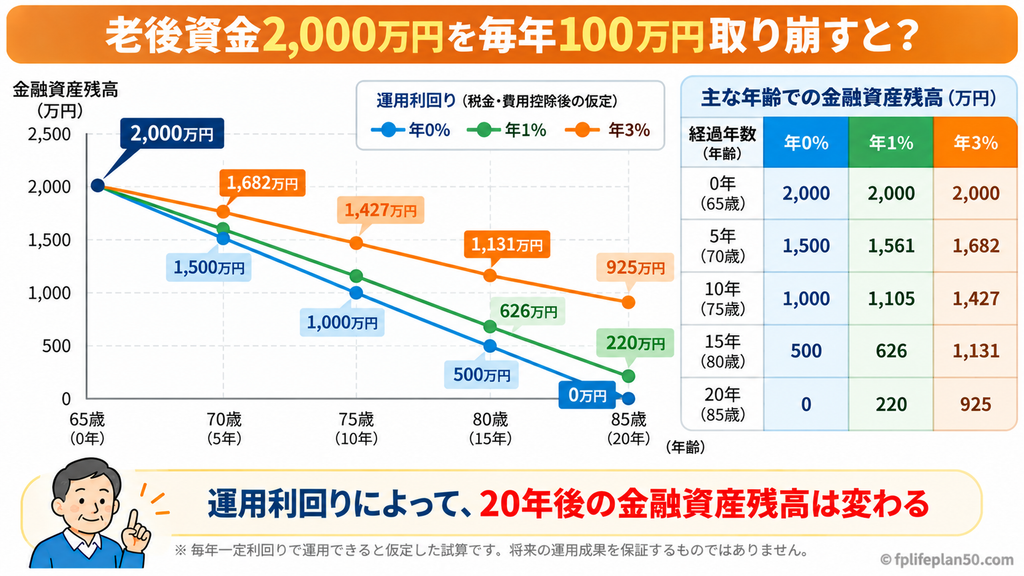
年0%の場合は、毎年100万円ずつ取り崩すため、20年間で2,000万円を使い切ります。
一方、年1%や年3%で運用できた場合は、20年後にも金融資産が残る計算になります。
この例を見ると、運用を続けることで資産の減少を緩やかにできる可能性があることが分かります。
ただし、ここで注意したいことがあります。
年1%や年3%という利回りが、毎年安定して得られるとは限りません。
実際の運用では、プラスになる年もあれば、大きくマイナスになる年もあります。
この表は、一定の利回りが毎年続くと仮定した計算例であり、将来の運用成果を保証するものではありません。
また、物価上昇によって生活費が増えれば、毎年100万円という取り崩し額では不足する可能性もあります。
運用しながら取り崩すときに注意したい「相場下落」
老後の資産運用では、運用期間全体の平均利回りだけでなく、いつ価格が下落するかも重要になります。
例えば、退職直後に株式市場が大きく下落した場合を考えてみましょう。
生活費を補うために値下がりした投資商品を売却すると、保有口数が減少します。
その後、相場が回復しても、売却した分の資産は値上がりの恩恵を受けられません。
このように、資産を取り崩す時期に発生する運用成果の順序が、資産寿命に影響することがあります。
これは一般に「リターンの順序リスク」と呼ばれます。
同じ平均利回りでも結果が異なることがある
例えば、運用開始直後に大きく値下がりし、その後に回復するケースと、最初に値上がりして後半に値下がりするケースでは、途中で資産を取り崩すと最終的な残高が異なる場合があります。
取り崩しを行わず、同じ利回りを掛け合わせるだけであれば、運用成果の順序は最終残高に影響しません。
しかし、毎年一定額を取り崩す場合は、運用途中の資産残高が変わるため、順序が重要になります。
このリスクを完全になくすことはできませんが、生活費として必要な現金を確保することや、資産配分を分散することなどによって、影響を抑える方法を検討できます。
「定額」と「定率」では取り崩し方が異なる
運用資産を売却するときには、取り崩す金額の決め方にも違いがあります。
定額取り崩し
毎月5万円、毎年60万円など、一定の金額を取り崩す方法です。
生活費を補う金額が決まっている場合に分かりやすい方法です。
一方、相場が下落した場合でも同じ金額を取り崩すため、資産残高に対する取り崩し割合が高くなることがあります。
定率取り崩し
毎年、金融資産残高の3%など、一定の割合で取り崩す方法です。
例えば、金融資産が2,000万円なら3%は60万円、1,500万円なら45万円です。
資産が減少すると取り崩し額も減るため、残高に応じて支出を調整する考え方です。
ただし、生活費として必要な金額が決まっている場合には、定率取り崩しだけでは不足する可能性があります。
| 比較項目 | 定額取り崩し | 定率取り崩し |
|---|---|---|
| 取り崩す金額 | 一定 | 資産残高によって変動 |
| 生活費の計画 | 立てやすい | 金額が変動しやすい |
| 相場下落時 | 残高に対する負担が増えやすい | 取り崩し額が減少する |
| 注意点 | 資産減少が早まる可能性 | 必要な生活費を賄えない可能性 |
どちらが適しているかは、年金収入や生活費、金融資産残高によって異なります。
また、生活費の不足分は定額で確保し、旅行などの支出は資産状況に応じて調整するという考え方もあります。
取り崩し方法は、資産を長持ちさせることだけでなく、必要な生活費を安定して確保できるかという視点で考えましょう。
老後資金は何歳まで必要?長生きするリスクも考える
老後資金の計画では、何歳まで生活することを想定するかも重要です。
例えば、65歳から85歳までであれば20年間ですが、95歳までなら30年間です。
取り崩す期間が10年長くなれば、それだけ必要な資金が増える可能性があります。
もちろん、すべての人が95歳まで生きるわけではありません。
しかし、平均寿命や平均余命はあくまで統計上の平均値です。
自分が何歳まで生きるかを正確に予測することはできません。
そのため、キャッシュフロー表では85歳までだけでなく、90歳、95歳、場合によっては100歳まで確認する方法もあります。
ただし、長生きすることを心配するあまり、必要な支出を過度に我慢することも望ましいとは限りません。
老後の生活を楽しむためのお金と、将来の生活を支えるためのお金のバランスを考えることが大切です。
キャッシュフロー表で老後資金の取り崩しを確認する
老後資金の取り崩しを具体的に考える際には、キャッシュフロー表が役立ちます。
キャッシュフロー表では、年ごとの収入・支出・金融資産残高を確認できます。
当サイトの「自分で作るキャッシュフロー表 作成講座」では、無料Excelを使って将来の金融資産残高を計算する方法を紹介しています。
キャッシュフロー表の作成方法や無料Excelの活用については、「自分で作るキャッシュフロー表|全21回の作成講座まとめ」で紹介しています。初めて作成する方は、こちらから確認してください。
第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】
キャッシュフロー表作成講座の最終回。全21回の内容を振り返り、収入・支出・金融資産の分析方法、家計の改善策、完成後の定期的な見直し方を初心者向けに解説します。
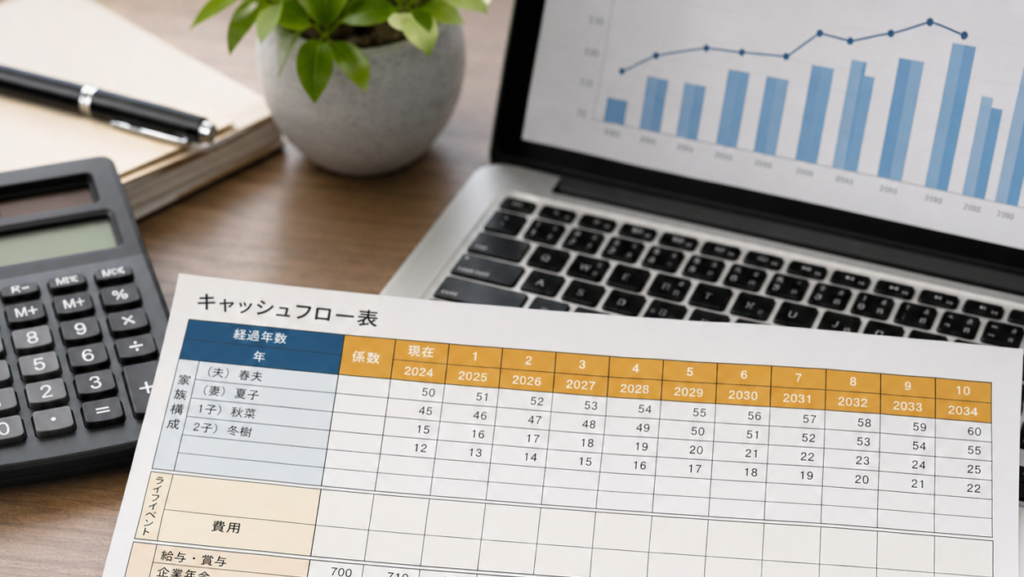
ここでは、老後資金の取り崩しを確認するための4つのステップを説明します。
STEP1|年金などの収入を確認する
まず、公的年金、再雇用収入、配偶者の収入などを確認します。
公的年金は、受給開始年齢や夫婦の年齢差によって、受け取る時期が異なる場合があります。
また、退職金や企業型DC・iDeCoの受取方法によっても、年ごとの収入や金融資産の状況が変わります。
できるだけ手取り金額を確認して入力しましょう。
STEP2|老後の生活費と大きな支出を入力する
次に、日常生活費、住居費、保険料などを入力します。
住宅修繕、車の買い替え、旅行などの一時的な支出も忘れずに確認しましょう。
老後の支出は毎年同じとは限りません。
退職直後は旅行などの支出が増え、その後は生活スタイルが変化する場合もあります。
また、医療・介護費などの予期しない支出についても、必要に応じて予備資金を考えておきましょう。
STEP3|運用利回りを変えて比較する
金融資産の運用を続ける場合は、運用利回りを変えて将来の残高を比較します。
例えば、年0%、1%、3%など複数の条件で試算する方法があります。
ただし、これは将来の利回りを予測するものではありません。
また、実際の資産運用では毎年の利回りが変動します。
当サイトのキャッシュフロー表では、金融資産全体に対する平均運用利回りを設定するため、預貯金と投資資産それぞれの値動きを個別に再現するものではありません。
相場が大きく下落するケースや、物価上昇によって生活費が増えるケースについては、必要に応じて別途検討することが大切です。
STEP4|金融資産残高が減少する時期を確認する
最後に、金融資産残高の推移を確認します。
特に、次の点を確認しましょう。
- 退職後、いつから金融資産を取り崩し始めるか
- 年間収支の赤字が大きくなる時期はいつか
- 金融資産残高が急激に減少する時期はないか
- 90歳、95歳まで生活資金を確保できるか
- 住宅修繕などの大きな支出に対応できるか
金融資産が0万円を下回る年があれば、支出や収入、資産配分などを見直す必要があります。
一方、金融資産残高が最後までプラスであっても、それだけで安心とは限りません。
資産の中に価格変動の大きい投資商品が多い場合、必要なときに十分な現金を確保できない可能性もあります。
キャッシュフロー表の金融資産残高と、実際に使える現金の両方を確認することが重要です。
資産の取り崩し計画は定期的に見直す
老後の資金計画は、一度作成すれば終わりではありません。
年金収入、生活費、運用成果、家族の状況などは、時間とともに変化します。
例えば、次のような場合には見直しが必要です。
- 年金の受給が始まった
- 再雇用を終了した
- 住宅ローンを完済した
- 株式市場が大きく下落した
- 住宅修繕などの支出が発生した
- 生活費が想定より増加した
少なくとも年1回程度は、実際の金融資産残高と年間収支を確認し、キャッシュフロー表を更新することをおすすめします。
また、運用資産の割合が当初の想定から大きく変化した場合は、資産配分の見直しも検討しましょう。
資産配分が変化したときの見直し方については、関連記事「50代のリバランスとは?崩れた資産配分を見直す方法」で具体的に解説しています。
50代のリバランスとは?崩れた資産配分を見直す方法
「株価が上がって、金融資産が増えた」 資産運用をしていれば、うれしいことです。 しかし、資産全体を見てみると、少し違った問題が起きているかもしれません。 例えば、…
老後資金は「減らさないこと」だけが目的ではない
老後の資産管理では、金融資産をできるだけ長持ちさせることが重要です。
しかし、金融資産を減らさないことだけが目的になってしまうと、これまで準備してきたお金を十分に活用できない可能性もあります。
例えば、健康で旅行を楽しめる時期に、将来の資金不足を心配して支出をすべて我慢することが、本当に望ましいとは限りません。
もちろん、無計画に使うことを勧めるわけではありません。
大切なのは、将来の生活資金を確保しながら、今の生活にもお金を使うことです。
キャッシュフロー表を利用すれば、旅行や趣味などの支出を増やした場合に、将来の金融資産残高がどのように変化するかを確認できます。
老後資金は、残すためだけでなく、自分らしい生活を実現するために使うお金でもあります。
まとめ|定年後は運用と取り崩しを一緒に考える
定年後の資産管理では、金融資産を増やすことだけでなく、どのように取り崩して生活費に充てるかを考えることが重要です。
最後に、この記事のポイントをまとめます。
1.年金と生活費の差額を確認する
老後の年間支出から年金などの手取り収入を差し引き、金融資産から補う金額を把握しましょう。
2.必要な現金を確保する
毎月の生活費や近い将来の支出に必要なお金は、すぐに使える状態で確保しましょう。
3.運用資産の取り崩し方を考える
預貯金から使う方法、投資商品を売却する方法、両方を組み合わせる方法があります。
4.相場下落時のリスクを理解する
取り崩しを行う場合、運用成果の順序によって金融資産の減り方が変わることがあります。
5.キャッシュフロー表で資産寿命を確認する
90歳、95歳など長期の金融資産残高を確認し、必要に応じて計画を見直しましょう。
定年後の資産運用は、「できるだけ増やすこと」だけを目指すものではありません。
必要な生活費を確保しながら、運用と取り崩しを組み合わせ、自分らしい老後生活を支えることが大切です。
これまで準備してきた金融資産を、これからの人生にどう役立てるか。
その判断材料として、キャッシュフロー表を活用してみてください。
50代のNISAはどう使う?老後資金づくりで考えたい活用方法
50代からNISAを始めても遅くない?つみたて投資枠・成長投資枠の使い分け、積立額の考え方、退職金の活用、定年後の取り崩しをFPの視点で解説。老後資金と生活費のバラン…
参考資料・出典
- 金融庁「資産形成の基本」
https://www.fsa.go.jp/policy/nisa2/invest/ - 日本年金機構「ねんきんネットによる年金見込額試算」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/estimatedamount.html - 厚生労働省「年金制度の仕組みと考え方(老齢年金の繰下げ受給と繰上げ受給)」
https://www.mhlw.go.jp/stf/nenkin_shikumi_011.html - 金融経済教育推進機構(J-FLEC)「長期・積立・分散投資の考え方」
https://www.j-flec.go.jp/public/learn/columns/
※記事内のシミュレーションは一定の条件を置いた計算例です。将来の運用成果を保証するものではありません。