第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
 sambaking
前回は、金融資産の運用利回りを設定しました。
これで、基本となるキャッシュフロー表が完成しました。
ここまで、
家族構成
ライフイベント
収入
支出
住宅ローン
教育費
退職金
年金・老後の収入
現在の金融資産
運用利回り
を一つずつ入力してきました。
入力項目が多く、
「やっと完成した」
という方もいるかもしれません。
しかし、キャッシュフロー表は作ることが目的ではありません。
大切なのは、完成した表から、
「これから自分の家計がどのように変化していくのか」
を読み取ることです。
今回から第16回までは「分析編」です。
まず今回は、細かな数字を分析する前に、完成したキャッシュフロー表を全体的に眺めてみましょう。
いきなり「老後資金は足りる?」と考えない
キャッシュフロー表が完成すると、最初に金融資産残高を見たくなるかもしれません。
「老後資金はいくら残る?」
「何歳でお金がなくなる?」
「このままで大丈夫?」
と気になるところです。
もちろん、それを確認することもキャッシュフロー表の大きな目的です。
ただし、最初から最終的な金融資産残高だけを見ると、
なぜその結果になったのか
が分かりません。
例えば、将来金融資産が大きく減るとしても、その原因は家庭によって違います。
教育費かもしれません。
住宅ローンかもしれません。
定年後の収入減少かもしれません。
生活費が長期間続くことかもしれません。
あるいは、いくつかの要因が同じ時期に重なっているのかもしれません。
そこで今回は、
「結果」より先に「お金の流れ」を見る
ことから始めます。
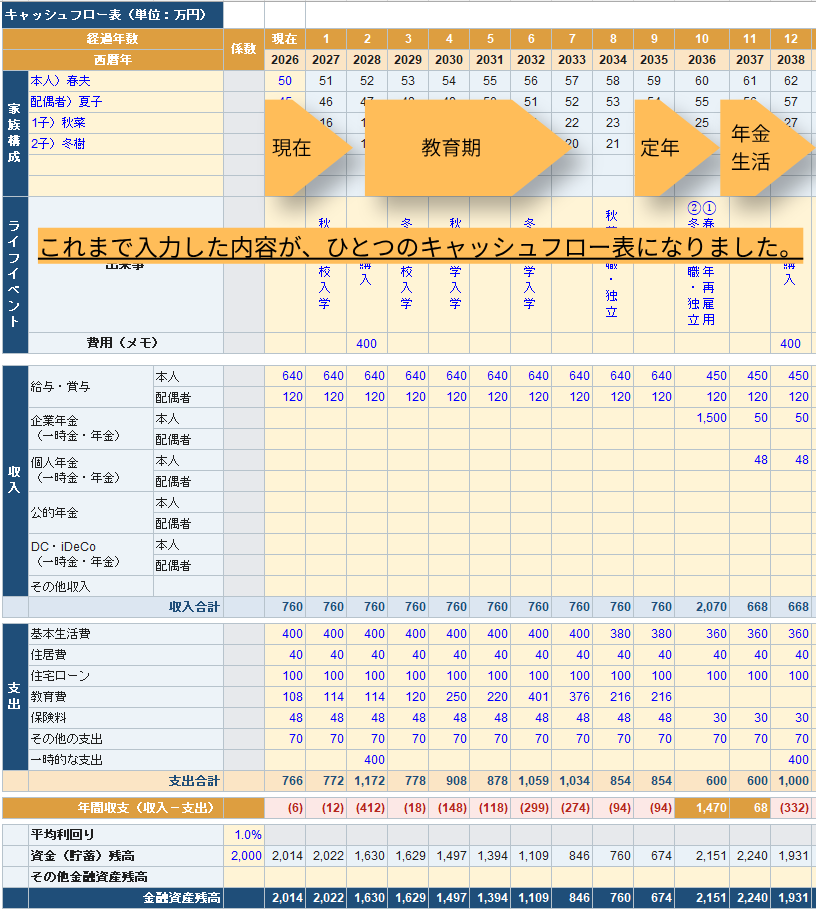
まずキャッシュフロー表を横に見てみよう
キャッシュフロー表を見るときに意識したいのが、時間の流れです。
左から右へ、
現在
↓
子どもの進学
↓
定年
↓
再雇用
↓
公的年金開始
↓
住宅ローン完済
↓
老後
というように、家族の将来が続いています。
キャッシュフロー表の一番上には、西暦と家族の年齢があります。
まずは金額を細かく見る前に、
「その年に家族は何歳なのか」
を確認しながら横に見てみましょう。
ライフイベントとお金の変化を重ねて見る
次に、家族のライフイベントと収入・支出を一緒に見てみます。
今回のサンプルでは、春夫さん一家には子どもが2人います。
そのため、現在からしばらくは高校・大学への進学などによって教育費が発生します。
その後、子どもたちの教育費が終わっていきます。
一方で、春夫さん自身は年齢を重ね、
定年
再雇用
公的年金受給
という段階へ進んでいきます。
つまり、
教育費が終わったら家計がずっと楽になる
とは限りません。
子どもの教育費が終わる頃には、今度は親の給与収入が減少し、老後の家計へ移っていくからです。
これが、キャッシュフロー表を横に見る大きな意味です。
一つの支出だけを見るのではなく、
家族のライフイベントと家計の変化を同じ時間軸で確認できます。
サンプルでは「教育費」と「住宅ローン」が重なる時期がある
具体的に見てみましょう。
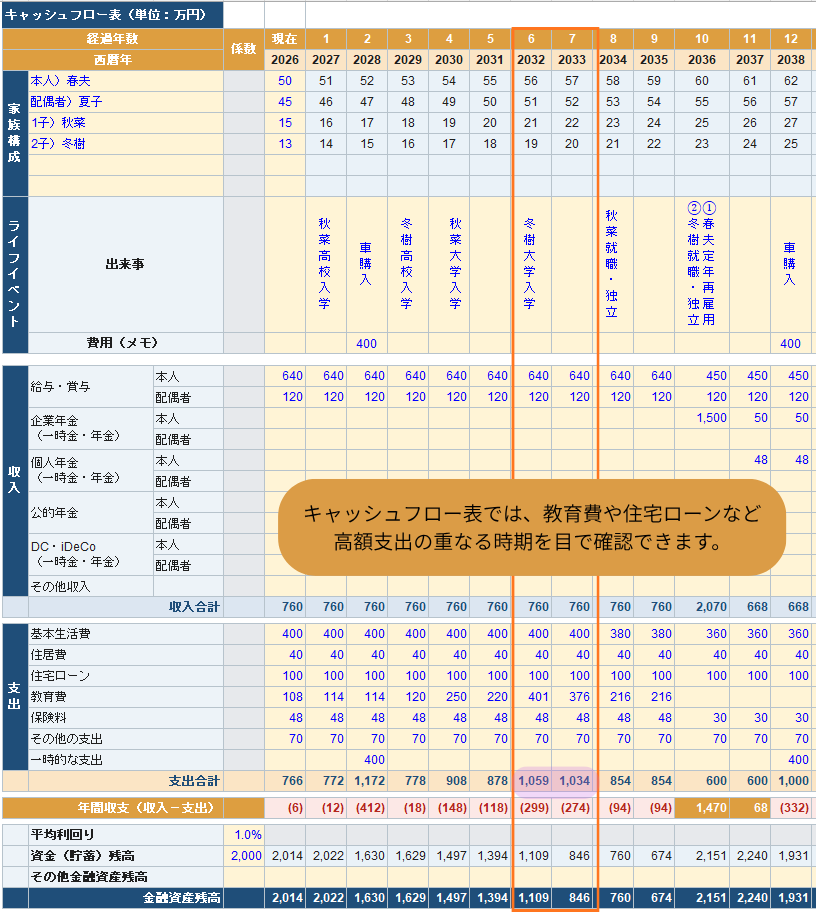
今回のサンプルでは、冬樹さんの大学進学などによって教育費が大きくなる時期があります。
特に2032年には、教育費が年間401万円となる設定です。
さらに、この時期には住宅ローンの返済も続いています。
住宅ローンは年間100万円です。
つまり、この年は、
教育費401万円+住宅ローン100万円=501万円
となります。
もちろん、実際の家計にはこれ以外にも基本生活費や保険料などがあります。
ここで、
「教育費を減らした方がいい」
「住宅ローンを繰上返済しよう」
とは、まだ考えません。
今は、
「2032年には大きな支出が重なっている」
という事実を確認するだけです。
支出だけでなく「収入が変わる年」も探してみよう
次に見たいのが収入です。
現役時代は給与収入が家計の中心ですが、同じ金額が老後まで続くわけではありません。
春夫さんの場合も、
現役時代の給与
↓
60歳で定年
↓
再雇用による給与
↓
公的年金などの老後収入
と、収入の内容が変わっていきます。
特に注目したいのは、金額が大きく変わる年です。
例えば、定年後の再雇用によって給与が下がれば、その年から年間収支にも影響します。
さらに再雇用が終われば、給与収入がなくなり、公的年金などを中心とした生活になります。
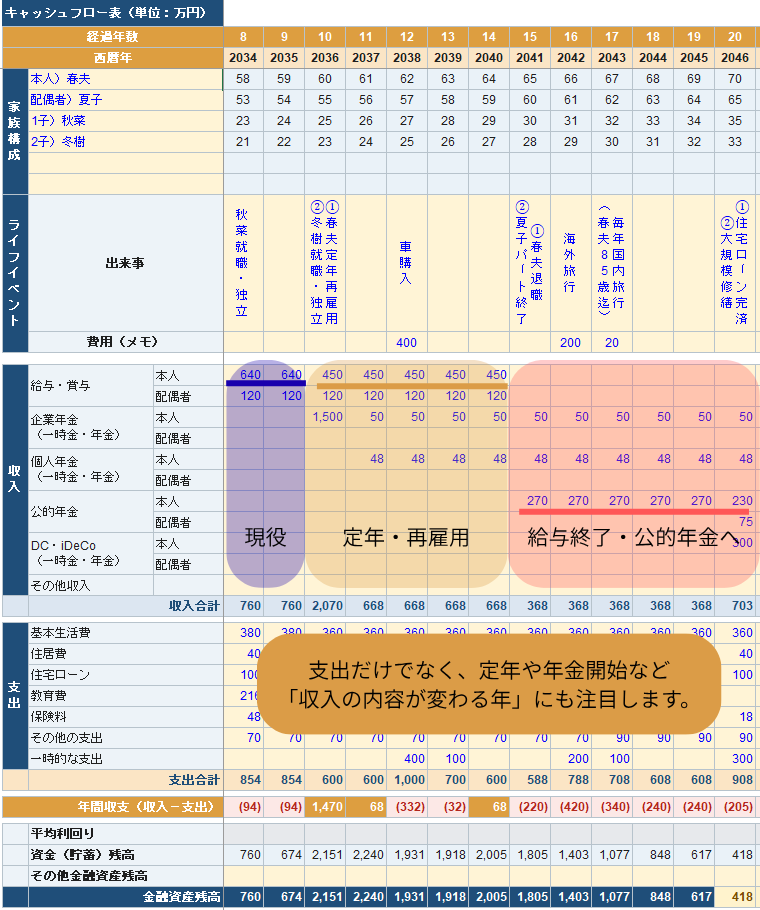
50代からキャッシュフロー表を作る大きな意味の一つが、この変化を事前に確認できることです。
退職時には大きな収入が入る
一方、毎年の給与や年金とは違って、一時的に大きなお金が入る年もあります。
今回のサンプルでは、春夫さんが60歳になる年に、退職時の大きな一時収入があります。
その年だけを見ると、年間収支が大きく改善し、金融資産も増えることがあります。
しかし、そのお金は毎年入ってくるわけではありません。
ここもキャッシュフロー表を見るうえで重要なポイントです。
「その年だけの収入」と「毎年続く収入」を区別して見る
ようにしましょう。
退職時に大きなお金が入ったからといって、その後の老後生活まで安心できるとは限りません。
その後の年間収支と金融資産残高まで見て判断する必要があります。
「変化する年」に印を付けてみよう
完成したキャッシュフロー表を分析するときは、すべての数字を一つずつ読む必要はありません。
最初は、数字が大きく変化しているところを探してみましょう。
例えば、
子どもが大学へ進学する年
教育費がピークになる年
定年を迎える年
再雇用が始まる年
給与収入がなくなる年
公的年金が始まる年
配偶者の年金が始まる年
住宅ローンが終わる年
などです。
こうした年は、家計の収入や支出が大きく変わる可能性があります。
年間収支を見ると家計の変化がさらに分かる
収入と支出を確認したら、その下にある年間収支にも目を向けてみましょう。
年間収支は、
年間収入-年間支出
で計算します。
プラスなら、その年は収入が支出を上回っています。
マイナスなら、その年は支出が収入を上回っています。
キャッシュフロー表を横に見ていくと、
黒字
↓
赤字
↓
黒字
↓
再び赤字
というように変化することがあります。
重要なのは、
赤字がある=すぐ問題
ではないことです。
例えば大学進学によって一時的に教育費が増えた年なら、その年だけ赤字になることもあります。
一方で、退職後に毎年赤字が続いているなら、意味が違ってきます。
この違いを詳しく見るのが次回の第15回です。
今回は、
「どのあたりから年間収支が変わっているか」
をざっと確認する程度で構いません。
金融資産残高も「増える・減る」の流れだけ見てみよう
年間収支の下には、金融資産残高があります。
ここも今回は細かな金額より、
増えているのか、減っているのか
という流れを見てみましょう。
現役時代に年間収支が黒字なら、金融資産は増えていく可能性があります。
教育費などで年間収支が赤字になれば、金融資産を取り崩す年も出てきます。
退職時に大きな一時収入が入れば、一度金融資産が増えるかもしれません。
そして老後に収入より支出が多くなれば、金融資産は徐々に減っていきます。
つまり、
金融資産残高の動きは、それまで入力してきた収入・支出・ライフイベントの結果
です。
「金融資産が減っている」という結果だけを見るのではなく、
その前に何が起きているのか
を見ることが大切です。
「資産が減っている=悪い」とは限らない
金融資産残高のグラフが右肩下がりになると、不安になるかもしれません。
しかし、金融資産は増やし続けることだけが目的ではありません。
例えば、
子どもの教育費に使う
住宅ローンを返済する
退職後の生活費として取り崩す
旅行など自分たちの生活に使う
ために準備してきたお金でもあります。
老後に金融資産を取り崩すこと自体は、不自然なことではありません。
大切なのは、
「予定していた支出に使いながら、必要な期間まで資産が持つのか」
ということです。
したがって、
「資産が減っているから失敗」
「資産が増えているから成功」
と単純には判断しません。
金融資産がいつまで持つのかについては、第16回で詳しく確認します。
今回は「原因を探す前の全体確認」
第14回では、まだ細かな分析をする必要はありません。
まず完成したキャッシュフロー表を見ながら、
家族の年齢
↓
ライフイベント
↓
収入
↓
支出
↓
年間収支
↓
金融資産残高
という順番で眺めてみましょう。
上から下へ見ると、その年の家計が分かります。
左から右へ見ると、将来のお金の流れが分かります。
この「縦」と「横」の両方から見ることが、キャッシュフロー表を読む基本です。
サンプルのキャッシュフロー表から見えてくること
ここまで春夫さん一家のキャッシュフロー表を全体的に眺めると、いくつか特徴が見えてきます。
例えば、
教育費が大きくなる時期がある。
その時期にも住宅ローン返済が続いている。
60歳になると働き方と収入が変わる。
退職時には大きな一時収入がある。
その後は給与中心の家計から年金中心の家計へ変わっていく。
老後は金融資産を取り崩す期間が出てくる。
といったことです。
これらは、個別に見ればこれまでの入力編ですでに分かっていたことです。
しかし、キャッシュフロー表を完成させて一つの時間軸に並べると、
「教育」「住宅」「退職」「年金」「老後資金」がすべてつながっている
ことが見えてきます。
これがキャッシュフロー表を作る大きな意味です。
まだ改善策は考えない
完成した表を見ると、
「教育費を見直した方がいいかな」
「住宅ローンを早く返した方がいいのでは?」
「65歳以降も働いた方がいい?」
「生活費を減らした方がいい?」
「もう少し運用した方がいい?」
など、いろいろな改善策を考えたくなると思います。
しかし、ここでもまだ改善は行いません。
第14回から第16回は分析編です。
まず、
どの時期に問題が起こるのか
そして、
その原因は何なのか
を確認します。
原因が分からないまま改善策を実行しても、効果的とは限りません。
第17回以降で、分析した結果をもとに条件を一つずつ変更し、キャッシュフロー表がどう変化するか比較していきます。
第14回で確認したいポイント
完成したキャッシュフロー表を開いたら、まず次の流れで確認してみましょう。
① 家族の年齢とライフイベントを見る
いつ進学、定年、年金開始などがあるのか確認します。
② 収入が大きく変わる年を見る
定年、再雇用、公的年金開始などに注目します。
③ 支出が大きくなる年を見る
教育費や住宅関連など、大きな支出が重なる時期を確認します。
④ 年間収支の流れを見る
どのあたりで黒字から赤字へ変わるのかを見ます。
⑤ 金融資産残高の流れを見る
増えている時期と減っている時期を大まかに確認します。
ここではまだ、
「赤字だからダメ」
「金融資産が減るから危険」
とは判断しません。
まずは、自分の人生とお金の流れを一枚の表として眺めることから始めましょう。
次回は「年間収支」を詳しく見てみよう
今回は、完成したキャッシュフロー表の全体像を確認しました。
次回は、
第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
です。
年間収支を詳しく見て、
「最初に赤字になるのはいつか」
「なぜその年は赤字になるのか」
「一時的な赤字なのか、継続する赤字なのか」
を確認していきます。
赤字があるだけで、すぐに問題とは限りません。
教育費などによる一時的な赤字と、老後に毎年続く赤字では意味が違います。
そして第16回では、その年間収支の積み重ねによって、
金融資産が何歳まで持つのか
を確認します。
第14回で全体を見る。
第15回で年間収支を見る。
第16回で金融資産残高を見る。
この順番で進めることで、
「将来お金が足りる・足りない」という結果だけではなく、「なぜそうなるのか」まで理解できるキャッシュフロー表
になっていきます。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう(近日公開)
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?(近日公開)
- 第17回 キャッシュフロー表を改善してみよう(近日公開)
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?(近日公開)
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?(近日公開)
- 第20回 退職金・老後資金の使い方を見直そう(近日公開)