第4回 キャッシュフロー表の家族構成を入力しよう
 sambaking
前回「第3回 ライフプランを見える化する仕組みを知ろう」は、キャッシュフロー表の全体構造を確認しました。
今回から、実際にExcelへの入力を始めます。
最初に入力するのは家族構成と年齢です。
家族の年齢は、子どもの進学、本人や配偶者の退職、年金の受給開始など、将来の予定を考えるための基準になります。
今回は家族構成欄を入力し、将来の年齢が正しく表示されるところまで進めましょう。
家族構成はなぜ重要なのか
例えば、同じ年収600万円の家庭でも、独身の方と、子どもが2人いる家庭では、今後必要になるお金が異なります。
また、子どもが同じ2人でも、小学生なのか高校生なのかによって、教育費が増える時期は変わります。
本人や配偶者の年齢も、退職や年金受給の時期に関係します。
このように、家族の人数だけでなく、それぞれの年齢と今後の予定がキャッシュフロー表の基礎になります。
入力する項目を確認しよう
まず、キャッシュフロー表の家族構成欄を確認してください。
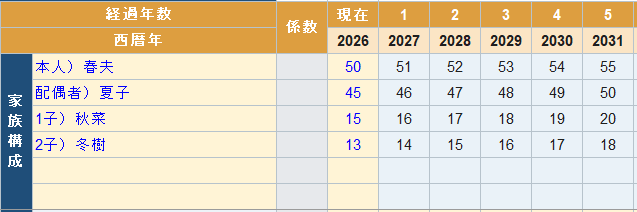
基本的に入力するのは、次の家族です。
- 本人
- 配偶者
- 子ども
配偶者や子どもがいない場合は、該当する欄を空欄にします。
同居している親など、家計に関係する家族がいる場合は、必要に応じて空いている欄を利用してください。
ただし、家族の人数を追加しただけで、その方の収入や生活費が自動的に加算されるわけではありません。必要な金額は、後の回で入力します。
家族構成を入力しよう
ここから、氏名と年齢を入力します。
まず、家族構成欄の入力するセルを確認しましょう。
氏名
氏名は、必ずしも本名で入力する必要はありません。
「本人」「妻」「長男」「長女」といった続柄や、ニックネーム、イニシャルでも構いません。
誰の予定なのか分かるようにしておくことが大切です。
入力する順序は、本人、配偶者、子どもの順にすると整理しやすくなります。
年齢
年齢は、家族構成欄の「現在」の入力セルに記入します。
このキャッシュフロー表では、各年の12月31日時点の満年齢を表示する考え方を採用しています。
例えば、2026年を基準年として、その年の12月31日時点で50歳になる方は「50」と入力します。
入力した年齢を基に、翌年以降の年齢が自動的に表示されます。
ここで注意したいのが、子どもの進学年と年末年齢の関係です。
日本の学校では、原則として4月2日生まれから翌年4月1日生まれまでが同じ学年になります。
一方、この表の年齢は12月31日時点です。
そのため、同じ学年でも誕生日によって、入学年に表示される年齢が異なります。
| 誕生日 | 小学校入学 | 中学校入学 | 高校入学 | 大学入学 |
|---|---|---|---|---|
| 4月2日~12月31日 | 7歳 | 13歳 | 16歳 | 19歳 |
| 1月1日~4月1日 | 6歳 | 12歳 | 15歳 | 18歳 |
※各年の12月31日時点の満年齢です。大学進学は高校卒業後すぐに進学する場合を想定しています。
例えば、2020年5月生まれの子どもは、2027年4月に小学校へ入学します。その年の12月31日には7歳です。
一方、2021年2月生まれの子どもも2027年4月に小学校へ入学しますが、その年の12月31日時点では6歳です。
この違いを意識しておくと、教育費を入力する際に、進学年を1年ずらしてしまうことを防げます。
詳しい教育費の入力方法は、第9回 キャッシュフロー表の教育費を入力しようで説明します。
将来の家族構成はどうなる?
キャッシュフロー表では、現在の家族構成だけでなく、将来の変化も考えます。
例えば、
- 子どもが進学・独立する
- 本人が定年を迎える
- 配偶者が退職する
といった出来事です。
ただし、今回は将来の予定をすべて入力する必要はありません。
まずは現在の家族構成と年齢を正しく入力しましょう。
将来の出来事は、次回の「ライフイベント欄」で整理します。
なお、子どもの独立や退職の予定を書くだけで、生活費や収入が自動的に変わるわけではありません。
その時期に応じた収入・支出は、後の回で入力していきます。
FPが最初に確認すること
ライフプランを考える際には、家族の人数だけでなく、誰が、いつ、どのような生活の変化を迎えるのかを確認します。
例えば、共働きの家庭なら、本人と配偶者の退職時期が異なる場合があります。
子どもがいる家庭では、教育費が必要になる時期と、親の退職時期が重なることも考えられます。
このような予定を整理するために、家族それぞれの年齢が重要になります。
家族構成欄は、単に名前を並べる場所ではなく、将来の収入や支出を考えるための出発点です。
入力が終わったら確認しよう
家族構成の入力が終わったら、次の項目を確認してください。
- 本人の氏名と年齢を入力した
- 配偶者の氏名と年齢を確認した(該当する場合)
- 子どもの氏名と年齢を確認した(該当する場合)
- 基準年と年齢が一致している
- 翌年以降の年齢が正しく表示されている
特に、現在の年齢ではなく、基準年の12月31日時点の年齢になっているか確認しましょう。
また、退職予定年齢が決まっている場合は、何年にその年齢になるかも確認しておくと、次回のライフイベント入力がスムーズです。
間違いがあっても後から修正できます。まずは、家族全員の年齢が正しく表示されるところまで進めましょう。
次回予告
次回は、第5回 ライフイベントを書き出そうです。
家族構成を入力したら、次は将来の予定を整理します。
例えば、
- 子どもの進学
- 車の買い替え
- 住宅リフォーム
- 定年退職
などです。
いつ、どのような出来事があるのかをキャッシュフロー表に記入し、将来のライフプランを見える化していきます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善してみよう
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう