第1回 キャッシュフロー表とは?なぜ50代に必要なのか
 sambaking
50代になると、老後資金や住宅ローン、子どもの教育費など、これから必要になるお金が気になってきます。
現在の預貯金が十分にあっても、将来の収入と支出を確認しなければ、老後まで足りるかどうかは分かりません。
そこで役立つのがキャッシュフロー表です。
この講座では無料のExcelを使い、将来のお金の流れを自分で確認できるようになることを目指します。
キャッシュフロー表とは?
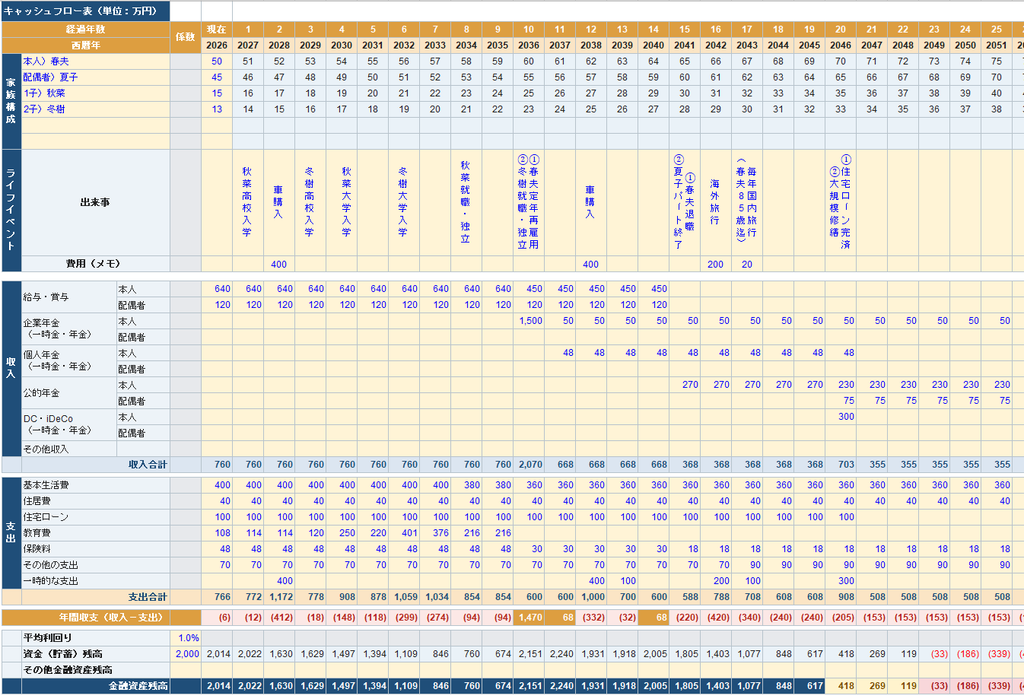
キャッシュフロー表は、家族の予定に合わせて、将来の収入・支出・金融資産残高を年ごとにまとめた表です。
例えば、次のようなライフイベントを反映できます。
- 子どもが大学へ進学する
- 住宅ローンを完済する
- 定年退職する
- 年金の受給が始まる
こうした予定を反映すると、家計が大きく変わる時期を一覧で確認できます。
家計簿が主に過去のお金の出入りを記録するのに対し、キャッシュフロー表はこれからのお金の流れを見通すための表です。
ただし、将来の金額はあくまで予測です。作成後も、生活や制度の変化に合わせて定期的に見直していきます。
FPが必ずキャッシュフロー表を作る理由
ファイナンシャルプランナー(FP)がライフプランを検討する際、キャッシュフロー表は役立つ道具の一つです。
例えば、
「住宅ローンを繰り上げ返済した方がよいか」
という相談を考えてみましょう。
繰り上げ返済によって利息を減らせても、そのために預貯金を使いすぎると、教育費や退職後の生活費が不足するかもしれません。
住宅ローンだけではなく、将来必要になる支出や金融資産残高まで確認する必要があります。
一つの支出だけを見て判断せず、家計全体と将来の予定を合わせて考える。
そのための「人生のお金の設計図」がキャッシュフロー表です。
キャッシュフロー表で分かること
キャッシュフロー表を作ると、主に次の4つを確認できます。
① 老後資金は足りるか
退職後の年金などの収入と生活費を見比べ、金融資産を取り崩す場合に、何歳ごろまで維持できるかを確認します。
ただし、結果は入力した条件に基づく試算であり、将来の残高を保証するものではありません。
② 教育費のピークはいつか
子どもの進学時期に合わせて教育費を入力すると、支出が増える年を確認できます。
教育費が重なる時期に、住宅ローンなどの支出も無理なく支払えるかを考える材料になります。
③ 住宅ローンは安全か
住宅ローンの年間返済額や完済予定年齢を確認し、退職後も返済が続くかを見ます。
繰り上げ返済を検討するときも、返済後に残る金融資産と合わせて判断します。
④ お金が不足する年はあるか
将来の年間収支が赤字になる年を確認できます。
ここで注意したいのは、年間収支の赤字と、金融資産の不足は同じではないということです。
一時的な赤字なら貯蓄で補える場合もありますが、赤字が長く続けば金融資産が減少していきます。
そのため、年間収支と金融資産残高の両方を確認することが大切です。
キャッシュフロー表は難しくない
キャッシュフロー表という名前を聞くと、難しそうに感じるかもしれません。
しかし、入力する内容は身近なものが中心です。
- 家族の年齢
- 給与などの収入
- 基本生活費
- 住宅ローン
- 教育費
- 退職金・年金
- 現在の金融資産
この講座で使用するExcelでは、必要な項目を入力すると、年間収支や金融資産残高などが自動計算されます。
最初からすべての金額が分からなくても構いません。
分かる資料を集め、未確定の項目は仮の条件を置いて、後から修正していきましょう。
この講座で使用するキャッシュフロー表
この講座では、当サイトが無料公開している「LPPキャッシュフロー表」を使用します。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
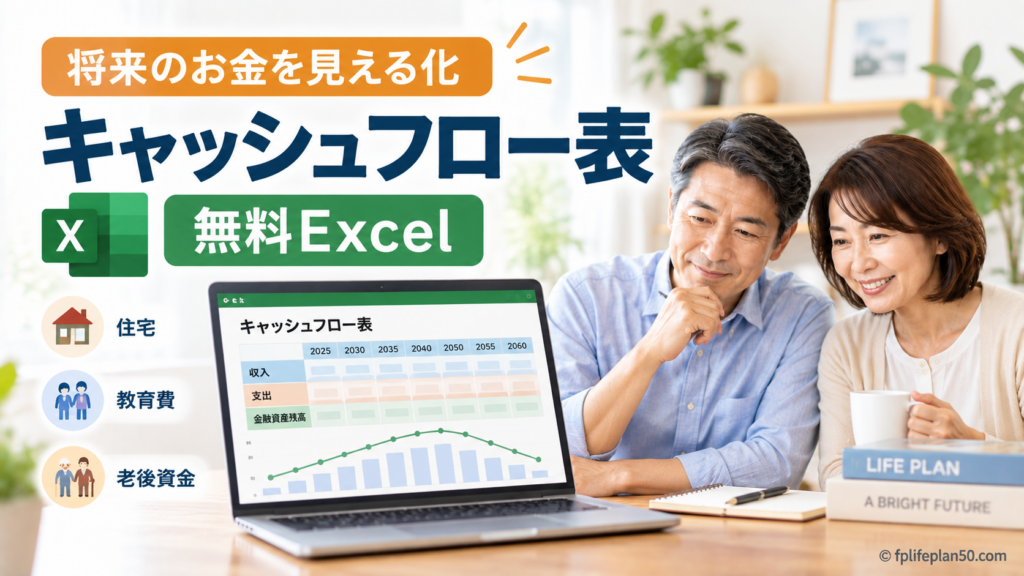
Excelの入力用ファイルとサンプルデータは、自分で作るキャッシュフロー表|無料Excelと作成講座から入手できます。
サンプルを参考にしながら、ご自身の収入や支出、家族の予定に置き換えていきましょう。
完成すると何ができる?
キャッシュフロー表が完成したら、まず年間収支と金融資産残高の推移を確認します。
例えば、教育費が重なる時期や、退職後に金融資産が大きく減る時期を見つけられます。
さらに、住宅ローンの返済方法、生活費、働く期間などの条件を一つずつ変え、改善前と改善後を比較することもできます。
キャッシュフロー表の目的は、将来を正確に予言することではありません。
希望する暮らしを実現するために、今から考えられる選択肢を数字で確かめることです。
次回予告
次回の第2回 キャッシュフロー表を作る前に準備するものでは、入力前に用意したい資料を整理します。
例えば、
- 源泉徴収票
- ねんきん定期便
- 住宅ローン返済予定表
などです。
手元にあるものから準備して、少しずつ進めていきましょう。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】