第6回 キャッシュフロー表の収入を入力しよう
 sambaking
前回「第5回 ライフイベントを書き出そう」は、子どもの進学や定年退職など、将来のライフイベントを入力しました。
今回は、キャッシュフロー表に「収入」を入力していきます。
まずは本人と配偶者の現在の年間収入を確認し、その後、昇給や定年後の働き方による変化を反映します。
今回の目標は、年間の手取り収入を把握し、収入が変わる時期も含めて入力することです。
収入欄を確認しよう
キャッシュフロー表の収入欄を見てください。
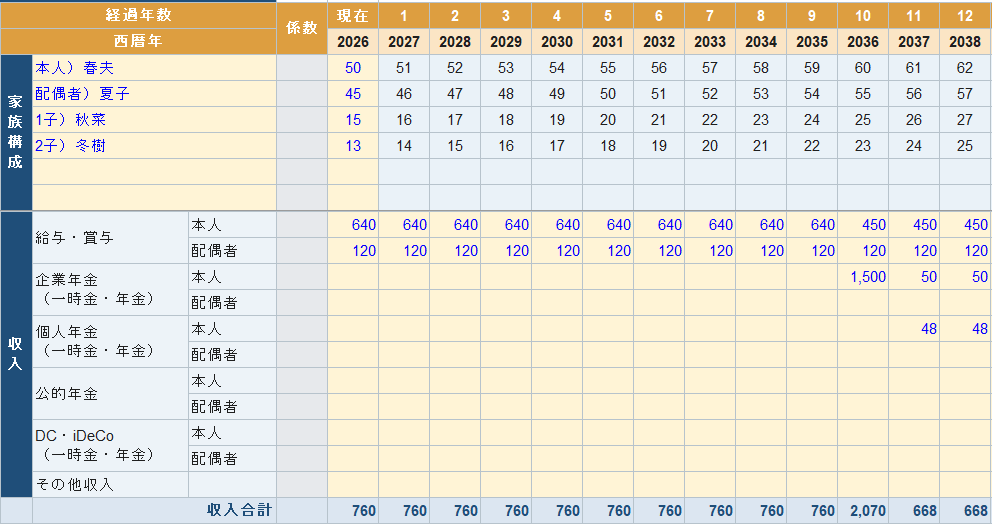
ここでは、主に次の収入を入力します。
- 本人収入
- 配偶者収入
- その他収入
この講座では、収入は原則として、税金や社会保険料などを差し引いた後の可処分所得(手取り収入)で入力します。
また、キャッシュフロー表の金額の単位は「万円」、入力するのは1年間の金額です。
月収と年収、額面と手取りを混同しないようにしましょう。
現在の年収を入力しよう
まずは、本人の給与収入を確認します。
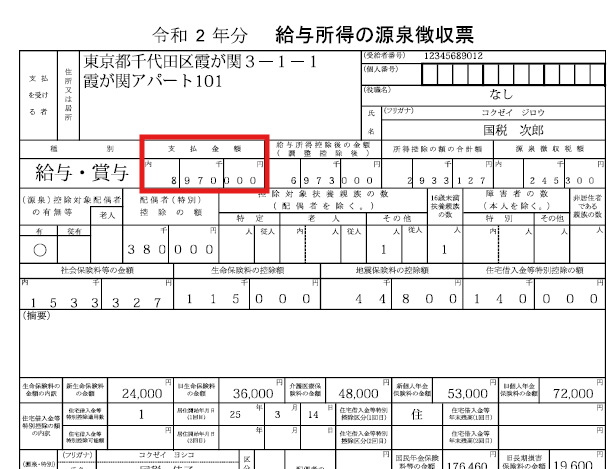
会社員の場合、源泉徴収票の「支払金額」で、年間の給与・賞与を含む税引き前の収入を確認できます。
ただし、源泉徴収票の支払金額をそのまま入力するわけではありません。
キャッシュフロー表では、次のように可処分所得を求めます。
可処分所得=給与収入-所得税・住民税-社会保険料
実際の金額を確認するには、給与明細や賞与明細を利用する方法が分かりやすいでしょう。
年間の手取り額がすぐに分からない場合は、税金・社会保険料の合計を給与収入の20%と仮定し、概算することもできます。
例えば、給与収入が875万円の場合、
875万円×80%=700万円
となります。
ただし、80%は計算例であり、誰にでも当てはまる割合ではありません。
実際の手取り率は、収入額、扶養状況、社会保険料などによって異なります。給与明細から確認できる場合は、その金額を優先しましょう。
また、給与から住宅ローン返済、保険料、積立預金などが天引きされている場合は注意が必要です。
これらは税金・社会保険料とは性質が異なります。手取り額を集計するときは、家計の支出や金融資産の計算と重複しないよう、必要に応じて天引き額を加え戻します。
例えば、給与天引きの保険料を支出欄にも入力する場合は、収入側でもその保険料を差し引いたままにすると、同じ支出を二重に計上することになります。
配偶者収入を入力しよう
配偶者が働いている場合は、配偶者の収入も入力します。
計算方法は本人と同じです。
給与収入がある場合は、給与明細や源泉徴収票などを確認し、年間の可処分所得を求めましょう。
パートやアルバイトの場合も、基本的な考え方は変わりません。
ただし、所得税がかからない収入であっても、住民税や社会保険料などの負担が発生する場合があります。
そのため、単に「非課税の範囲だから額面収入をそのまま入力する」とはせず、実際の手取り額を確認してください。
また、配偶者が将来退職する予定なら、収入が終了する年も設定しておきましょう。
ボーナスはどうする?
ボーナスがある場合は、年間収入に含めます。
例えば、次のような場合です。
| 項目 | 手取り金額 |
|---|---|
| 毎月の給与 | 40万円 |
| 年間の賞与 | 180万円 |
| 年間手取り収入 | 660万円 |
計算式は、
40万円×12か月+180万円=660万円
となります。
この660万円を、年間の可処分所得として入力します。
ただし、源泉徴収票の支払金額には、通常、賞与も含まれています。
源泉徴収票から計算した年間収入に、ボーナスをもう一度加えないよう注意しましょう。
将来の昇給はどう考える?
将来の昇給額を正確に予測することは難しいものです。
そのため、最初は現在の可処分所得を基準にして入力して構いません。
例えば、現在の可処分所得が700万円なら、当面は700万円で設定し、昇給の見込みが分かった段階で見直します。
勤務先の給与制度などを参考に、将来の収入を段階的に増やす設定も考えられます。
ただし、昇給が続くことを前提にしすぎると、将来の収入を多く見積もる可能性があります。
最初は無理に増加率を設定せず、現在の収入を基準とした試算から始めると分かりやすいでしょう。
再雇用後の収入はどうする?
50代からのキャッシュフロー表では、定年後の収入設定が重要です。
例えば、60歳で定年を迎え、65歳まで再雇用で働く場合を考えます。
| 年齢 | 働き方 | 年間の可処分所得(例) |
|---|---|---|
| 50~59歳 | 定年前 | 700万円 |
| 60~64歳 | 再雇用 | 350万円 |
| 65歳以降 | 給与収入なし | 0万円 |
※金額は入力方法を説明するための仮定です。実際の収入は勤務先の制度や働き方によって異なります。
この場合、60歳になる年から収入額を変更し、65歳になる年から給与収入を0万円に設定します。
ただし、退職する月によっては、その年にも給与収入が発生します。実際の予定が分かっている場合は、年単位の金額に調整してください。
再雇用後の収入が未定の場合は、勤務先の制度や先輩社員の事例などを参考に、仮の金額を設定しましょう。
定年後も現在の給与収入がそのまま続く設定にしないことが大切です。
なお、公的年金や企業年金などの入力は、第11回で詳しく説明します。
その他収入がある場合
給与以外にも収入がある場合は、その他収入として整理します。
例えば、
- 副業収入
- 不動産収入
- 配当収入
などです。
副業や不動産収入については、売上や家賃収入の総額ではなく、必要経費や税金などを考慮した実際に使える金額を基本に考えましょう。
また、株式の配当金などは、金融資産の運用利回りにも反映する場合があります。
配当収入と運用収益を二重に計上しないよう注意してください。
個人年金保険や企業年金、公的年金など、将来受け取る予定の収入は、受取時期や期間を確認したうえで後の回で設定します。
最初からすべての収入を入力する必要はありません。まずは、金額を確認できるものから進めましょう。
入力が終わったら確認しよう
収入の入力が終わったら、次の項目を確認してください。
- 本人の年間可処分所得を入力した
- 配偶者の年間可処分所得を入力した(該当する場合)
- 賞与を含め、年間収入で計算している
- 額面収入と手取り収入を混同していない
- 給与天引きの保険料などを二重計上していない
- 定年・再雇用後の収入額と終了年を確認した
- その他収入を確認した(該当する場合)
特に、現在の収入だけでなく、何歳までその収入が続くのかを確認しておきましょう。
将来の金額が分からない部分は仮の設定でも構いません。後から見直せるようにしておくことが大切です。
収入だけでは家計は分からない
ここまで、現在と将来の収入を入力しました。
しかし、収入が多ければ将来の家計も安心とは限りません。
例えば、年間の可処分所得が700万円あっても、支出が750万円なら、年間収支は50万円の赤字です。
反対に、可処分所得が500万円でも、支出が400万円なら、年間収支は100万円の黒字になります。
つまり、家計の状況を確認するには、収入と支出を合わせて考える必要があります。
今回入力した収入を基に、次回は支出を整理していきましょう。
次回予告
次回は、第7回 キャッシュフロー表の支出を入力しようです。
基本生活費や住居費、保険料など、毎年の家計から出ていくお金を整理します。
収入と支出の両方を入力することで、年間収支が少しずつ見えるようになります。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】