第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
 sambaking
前回は、春夫さん一家のキャッシュフロー表から「年間収支」を確認しました。
春夫さん一家は、教育費や住宅ローンの負担があり、定年後には年間収支の赤字が続く、やや厳しめの家計設定です。
第15回では、
いつ赤字になるのか
だけではなく、
なぜ赤字になるのか
その赤字は一時的なのか、継続するのか
まで確認しました。
今回は、その続きです。
年間収支が赤字になると、その不足分は金融資産などから補うことになります。
では、赤字が何年も続いた場合、金融資産はどうなるのでしょうか。
今回も春夫さん一家のサンプルデータを使って、
「金融資産残高がどのように変化し、老後資金が何歳まで持つのか」
を確認していきます。
年間収支だけでは将来の家計は判断できない
例えば、ある年の年間収支が▲100万円だったとします。
確かに100万円の赤字です。
しかし、
金融資産が3,000万円ある家庭と、
金融資産が300万円しかない家庭では、
同じ▲100万円でも意味が違います。
また、1年間だけ▲100万円になる場合と、毎年▲100万円の赤字が20年間続く場合でも状況は大きく違います。
そのため、キャッシュフロー表では、
年間収支
と
金融資産残高
をセットで確認することが重要です。
年間収支が、
「その年のお金の流れ」
だとすれば、金融資産残高は、
「その結果、手元の資産がどのくらい残っているのか」
を見る数字です。
春夫さん一家は金融資産2,000万円からスタート
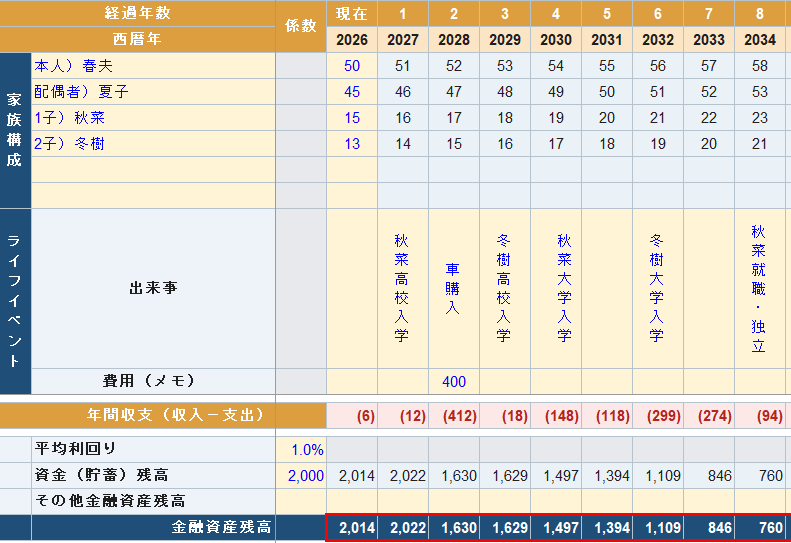
今回の春夫さん一家は、2026年の期首時点で、
金融資産2,000万円
からスタートします。
さらに、このサンプルでは金融資産全体を平均して年1%で運用する設定にしています。
そのため金融資産残高は、単純に、
前年の金融資産+年間収支
だけで計算されているわけではありません。
年間収支と運用による増減を反映しながら、翌年へ引き継がれていきます。
ここからは、この2,000万円がどのように変化していくのかを見ていきましょう。
最初に注目したいのは50代の資産減少
春夫さん一家の金融資産残高を見てみます。
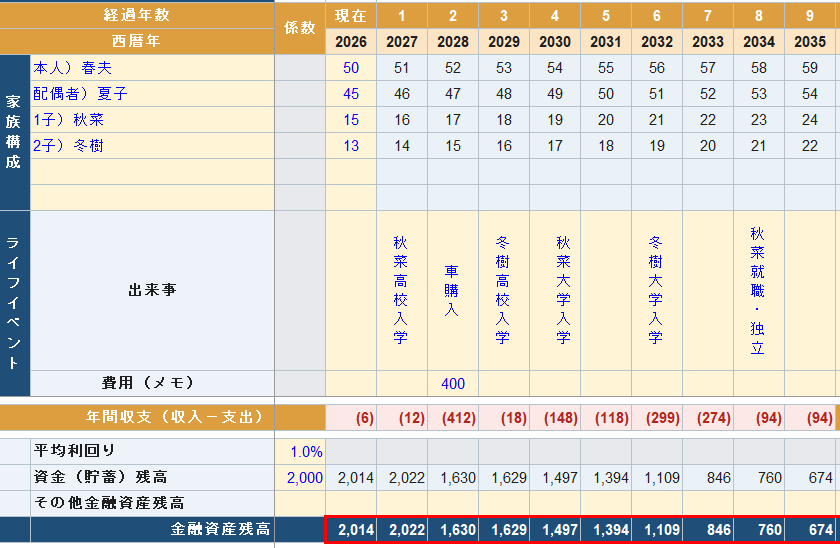
2026年末 2,014万円
2027年末 2,022万円
2028年末 1,630万円
2029年末 1,629万円
2030年末 1,497万円
2031年末 1,394万円
2032年末 1,109万円
2033年末 846万円
2034年末 760万円
2035年末 674万円
となっています。
2027年までは約2,000万円を維持していますが、その後は大きく減少しています。
春夫さんが59歳になる2035年には、
約674万円
まで減っています。
期首の2,000万円と比べると、かなり大きな減少です。
なぜでしょうか。
教育費と住宅ローンが重なる50代
第15回で確認したように、この時期の春夫さん一家では、子ども2人の教育費が大きくなります。
さらに、住宅ローンの返済も続いています。
例えば年間収支を見ると、
2028年 ▲412万円
2030年 ▲148万円
2031年 ▲118万円
2032年 ▲299万円
2033年 ▲274万円
となっています。
こうした赤字を金融資産から補うため、2,000万円あった金融資産が徐々に減っていきます。
ここでキャッシュフロー表のメリットが見えてきます。
「金融資産が2,000万円ある」
という現在の数字だけを見れば、ある程度余裕があるように感じるかもしれません。
しかし、
これから教育費や住宅ローンなどで、いくら使う予定なのか
まで考えると、見え方は変わります。
現在の金融資産額だけではなく、
将来の支出まで含めて金融資産がどう変化するのかを見る。
これがキャッシュフロー表を作る大きな目的の一つです。
60歳で金融資産は一気に回復する
ところが、2036年になると金融資産残高は大きく増えます。
2035年末は、
約674万円
でした。
それが2036年末には、
約2,151万円
になります。
1年間で一気に1,000万円以上増えています。
理由は、春夫さんが60歳になる2036年に、1,500万円の一時金を受け取る設定になっているからです。
第15回でも確認したとおり、この年の年間収支は+1,470万円です。
その結果、50代で減少していた金融資産が大きく回復します。
さらに2037年末には、
約2,240万円
となります。
この金額だけを見ると、
「これだけあれば老後も大丈夫そうだ」
と感じるかもしれません。
しかし、キャッシュフロー表はここで終わりではありません。
大切なのは、その後の金融資産残高がどう変化するかです。
退職時の金融資産だけで判断しない
老後資金を考えるとき、
「退職時にいくら持っているか」
はもちろん重要です。
春夫さん一家の場合、60歳時点では約2,151万円の金融資産があります。
しかし、
「老後資金が約2,000万円ある」
という数字だけを見て、十分かどうかを判断することはできません。
老後には、
生活費
住居費
住宅ローン
旅行
住宅修繕
車などの一時的な支出
が続きます。
一方で、給与収入はなくなり、収入の中心は年金などへ変わります。
つまり重要なのは、
退職時にいくらあるか
だけではなく、
その資産を何年間、どのくらいのペースで使うのか
です。
65歳以降、金融資産は再び減り始める
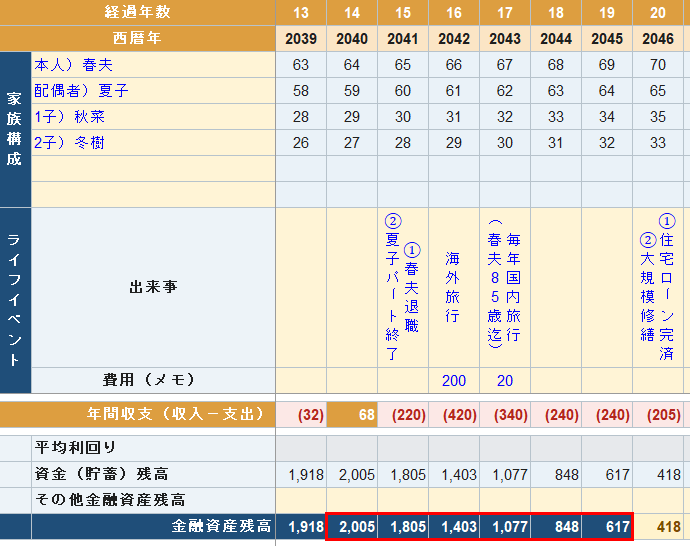
春夫さんが65歳になる2041年以降を見てみましょう。
金融資産残高は、
2040年末 約2,005万円
2041年末 約1,805万円
2042年末 約1,403万円
2043年末 約1,077万円
2044年末 約848万円
2045年末 約617万円
と減っていきます。
第15回で確認したとおり、65歳以降は年間収支の赤字が続くようになります。
その赤字を金融資産から補うため、残高も徐々に減っていきます。
ここで注目したいのは、
年間収支の赤字と金融資産残高の減少がつながっている
ということです。
年間収支だけを見ていると、
「今年は▲220万円」
「翌年は▲420万円」
という1年ごとの数字に目が向きます。
金融資産残高を見ると、
その赤字が積み重なった結果、老後資産がどのように減っていくのか
が分かります。
70歳では一時的に収入が増えるが……
2046年、春夫さんが70歳になる年には、DC・iDeCoから300万円の一時金を受け取る設定にしています。
この年の収入は703万円です。
しかし、支出も908万円あるため、年間収支は、
▲205万円
です。
その結果、金融資産残高は、
約418万円
となります。
まとまった一時金を受け取る年でも、支出が大きければ金融資産が必ず増えるとは限りません。
ここでも、
収入額だけを見るのではなく、年間収支と金融資産残高まで確認する
ことが大切です。
金融資産は73歳でマイナスになる
さらにその後を見てみましょう。
2047年末 約269万円
2048年末 約119万円
2049年末 約▲33万円
となっています。
2049年、春夫さんが73歳になる年に、金融資産残高が初めてマイナスになります。
このキャッシュフロー表では、
資産枯渇年:2049年
枯渇時の本人年齢:73歳
と判定されます。
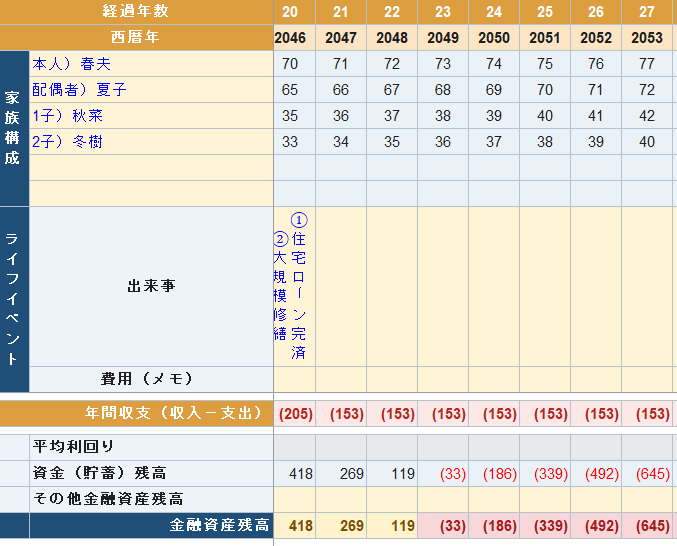
これは、春夫さん一家の現在の設定をそのまま続けた場合、
73歳ごろには、それまでの金融資産だけでは予定している支出をまかなえなくなる
というシミュレーション結果です。
今回のサンプルを「やや厳しめの家計」にしている理由が、ここではっきり見えてきます。
「資産がマイナス」とはどういう意味?
キャッシュフロー表では、金融資産が0円を下回った後も計算を続けています。
しかし、実際に預貯金などがマイナスになるという意味ではありません。
例えば2049年に▲33万円と表示された場合、
現在設定している収入・支出・金融資産などの条件のままでは、約33万円の資金不足が発生する
という意味で考えます。
その後もマイナス額が拡大していれば、
何も改善しなかった場合の資金不足がさらに大きくなる
ことを表しています。
つまり、0円を下回る年は、
将来の資金不足が始まる目安
として確認します。
73歳という数字は「未来を予言したもの」ではない
ここは、キャッシュフロー表を見るうえで大切なところです。
「73歳で資産がなくなる」
と表示されたからといって、実際に73歳で必ず資産がなくなるわけではありません。
キャッシュフロー表は、
現在入力している、
収入
支出
退職時期
年金
一時金
運用利回り
住宅ローン
ライフイベント
などをもとにしたシミュレーションです。
実際には、給与が変わるかもしれません。
生活費も変わります。
運用結果も毎年同じではありません。
予定していた支出を変更することもあるでしょう。
したがって、
「73歳で必ず資産がなくなる」
のではなく、
「現在の条件をそのまま続けると、73歳ごろに資金不足になる可能性が見えている」
と考えます。
そして、将来の問題を早い段階で発見できることこそ、キャッシュフロー表を作る意味です。
金融資産残高は「金額」より「流れ」を見る
金融資産残高を見るときに、もう一つ意識したいことがあります。
それは、
特定の年の金額だけではなく、残高の流れを見ること
です。
春夫さん一家では、
2,000万円からスタート
↓
教育費などで約674万円まで減少
↓
60歳の一時金で約2,151万円へ回復
↓
老後の赤字によって再び減少
↓
73歳で0円を下回る
という大きな流れがあります。
この流れをグラフにすると、より分かりやすくなります。
数字が並んだ表では分かりにくかった資産の増減も、グラフにすると、
「どの時期に急激に減っているのか」
が一目で分かります。
キャッシュフロー表に金融資産残高のグラフを付けているのは、このためです。
まず見るべきポイントは4つ
金融資産残高を確認するときは、すべての年を細かく見る前に、まず次の4つを確認してみましょう。
①現在の金融資産はいくらか
春夫さん一家では2,000万円からスタートします。
②大きく減る時期はいつか
50代では教育費などによって大きく減少しています。
③退職時にいくら残っているか
60歳時点では約2,151万円です。
④金融資産が0円を下回るのはいつか
現在の設定では2049年、春夫さん73歳です。
この4点を見るだけでも、将来の家計の大きな問題点がかなり見えてきます。
ここまでで春夫さん一家の問題点が見えてきた
第15回と第16回で、春夫さん一家のキャッシュフロー表を分析してきました。
年間収支を見ると、
現役時代には教育費などで赤字になる年が多い
ことが分かりました。
そして65歳以降は、
通常の老後収入だけでは支出をまかなえず、継続的な赤字になる
ことも分かりました。
今回、金融資産残高まで確認すると、
その赤字の積み重ねによって、73歳で金融資産が0円を下回る
という結果まで見えてきました。
ここまで来ると、
「何となく老後が不安」
という状態から、
「どこを改善すればよいのかを考えられる状態」
へ変わってきます。
でも、すぐに改善策を一つに決めない
73歳で金融資産が底をつく結果を見ると、
「もっと投資で増やせばいいのでは?」
「住宅ローンを早く返した方がいいのでは?」
「生活費を減らさないといけないのでは?」
と考えるかもしれません。
しかし、改善方法は一つではありません。
例えば、
働く期間を延ばす。
退職後の収入を増やす。
住宅ローンの返済方法を見直す。
固定費を見直す。
一時的な支出を見直す。
退職時の資産の使い方を考える。
資産運用について検討する。
など、いくつもの方法があります。
大切なのは、
いきなり一つの方法に決めるのではなく、どこを変えるとキャッシュフローがどう変わるのか比較すること
です。
キャッシュフロー表なら、条件を変更して、その結果を確認できます。
次回から「改善編」に入ります
ここまでの講座で、
家族構成
ライフイベント
収入
支出
住宅ローン
教育費
退職時の収入
年金
金融資産
運用利回り
などを入力し、キャッシュフロー表を完成させました。
そして第14回から第16回では、
完成した表をどのように分析するのか
を見てきました。
春夫さん一家では、現在の条件のままだと73歳で金融資産が0円を下回ります。
では、この結果をどう改善すればよいのでしょうか。
次回からは、いよいよキャッシュフロー改善編です。
まずは、
第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
として、改善策を考えるときの順番を整理します。
まとめ|金融資産が「いつまで持つか」を確認しよう
今回は、春夫さん一家の金融資産残高を確認しました。
春夫さん一家は、金融資産2,000万円からスタートします。
しかし、50代には子ども2人の教育費や住宅ローンなどの負担があり、59歳では約674万円まで減少します。
60歳には1,500万円の一時金を受け取るため、金融資産は約2,151万円まで回復します。
ところが、65歳以降は年間収支の赤字が続き、金融資産は再び減少します。
そして現在の設定では、
2049年・春夫さん73歳で金融資産が0円を下回ります。
ここで重要なのは、
「2,000万円あるから安心」
あるいは、
「73歳で必ず資産がなくなる」
と単純に判断しないことです。
確認したいのは、
現在いくらあるか
↓
いつ大きく減るのか
↓
退職時にいくら残るのか
↓
老後にどのくらいのペースで減るのか
↓
何歳で0円を下回るのか
という金融資産の流れです。
キャッシュフロー表によって将来の資金不足が見えたのであれば、次にすることは不安になることではありません。
条件を変えて、どこまで改善できるかを試してみることです。
次回からは、春夫さん一家のキャッシュフロー表を実際に改善していきましょう。