第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
 sambaking
前回は、完成したキャッシュフロー表を見ながら、将来のお金の流れを全体で確認しました。
今回からは、キャッシュフロー表の数字をもう少し詳しく分析していきます。
まず確認するのは「年間収支」です。
年間収支を見ると、
「何年に家計が赤字になるのか」
「なぜその年に赤字になるのか」
「その赤字は一時的なのか、それとも長く続くのか」
が見えてきます。
今回も、これまでのキャッシュフロー表作成講座で使ってきた春夫さん一家のサンプルデータを使って確認していきましょう。
春夫さん一家は、2026年時点で、
- 春夫さん 50歳
- 夏子さん 45歳
- 秋菜さん 15歳
- 冬樹さん 13歳
という4人家族です。
このサンプルは、あえて少し厳しめの家計設定にしています。
これから2人の子どもの教育費がかかり、住宅ローンの返済も続きます。その後、春夫さんは60歳で定年・再雇用、65歳で退職する想定です。
現在の金融資産があるからといって、将来も安心とは限りません。
どこで家計が厳しくなるのかをキャッシュフロー表から見つけ、最終的に改善方法を考えていく。
これが、このサンプルを使う目的です。
今回はまず、「年間収支」に注目して見ていきます。
年間収支とは?
年間収支は、
年間収支 = その年の収入 - その年の支出
で計算します。
例えば、
年間収入 760万円
年間支出 700万円
なら、
760万円-700万円=+60万円
となり、60万円の黒字です。
反対に、
年間収入 760万円
年間支出 900万円
なら、
760万円-900万円=▲140万円
となり、140万円の赤字です。
春夫さん一家のキャッシュフロー表では、収入と支出を入力すると年間収支が自動計算されます。
完成した表を分析するときは、まず「年間収支」の行を横に見て、
プラスになる年とマイナスになる年
を確認してみましょう。
春夫さん一家は2026年から赤字になる
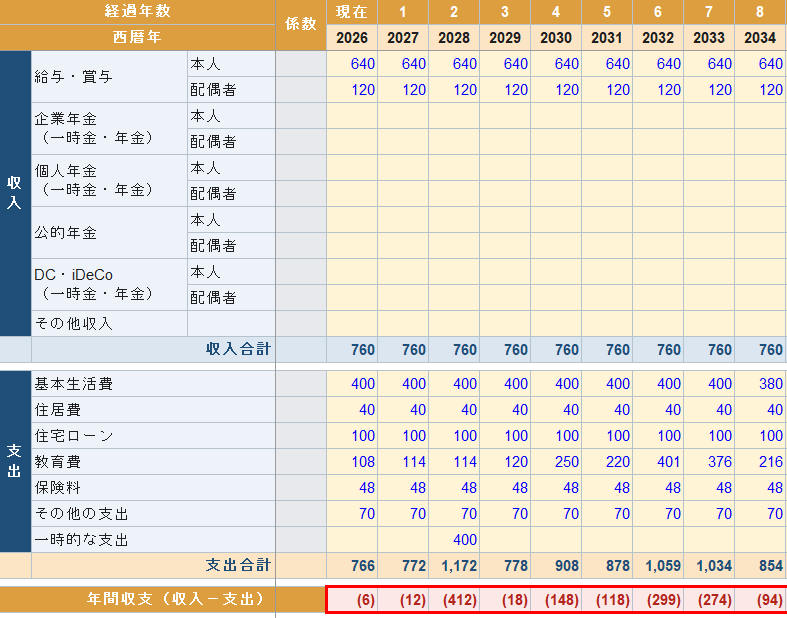
春夫さん一家の2026年を見てみましょう。
収入は760万円、支出は766万円です。
したがって、
760万円-766万円=▲6万円
となります。
キャッシュフロー表の診断結果でも、「初回赤字年」は2026年と表示されています。
スタートした年から赤字ですから、気になる結果です。
ただし、ここで確認したいのは、「赤字だった」という結果だけではありません。
なぜ赤字になったのか。
赤字はいくらなのか。
翌年以降も続くのか。
まずは、この3点を確認します。
赤字になった年は「縦」に見て原因を確認する
年間収支が赤字になっている年を見つけたら、その年の列を縦に見てみます。
2026年の場合は、
収入 760万円
支出 766万円
年間収支 ▲6万円
です。
支出の内訳を見ると、
基本生活費 400万円
住居費 40万円
住宅ローン 100万円
教育費 108万円
保険料 48万円
その他の支出 70万円
となっています。
▲6万円という年間収支だけを見ても、家計の中身までは分かりません。
しかし、同じ列を縦に見ることで、
「何にいくら使って、その結果いくら不足したのか」
が分かります。
第14回で確認した、
横に見て変化を探す
そして、
気になる年を縦に見る
という方法を、ここでも使っていきます。
教育費が増えると赤字も大きくなる
春夫さん一家で特に注目したいのが、子ども2人の教育費がかかる時期です。
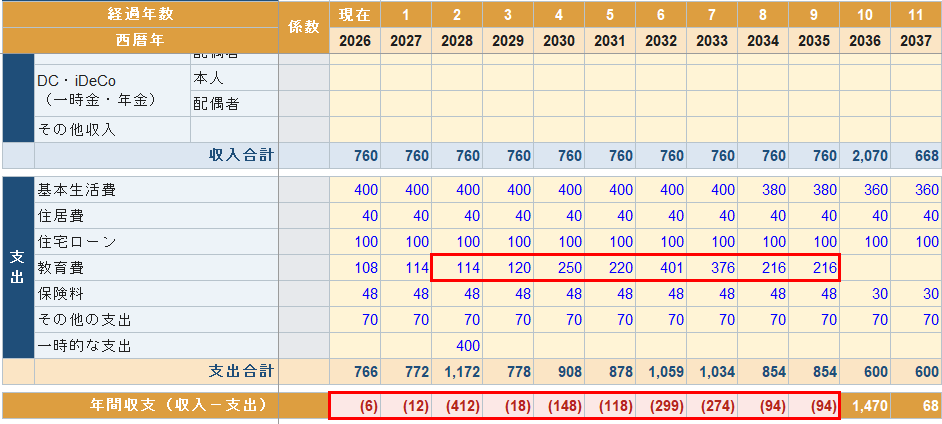
年間収支を見てみると、次のようになっています。
| 年 | 春夫さんの年齢 | 収入 | 支出 | 年間収支 |
|---|---|---|---|---|
| 2028年 | 52歳 | 760万円 | 1,172万円 | ▲412万円 |
| 2030年 | 54歳 | 760万円 | 908万円 | ▲148万円 |
| 2031年 | 55歳 | 760万円 | 878万円 | ▲118万円 |
| 2032年 | 56歳 | 760万円 | 1,059万円 | ▲299万円 |
| 2033年 | 57歳 | 760万円 | 1,034万円 | ▲274万円 |
| 2034年 | 58歳 | 760万円 | 854万円 | ▲94万円 |
| 2035年 | 59歳 | 760万円 | 854万円 | ▲94万円 |
この期間、収入は760万円でほぼ変わっていません。
一方、教育費は2030年250万円、2031年220万円、2032年401万円、2033年376万円など、大きな金額になっています。
ライフイベントを見ると、秋菜さんと冬樹さんの高校・大学進学が続く時期です。
つまり、年間収支の数字だけを見るのではなく、
「子どもの進学によって教育費が増える時期に、家計の赤字が大きくなっている」
と読み取ることができます。
キャッシュフロー表を作る意味は、まさにここにあります。
「教育費が大変そう」
という漠然とした不安ではなく、
何年ごろに、どの程度家計が厳しくなるのか
を数字で確認できます。
一時的な支出によって赤字になる年もある
次に2037年から2040年を見てみましょう。
年間収支は、
2037年 +68万円
2038年 ▲332万円
2039年 ▲32万円
2040年 +68万円
となっています。
2038年だけ、赤字額が大きくなっています。
ライフイベントを見ると、この年には車購入400万円が設定されています。
つまり2038年の▲332万円は、毎年の生活費だけで発生した赤字ではありません。
車購入という大きな一時的支出が重なった結果です。
このように、
教育費
車の購入
住宅の大規模修繕
旅行
などによって、特定の年だけ支出が増えることがあります。
もちろん赤字ですから、その不足分を金融資産などから補う必要があります。
ただし、毎年同じような赤字が続く場合とは分けて考えた方が、家計の状況を把握しやすくなります。
60歳では一転して大幅な黒字になる
次に2036年を見てみましょう。
春夫さんが60歳になる年です。
この年は、
収入 2,070万円
支出 600万円
年間収支 +1,470万円
となっています。
それまで赤字が続いていた家計が、一気に1,470万円の黒字になります。
しかし、「家計が大幅に改善した」と考えるのは早いでしょう。
収入の中身を見ると、この年には1,500万円の一時金が入る設定になっています。
春夫さんの給与450万円、夏子さんの給与120万円に、この一時金が加わったことで、収入が大きく増えています。
つまり、2,070万円という収入が毎年続くわけではありません。
ここから分かるのは、
黒字についても、その中身を確認する必要がある
ということです。
大きな一時金を受け取る年と、毎年の給与や年金による収入は分けて見ておきましょう。
「一時的な赤字」と「続く赤字」を分けて見る
ここまで年間収支を見てくると、赤字にも違いがあることが分かります。
例えば、
教育費が大きくなる。
車を購入する。
住宅を修繕する。
といった理由で、その年の支出が大きく増えるケースがあります。
一方で、
毎年の収入より毎年の支出の方が多い状態が続く
ケースもあります。
どちらも年間収支としては赤字ですが、将来の金融資産への影響は同じではありません。
そのため、
「赤字か黒字か」だけではなく、「なぜ赤字なのか」「何年続くのか」を確認する
ことが重要です。
65歳から家計の状況が大きく変わる
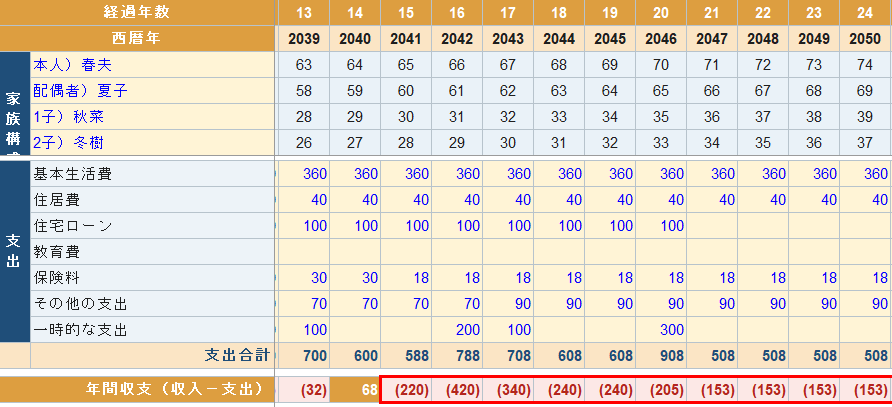
春夫さん一家で特に確認しておきたいのが、春夫さんが65歳になる2041年以降です。
2041年の年間収支は、
収入 368万円
支出 588万円
年間収支 ▲220万円
です。
その後も、
2042年 ▲420万円
2043年 ▲340万円
2044年 ▲240万円
2045年 ▲240万円
と赤字が続きます。
2042年や2043年には一時的な支出も含まれているため、赤字額は年によって違います。
さらに2047年以降を見ると、
収入 355万円
支出 508万円
年間収支 ▲153万円
という状態が続きます。
ここは、教育費や車購入による一時的な赤字とは性格が違います。
通常の老後収入だけでは、年間支出をまかなえていない状態が続いている
からです。
このような継続的な赤字は、金融資産を毎年取り崩すことにつながるため、注意して確認する必要があります。
このサンプルが「厳しめの家計」である理由
ここまで見てくると、春夫さん一家のキャッシュフローが、やや厳しい設定になっていることが分かります。
現役時代には、子ども2人の教育費と住宅ローンが重なります。
60歳でまとまった一時金が入りますが、その後65歳で給与収入がなくなると、年間収支は再び赤字になります。
そして老後も赤字が続きます。
キャッシュフロー表の診断結果では、
初回赤字年は2026年
となっています。
ただし、この数字だけでは家計の状況を十分に判断できません。
2026年の▲6万円と、
2028年の▲412万円、
2038年の▲332万円、
2047年以降の▲153万円では、
赤字になっている理由が違う
からです。
この違いを見つけることが、第15回の大きな目的です。
赤字の原因を整理してみよう
年間収支が赤字になっていたら、原因を大きく4つに分けてみると分かりやすくなります。
①収入が減った
定年、再雇用、退職などによって収入が減少したケースです。
②毎年の支出が収入に対して大きい
生活費、住宅ローン、保険料など、毎年発生する支出が影響しています。
③特定の時期に支出が増えた
代表的なのが子どもの教育費です。
④一時的な大きな支出があった
車購入、住宅修繕、旅行などです。
こうして赤字の原因を分けると、
「どこに問題がありそうなのか」
が少しずつ見えてきます。
ただし、今回はまだ改善策を考えません。
住宅ローンをどうするのか。
生活費をどうするのか。
退職時期を変えるのか。
退職金をどう使うのか。
こうした改善は、第17回以降で実際にキャッシュフロー表の条件を変更しながら検討します。
今は、
現在のライフプランのまま進んだ場合、いつ・なぜ家計が厳しくなるのか
を把握する段階です。
年間収支を見ると「家計の転換点」が分かる
春夫さん一家の年間収支を長期的に見ると、大きな流れがあります。
現役時代は、教育費や住宅ローンによって赤字になる年があります。
60歳になる2036年には、まとまった一時金によって大幅な黒字になります。
60~64歳の再雇用期間は、黒字になる年と、一時的な支出によって赤字になる年があります。
そして65歳以降は、年間収支の赤字が続くようになります。
つまり年間収支を見ることで、
「いつ家計の状況が変わるのか」
が分かります。
ここが、1年間の家計簿とキャッシュフロー表の大きな違いです。
家計簿は「今年のお金」を確認するのに役立ちます。
一方、キャッシュフロー表では、
現在から定年後までの家計の変化を長期的に確認する
ことができます。
次は金融資産残高を確認する
年間収支を見ることで、
「何年に、いくら不足するのか」
が見えてきました。
しかし、年間収支だけでは老後資金の状況を判断できません。
赤字になった分は、金融資産などから補うことになります。
では、
赤字を金融資産から補い続けると、金融資産はどのように減っていくのでしょうか。
春夫さん一家は、金融資産2,000万円からスタートしています。
年間収支と設定した運用利回りを反映しながら、金融資産残高は年ごとに変化していきます。
特に今回のように、老後の年間収支が継続して赤字になる場合、
「年間いくら赤字なのか」だけでなく、「金融資産が何歳まで持つのか」
を見る必要があります。
そこで次回は、
第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
として、金融資産残高の推移を詳しく見ていきます。
まとめ|赤字になった「理由」と「続く期間」を確認しよう
今回は、春夫さん一家のサンプルデータを使って年間収支を確認しました。
春夫さん一家は、教育費や住宅ローンの負担があり、定年後には年間収支の赤字が続く、やや厳しめの家計設定になっています。
だからこそ、キャッシュフロー表を使って、
いつから家計が厳しくなるのか
を確認することが重要です。
年間収支を見るときは、
赤字になる年を確認する
↓
収入と支出の内訳を見る
↓
ライフイベントと照らし合わせる
↓
一時的な赤字か、継続的な赤字かを見る
という順番で確認してみましょう。
赤字になっているのであれば、その不足分は金融資産などから補う必要があります。
ただし、赤字の金額だけを見るのではなく、
「なぜ赤字になったのか」「その状態が何年続くのか」
まで確認することが大切です。
そして次に確認するのが、その赤字によって金融資産がどのように変化するのかです。
次回は、春夫さん一家の金融資産残高を追いながら、老後資金が何歳まで持つのかを確認していきましょう。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?(近日公開)
- 第17回 キャッシュフロー表を改善してみよう(近日公開)
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?(近日公開)
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?(近日公開)
- 第20回 退職金・老後資金の使い方を見直そう(近日公開)