第8回 キャッシュフロー表の住宅ローンを入力しよう
 sambaking
前回「第7回 キャッシュフロー表の支出を入力しよう」は、生活費や保険料などの支出を入力しました。
今回は、住宅ローンを返済している方を対象に、毎年の返済額をキャッシュフロー表に入力します。
50代では、退職後も住宅ローンの返済が続く家庭があります。将来の家計を確認するためには、毎年いくら返済し、いつ完済するのかを把握することが大切です。
今回は繰上返済や借り換えの判断はせず、現在の返済計画をそのまま反映していきましょう。
住宅ローンがない方は、この回を読み飛ばして次に進んでも構いません。
今回入力するのは「住宅ローンの年間返済額」
まず、金融機関から交付された「返済予定表」や「返済計画表」を準備してください。
主に確認する項目は次のとおりです。
- 毎月の返済額
- ボーナス返済額
- 元金と利息の内訳
- 現在の借入残高
- 完済予定年月
今回、キャッシュフロー表に入力する中心的な数字は、各年の年間返済額(元金と利息の合計)です。
住宅ローン残高は、退職時の状況を考えるために確認しますが、支出欄に残高そのものを入力するわけではありません。

住宅ローンの年間返済額を確認しよう
年間返済額は、毎月の返済額とボーナス返済額から求められます。
例えば、毎月10万円を返済している場合、
10万円×12か月=年間120万円
となります。
ボーナス返済がある場合は、その金額も加えます。
| 項目 | 金額 |
|---|---|
| 毎月返済額 | 10万円 |
| 毎月返済の年間合計 | 120万円 |
| 年間のボーナス返済額 | 40万円 |
| 年間返済額 | 160万円 |
返済予定表に年間の返済額が記載されている場合は、その数字を使いましょう。
なお、キャッシュフロー表には元金と利息を分けず、合計額を入力します。
また、返済が始まった年や完済する年は、12か月分の支払いがない場合もあります。その年は、実際の返済予定に合わせた金額にしてください。
キャッシュフロー表へ入力しよう
年間返済額を確認できたら、キャッシュフロー表の「住宅ローン」欄に入力します。
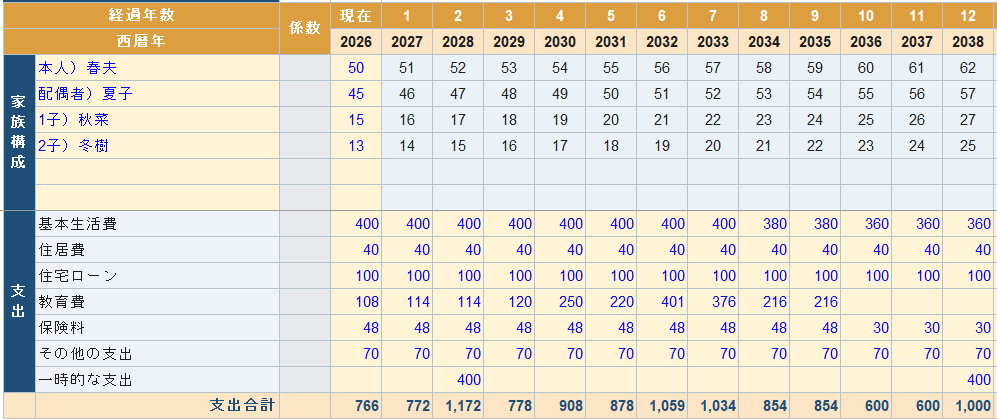
例えば、年間100万円の返済が続く場合は、該当する各年に100万円を入力します。
ただし、返済額が変わる年や完済する年は、返済予定表に合わせて金額を変更してください。
入力時には、次の点に注意しましょう。
- 金額の単位は「万円」
- 入力するのは各年の年間返済額
- 完済後の年は返済額を0万円にする
- 第7回の住居費に同じ住宅ローン返済額を重複して計上しない
住宅ローンがない方は、この項目の入力は不要です。
返済額が途中で変わる場合はどうする?
住宅ローンの返済額が、途中で変わる場合もあります。
例えば、固定金利期間の終了や段階金利、ボーナス返済額の変更などです。
将来の返済額がすでに決まっている場合は、返済予定表に合わせて各年の金額を入力しましょう。
一方、変動金利で将来の返済額が分からない場合は、まず現在の返済条件を基準に設定します。
これは将来の金利が変わらないと予測するものではなく、現在の条件を基準としたキャッシュフロー表を作るための仮定です。
後から条件を変更できるようにしておきましょう。
完済する年も確認しておこう
年間返済額とともに確認したいのが、住宅ローンの完済予定年です。
例えば、現在55歳で、75歳に完済する予定なら、退職後も返済が続くことになります。
| 年齢 | 主な出来事 |
|---|---|
| 55歳 | 現在 |
| 60歳 | 定年退職(仮定) |
| 65歳 | 再雇用終了(仮定) |
| 75歳 | 住宅ローン完済 |
このように、働き方が変わった後も返済が続くかどうかを確認します。
ただし、75歳で完済するから危険、60歳までに完済するから安心、と年齢だけで判断することはできません。
重要なのは、返済が続く期間の収入・支出と、金融資産の状況です。
また、完済予定年の返済額は、最終返済月によって異なります。最後の年まで一律に12か月分を入力しないよう注意してください。
退職時の住宅ローン残高も確認しておこう
50代の方は、退職時に住宅ローンがいくら残る予定なのかも確認しましょう。
例えば、次のようなケースです。
| 項目 | 金額・時期 |
|---|---|
| 現在の年齢 | 55歳 |
| 現在の住宅ローン残高 | 2,000万円 |
| 60歳時点の予定残高 | 1,500万円 |
| 完済予定年齢 | 75歳 |
※入力方法を説明するための仮定です。
この場合、60歳時点で1,500万円の住宅ローンが残る想定です。
ただし、残高だけでは返済の負担を判断できません。
退職後の収入、生活費、金融資産なども合わせて確認する必要があります。
なお、住宅ローン残高と年間返済額は異なる数字です。キャッシュフロー表の支出欄には年間返済額を入力し、退職時の残高は将来の見直しに使う情報として控えておきましょう。
変動金利の場合はどうする?
変動金利の住宅ローンでは、将来の金利や返済額が変わる可能性があります。
ただし、今回の段階では、将来の金利を予測する必要はありません。
まずは現在の金利・返済条件を基準に、年間返済額を入力します。
そのうえで、キャッシュフロー表が完成した後に、金利上昇による影響を検討します。
例えば、金利が1%上昇した場合と2%上昇した場合では、返済額や利息負担がどう変わるのかを比較する方法があります。
ただし、金利が1%上昇したからといって、年間返済額が一律に1%増えるわけではありません。
実際の影響は、ローン残高、残りの返済期間、返済方式、金融機関の契約条件などによって異なります。
金利上昇後の返済額を試算し、その結果をキャッシュフロー表に反映する必要があります。
繰上返済や借り換えは、まだ考えなくて大丈夫
50代では、退職金を使った繰上返済や住宅ローンの借り換えを検討することもあるでしょう。
しかし、繰上返済には、住宅ローン残高を減らす効果がある一方で、手元の金融資産が減るという面もあります。
また、借り換えには手数料などの費用がかかります。
どちらが有利かを考えるには、住宅ローンだけでなく、退職後の収入や生活費、金融資産の推移を確認する必要があります。
この講座では、キャッシュフロー表を完成させてから、第18回 住宅ローンを見直すとキャッシュフローはどう変わる?で検討します。
今回は現在の返済条件を入力するところまで進めましょう。
今回は「住宅ローンの良し悪し」を判断しない
キャッシュフロー表を作る目的は、最初から理想的な家計を入力することではありません。
まずは、現在の収入・支出と、現時点で予定している将来の変化を反映します。
その結果、退職後に住宅ローン返済が負担になりそうだと分かれば、完成後に改善策を検討できます。
最初から繰上返済後の数字に変更してしまうと、現在の返済計画と改善後の違いを比較しにくくなります。
まず現状を入力し、その後に改善策を比較する。
この順序を大切にしましょう。
今回確認しておきたい項目
住宅ローンの入力が終わったら、次の項目を確認してください。
- 現在の住宅ローン残高と適用金利を確認した
- 毎月の返済額とボーナス返済額を確認した
- 各年の年間返済額を入力した
- 返済額が変わる年を反映した
- 完済予定年と最終年の返済額を確認した
- 完済後の返済額が0万円になっている
- 退職予定時の住宅ローン残高を確認した
- 第7回の住居費と二重計上していない
特に重要なのは、年間返済額と完済予定年が正しく反映されていることです。
住宅ローンは「単独」で考えないことが大切
住宅ローンの返済計画を入力すると、将来の支出の一部が見えるようになります。
しかし、老後資金が足りるかどうかを判断するには、住宅ローンだけでは不十分です。
例えば、退職後も住宅ローンが続く場合、年金などの収入で返済と生活費をまかなえるか、金融資産からいくら取り崩す必要があるかを確認します。
反対に、早期完済によって毎年の支出が減っても、繰上返済に使った金融資産が減ることには注意が必要です。
こうした関係を確認できるのが、キャッシュフロー表の役割です。
今回入力した住宅ローン返済額も、教育費、退職金、年金、金融資産などと合わせて分析していきます。
次回は教育費を入力します
次回は、第9回 キャッシュフロー表の教育費を入力しようです。
子どもがいる家庭では、住宅ローン返済と大学進学などの教育費が重なることがあります。
次回は、進学予定を参考に、年ごとの教育費をキャッシュフロー表へ入力します。
住宅ローンと教育費の両方を反映することで、将来のどの時期に支出が大きくなるのかを確認しやすくなります。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】