第13回 運用利回りを入力しよう|金融資産の将来をどう計算する?
 sambaking
前回は、現在保有している金融資産を確認し、キャッシュフロー表のスタート地点となる金融資産残高を入力しました。
今回は、その金融資産が将来どのように増減するかを計算するために、運用利回りを設定します。
「投資信託なら5%くらい?」
「預金はほとんど増えないから0%?」
「そもそも運用利回りを入れる必要があるの?」
と迷うところかもしれません。
特に、預貯金だけでなく株式や投資信託など複数の金融資産を持っている場合、それぞれ利回りが違います。
今回のキャッシュフロー表では、一つひとつの金融商品の将来価格を予測するのではなく、金融資産全体で平均してどの程度の利回りを見込むかという考え方で入力します。
そして今回も、まだ「もっと運用した方がよい」といった判断はしません。
第13回までは入力編です。
まずは現在の資産状況をもとに、キャッシュフロー表を完成させましょう。
そもそも運用利回りとは?
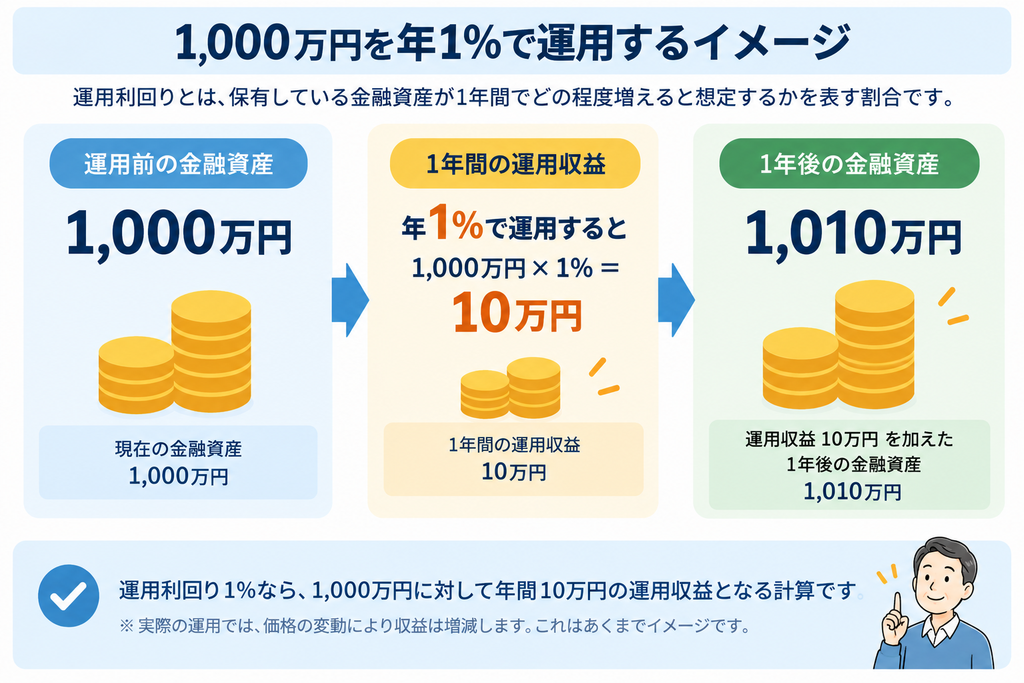
運用利回りとは、保有している金融資産が1年間でどの程度増えると想定するかを表す割合です。
例えば、1,000万円の金融資産を年1%で運用できたとすると、
1,000万円 × 1% = 10万円
となります。
単純化すれば、1年間で10万円の運用収益が得られる計算です。
年3%なら、
1,000万円 × 3% = 30万円
です。
キャッシュフロー表では、この運用による増加も考慮しながら、将来の金融資産残高を計算していきます。
なぜキャッシュフロー表に運用利回りを設定するの?
例えば、現在2,000万円の金融資産があり、その後20年間まったく運用しなかったとします。
途中で収入や支出がなければ、20年後も2,000万円です。
一方、金融資産の一部を株式や投資信託などで運用している場合、実際には資産価格の上昇や配当などによって金融資産が増える可能性があります。
もちろん、反対に値下がりする可能性もあります。
それでも長期間のキャッシュフローを作るのであれば、
「金融資産はまったく増減しない」
という前提だけでなく、一定の運用利回りを設定して試算する方法があります。
今回のキャッシュフロー表でも、金融資産残高の将来推移を計算するために運用利回りを設定しています。
今回も春夫さん一家を例に考えてみよう
これまでと同じ春夫さん一家で考えてみます。
前回は、キャッシュフロー計算を始める時点の金融資産を2,000万円として入力しました。
ただし、この2,000万円がすべて普通預金に入っているわけではありません。
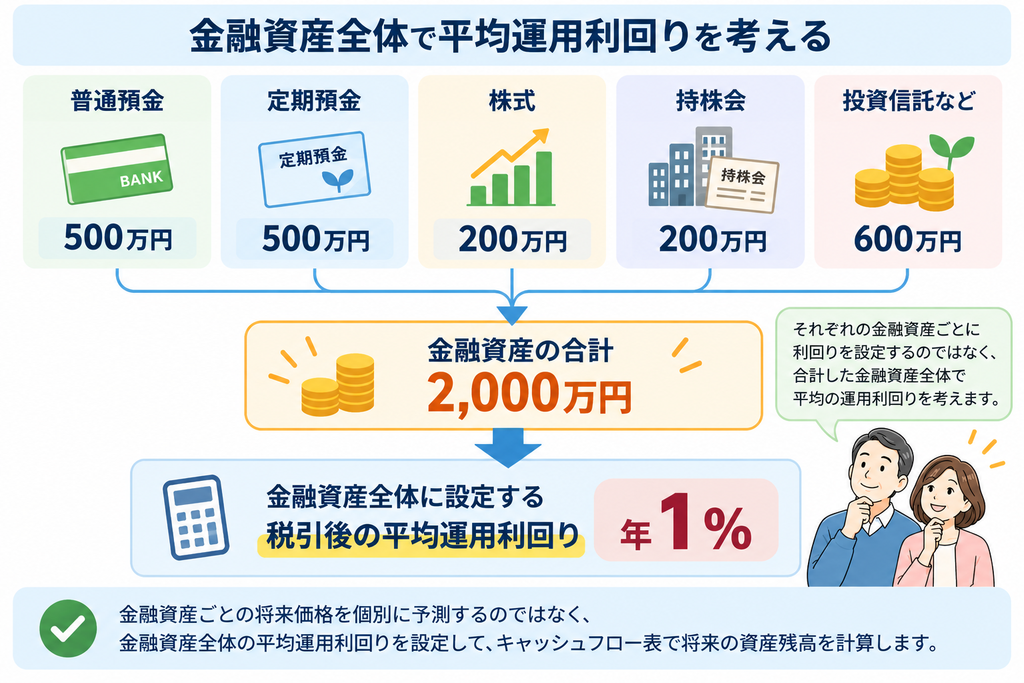
例えば、
| 金融資産 | 金額 |
|---|---|
| 普通預金 | 500万円 |
| 定期預金 | 500万円 |
| 株式 | 200万円 |
| 持株会 | 200万円 |
| 投資信託など | 600万円 |
| 合計 | 2,000万円 |
というように、複数の金融資産を保有しているとします。
預貯金だけでなく、株式や投資信託なども含まれています。
そこで今回のサンプルでは、この金融資産全体に対して、
税引後の平均運用利回り 年1%
を設定します。
実際には、金融資産によって期待できる利回りは違います。
普通預金と株式では同じではありませんし、投資信託でも運用する商品によって値動きは異なります。
だからといって、
「普通預金は○%」
「定期預金は○%」
「この投資信託は○%」
「この株式は○%」
と、一つひとつ将来の利回りを設定すると、キャッシュフロー表がかなり複雑になります。
そもそも、20年、30年先の個別商品の運用結果を正確に予測することはできません。
そこで今回のキャッシュフロー表では、
金融資産全体を平均すると、年間どのくらいの利回りになると考えるか
という形で設定します。
春夫さん一家の場合は、預貯金の割合も大きいため、金融資産全体の運用利回りを「1%」としています。
これは、
「株式なら1%しか増えない」
という意味ではありません。
預金も株式も投資信託も含めた金融資産全体の平均値として1%を設定しているということです。
「1%なら必ず増える」という意味ではない
ここは重要です。
キャッシュフロー表に運用利回り1%と入力したからといって、
毎年必ず1%ずつ金融資産が増えるわけではありません。
実際の投資では、
ある年は+10%
翌年は▲8%
その次の年は+5%
というように、年によって運用結果が変わります。
特に株式や投資信託は価格が変動するため、毎年一定の利益が出るわけではありません。
キャッシュフロー表の1%は、将来の運用結果を予言する数字ではなく、
長期間の資産推移を試算するために置く仮定
と考えましょう。
ここを混同しないことが大切です。
運用利回りは高く設定しすぎない
運用利回りを設定するときに注意したいのが、数字を高くしすぎることです。
キャッシュフロー表では、運用利回りを高く設定するほど将来の金融資産残高が多くなります。
例えば、
1%
3%
5%
と利回りを上げれば、20年、30年後にはかなり大きな差になることがあります。
すると、高い利回りを設定しただけで、
「老後資金は大丈夫」
という結果が出てしまう可能性があります。
しかし、それは家計が改善したわけではありません。
計算の前提を変えただけです。
そのため、最初に作るキャッシュフロー表では、将来の運用成果を楽観的に見込みすぎない方がよいでしょう。
今回のサンプルで1%としているのも、現在の金融資産に預貯金が多く含まれていることを考え、金融資産全体として控えめな利回りを設定するためです。
税引前ではなく「税引後」で考える
今回のキャッシュフロー表では、運用利回りを税引後で設定しています。
例えば、課税口座で株式や投資信託を運用して利益が出れば、売却益や配当などに税金がかかる場合があります。
一方、NISA口座では、制度の対象となる運用益が非課税になります。
このように、実際の税負担は金融資産によって違います。
ただ、キャッシュフロー表で一つひとつ税金まで計算すると複雑になります。
そこで、
「最終的に金融資産として残る金額はどの程度増えると考えるか」
という観点から、税引後の平均運用利回りを設定します。
今回のサンプルでは、
税引後1%
として計算します。
運用していない場合は0%でもいい
「私はほとんど預金なので、1%も増えないと思う」
という方もいるでしょう。
その場合、無理に1%を設定する必要はありません。
ほとんど運用しておらず、将来の運用収益も見込まないのであれば、最初は「0%」としてキャッシュフロー表を作る方法もあります。
反対に、株式や投資信託の割合が高い人なら、現在の資産配分などを参考にしながら一定の利回りを設定することになります。
重要なのは、
「サンプルが1%だから自分も1%」ではない
ということです。
自分の現在の金融資産の内容を確認したうえで、キャッシュフロー表の前提を決めましょう。
将来の投資方針はまだ変えない
ここまで読むと、
「預金が多すぎるから、もっと投資信託を増やした方がいいのでは?」
「運用利回りを3%にできれば老後資金も増えるのでは?」
と思うかもしれません。
しかし、今はまだその判断をしません。
第13回までの目的は、
現在のライフプランをキャッシュフロー表として完成させること
です。
現在預金中心なら、その状態をもとに設定します。
すでに株式や投資信託で運用しているなら、それも含めて設定します。
キャッシュフロー表が完成してから、
「資産運用を続けた場合」
「運用利回りを変えた場合」
などを比較すればよいのです。
最初から理想的な数字を入力してしまうと、現在のライフプランでどこに問題があるのかが分かりにくくなります。
物価上昇はどう考える?
長期のキャッシュフロー表を作るときには、
「運用利回りだけでなく、物価上昇も考えなくていいの?」
という疑問も出てきます。
確かに、将来物価が上昇すれば、同じ生活をしていても生活費が増える可能性があります。
そのため、本格的なライフプランシミュレーションでは、運用利回りだけでなく物価上昇率などを設定する方法もあります。
ただし、今回の講座では、まず自分でキャッシュフロー表を完成させて、お金の流れを理解することを優先しています。
最初から、
運用利回り
物価上昇率
給与上昇率
年金改定率
など、たくさんの前提条件を設定すると、表が複雑になりすぎます。
まずはシンプルな条件で基本のキャッシュフロー表を完成させ、その後必要に応じて条件を追加していく方が分かりやすいでしょう。
キャッシュフロー表ではどのように計算される?
それでは、運用利回り1%を設定すると、金融資産残高にどのように反映されるのでしょうか。
考え方を簡単にすると、
前年の金融資産残高
+その年の年間収支
+運用による増減
=その年の金融資産残高
となります。
例えば、前年末の金融資産が2,000万円で、その年の年間収支が+100万円だったとします。
運用を考えなければ、
2,000万円+100万円
=2,100万円
です。
ここに運用による増加が加わることで、金融資産残高が変わっていきます。
ただし、実際のキャッシュフロー表でどの時点の残高に利回りを掛けるかによって計算結果は変わります。
そのため、読者自身がExcelで計算式を作る場合には、表全体で同じ計算ルールに統一することが重要です。
利回りを変えると結果はどのくらい変わる?
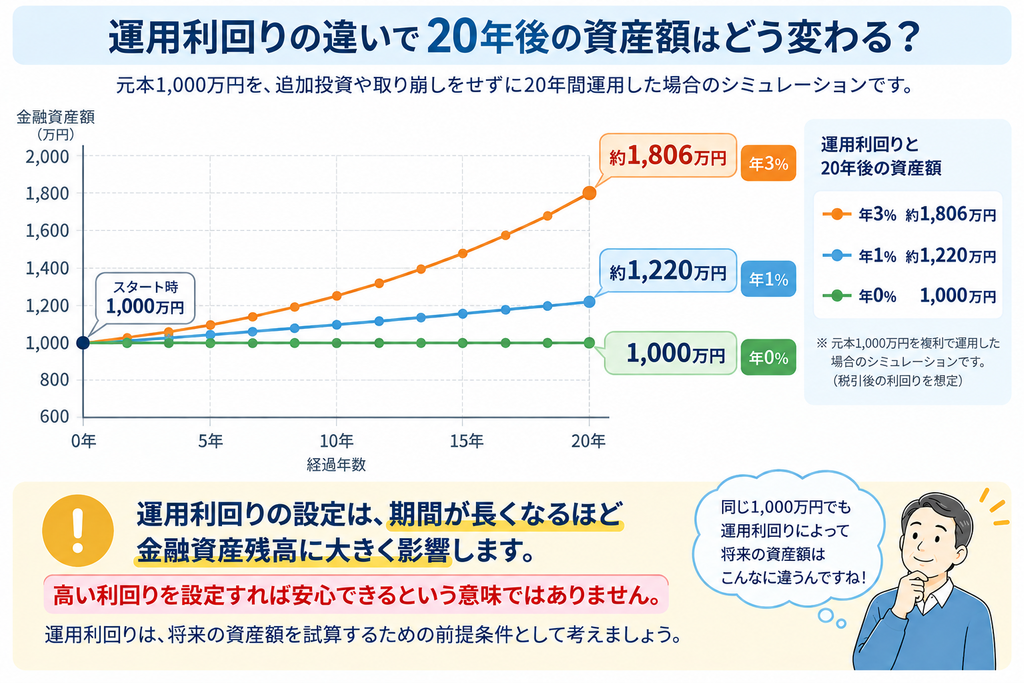
運用利回りは、長期間になるほど金融資産残高に大きな影響を与えます。
例えば、単純化して1,000万円を追加投資や取り崩しなしで20年間運用したとすると、
0%なら20年後も1,000万円です。
1%なら約1,220万円です。
3%なら約1,806万円になります。
つまり、同じ1,000万円でも設定する運用利回りによって、長期的な結果には大きな差が生まれます。
「高い利回りを入れれば安心できる結果になる」
という使い方をしないことが重要です。
今回のサンプルでは「1%」を入力する
今回の春夫さん一家では、金融資産2,000万円について、
平均運用利回り 税引後1%
としてキャッシュフロー表を作ります。
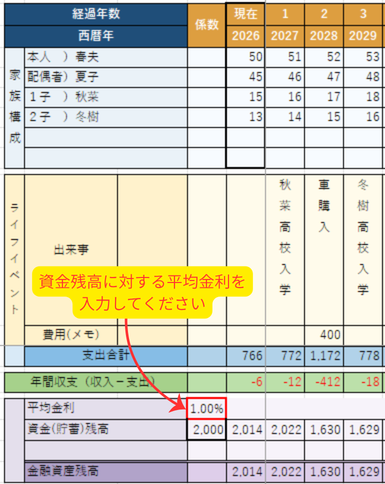
この1%は、
「将来必ず1%で運用できる」
という予測ではありません。
あくまで、
現在の金融資産構成をもとに将来の資産推移を計算するための前提条件
です。
これで金融資産残高を計算するための最後の条件が入りました。
これで入力編が完成!
第4回からここまで、
家族構成
ライフイベント
収入
支出
住宅ローン
教育費
退職金
年金・老後の収入
現在の金融資産
運用利回り
を順番に入力してきました。
これで、基本となるキャッシュフロー表が完成です。
ここまでは、
「教育費が高すぎるのでは?」
「住宅ローンを繰上返済した方がいいのでは?」
「もっと長く働いた方がいいのでは?」
「資産運用を増やした方がいいのでは?」
といった改善をあえて行いませんでした。
理由は、まず現在予定しているライフプランを数字にする必要があるからです。
現在の状態を把握していなければ、何を改善すればよいのかも分かりません。
ここから、キャッシュフロー表を作った本当の意味が出てきます。
次回から完成したキャッシュフロー表を分析しよう
次回は、
「第14回 完成したキャッシュフロー表を見てみよう」
です。
ここまで入力してきた数字を一つの表として見て、
「いつ収入が大きく変わるのか」
「いつ支出が増えるのか」
「年間収支はどのように変化するのか」
「金融資産残高はどう推移するのか」
を確認していきます。
ただし、第14回ですぐに改善策を決めるわけではありません。
第14回から第16回は分析編です。
まず完成したキャッシュフロー表を読み、
「いつ、何が原因で家計が変化するのか」
を見つけていきます。
そして第17回以降の改善編で、条件を一つずつ変更しながら、
「どうすれば将来のキャッシュフローが改善するのか」
を比較していきましょう。
キャッシュフロー表は、作ること自体が目的ではありません。
完成した表を使って、自分のこれからのライフプランを考える。
次回から、いよいよその段階に入ります。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう(近日公開)
- 第15回 年間収支の見方|赤字になる年を確認しよう(近日公開)
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?(近日公開)
- 第17回 キャッシュフロー表を改善してみよう(近日公開)
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?(近日公開)
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?(近日公開)
- 第20回 退職金・老後資金の使い方を見直そう(近日公開)