第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
 sambaking
前回は、春夫さん一家のキャッシュフロー表から、金融資産残高の推移を確認しました。
春夫さん一家は、2026年時点で、
- 春夫さん 50歳
- 夏子さん 45歳
- 秋菜さん 15歳
- 冬樹さん 13歳
という4人家族です。
金融資産2,000万円からスタートしますが、子ども2人の教育費や住宅ローンなどによって50代に金融資産が減少します。
60歳にはまとまった一時金を受け取るため金融資産は回復しますが、65歳以降は年間収支の赤字が続きます。
そして、現在の条件のままでは、
2049年・春夫さん73歳で金融資産が0円を下回る
という結果になりました。
このサンプルは、キャッシュフロー表を使って改善方法を考えるために、あえて少し厳しめの家計設定にしています。
では、この結果をどのように改善すればよいのでしょうか。
今回からは、いよいよキャッシュフロー改善編です。
まず第17回では、個別の改善策に入る前に、
「何から見直せばいいのか」
という改善の考え方を整理していきます。
キャッシュフロー表は「作って終わり」ではない
ここまで13回かけて、春夫さん一家のキャッシュフロー表を作ってきました。
そして第14回から第16回では、完成した表を分析しました。
ここまででも、
「いつ赤字になるのか」
「何が原因で赤字になるのか」
「金融資産がどのように減っていくのか」
「何歳ごろに金融資産が底をつくのか」
が分かります。
しかし、キャッシュフロー表の役割は、将来の問題点を見つけるだけではありません。
本当に活用したいのはここからです。
条件を変える
↓
もう一度計算する
↓
金融資産残高がどう変わったか確認する
この作業を繰り返すことで、自分の家計に合った改善方法を探すことができます。
キャッシュフロー表は、将来を予測するだけではなく、将来の選択肢を比較するためのシミュレーション表として使うことができます。
73歳で資金不足なら、何を変える?
春夫さん一家の場合、現在の設定では73歳で金融資産が0円を下回ります。
では、どうすればよいでしょうか。
例えば、
「生活費を減らそう」
「住宅ローンを繰り上げ返済しよう」
「もっと運用すればいい」
「65歳より長く働こう」
など、いろいろな方法が思い浮かびます。
どれも改善策の候補にはなります。
しかし、最初から一つに決める必要はありません。
むしろ、
どの条件を変えると、キャッシュフローがどの程度改善するのか
を一つずつ確認することが大切です。
改善方法は大きく「収入・支出・資産」に分けて考える
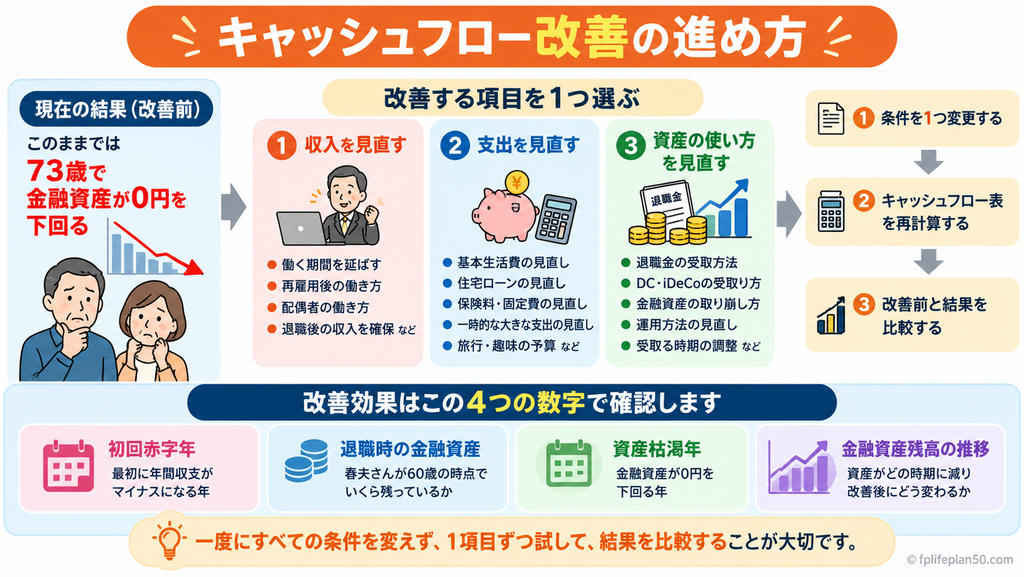
キャッシュフローを改善する方法を整理すると、大きく3つの方向から考えることができます。
①収入を見直す
例えば、
- 働く期間を延ばす
- 再雇用後の働き方を考える
- 配偶者の働き方を見直す
- 退職後の収入を確保する
などです。
収入が増えれば年間収支が改善し、金融資産から取り崩す金額を減らせます。
特に50代では、
「何歳まで働くか」
が老後のキャッシュフローに大きく影響することがあります。
②支出を見直す
支出については、
- 基本生活費
- 住居費
- 住宅ローン
- 保険料
- その他の支出
- 一時的な支出
などを確認します。
ただし、
「とにかく全部減らす」
という考え方ではありません。
例えば教育費のように、時期によって必要になる支出もあります。
旅行や趣味なども、その人のライフプランによっては大切な支出です。
そのため、
何を残して、何を見直せるのか
を考えていきます。
③金融資産の使い方を見直す
もう一つが、金融資産です。
春夫さん一家では、現在の金融資産に加えて、60歳の一時金や70歳のDC・iDeCoなど、将来受け取る資産もあります。
こうした資産を、
いつ受け取るのか。
何に使うのか。
どの程度を手元に残すのか。
どのように運用するのか。
といったことも、老後のキャッシュフローに関係します。
ただし、運用利回りを高く設定すればキャッシュフロー表の結果は簡単によく見えます。
だからこそ、
資金不足を運用だけで解決しようとしない
ことも大切です。
まず「大きく効くところ」から確認する
改善策を考えるときに、細かい節約から始める必要はありません。
例えば、
月1,000円の支出を減らすことも家計改善にはなります。
年間では1万2,000円です。
一方、
働く期間を1年延ばす。
住宅ローンの負担を見直す。
年間生活費を数十万円見直す。
大きな一時的支出を変更する。
といった改善は、長期のキャッシュフローにより大きく影響する可能性があります。
そのため、まずは、
キャッシュフロー全体への影響が大きそうな項目
から確認していきます。
春夫さん一家の表なら、
住宅ローン
基本生活費などの固定的な支出
退職後の収入
退職時に受け取る資産
一時的な大きな支出
などが候補になります。
50代では「毎年続く支出」の見直しが効いてくる
支出を見直すときに注目したいのが、
その支出が何年間続くのか
です。
例えば年間10万円の支出を減らしたとします。
1年間だけなら10万円ですが、10年間続けば単純計算で100万円です。
20年間なら200万円になります。
50代から老後までのキャッシュフローを考える場合、毎年発生する支出は長期間積み重なります。
そのため、
保険料
通信費
住居関連費
その他の固定的な支出
などは、一度の見直しでも長期的な効果につながる可能性があります。
キャッシュフロー表では、こうした「小さく見えても長く続く支出」の影響も確認できます。
一時的な大きな支出も確認する
反対に、毎年ではなくても大きな金額になる支出があります。
春夫さん一家では、
車の購入
旅行
住宅の大規模修繕
などをライフイベントとして設定しています。
こうした支出は毎年発生するわけではありませんが、一度に数百万円になることがあります。
そのため、
「本当にこの年に必要なのか」
「予算を変更できないか」
「時期をずらすことはできないか」
と考えることで、金融資産残高の推移が変わる場合があります。
ただし、ここでも単純に、
「全部やめればいい」
という話ではありません。
キャッシュフロー表を作る目的は、老後にお金を残すことだけではないからです。
旅行や車、住宅修繕なども含めて、
自分が実現したい生活と金融資産のバランスを考える
ことが重要です。
改善するときは「一つずつ」条件を変える
ここは、キャッシュフロー表を使ううえで大切なポイントです。
改善案を試すときは、できるだけ一つずつ条件を変更してみましょう。
例えば、
住宅ローンを変更する。
生活費を変更する。
退職年齢を変更する。
運用利回りを変更する。
これらを全部同時に変更すると、
何を変えたことで、どのくらい改善したのか
が分からなくなります。
まず一つ変更して結果を見る。
元のキャッシュフロー表と比較する。
次に別の条件を変更する。
このように比較していくと、それぞれの改善策の効果が分かりやすくなります。
比較する数字を決めておこう
改善策を試すときには、何を比較するのかも決めておきましょう。
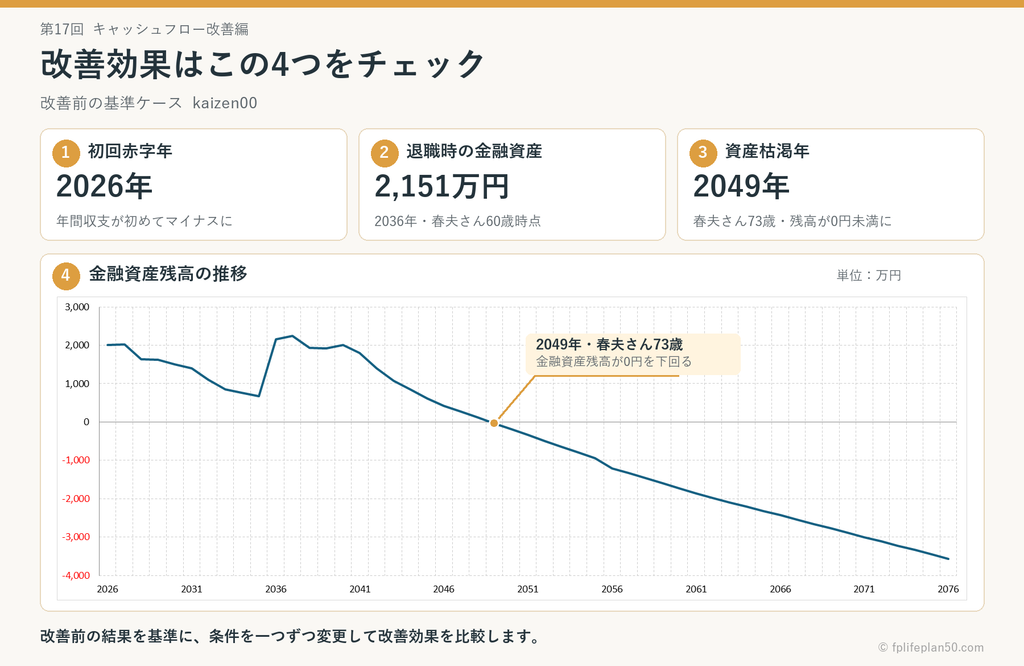
春夫さん一家の場合は、まず次の数字を見ると分かりやすいでしょう。
①初回赤字年
最初に年間収支がマイナスになる年です。
②退職時の金融資産
春夫さんが60歳になる時点で、金融資産がどのくらい残っているかを確認します。
③資産枯渇年
金融資産が0円を下回る年です。
現在は2049年、春夫さん73歳です。
④金融資産残高のグラフ
資産がどの時期に大きく減り、改善後にその形がどう変わったのかを確認します。
例えば改善後に、
資産枯渇年が73歳から80歳になった。
あるいは、
期間中に金融資産が0円を下回らなくなった。
という結果になれば、改善効果を数字で確認できます。
「赤字をなくす」ことだけを目標にしない
キャッシュフロー改善というと、
すべての年を黒字にする
ことを目標にしたくなるかもしれません。
しかし、必ずしもそれが目的ではありません。
例えば、
子どもの大学進学。
車の購入。
住宅の修繕。
家族旅行。
こうした支出によって、その年の年間収支が赤字になることはあります。
重要なのは、
予定している支出を含めても、将来の家計を維持できるか
です。
特定の年に赤字があっても、金融資産に余裕があり、その後の生活に大きな影響がなければ、計画の中に組み込むことができます。
反対に、一つひとつの支出はそれほど大きくなくても、老後に毎年赤字が続き、金融資産が早い時期になくなるのであれば、見直しが必要です。
したがって改善編では、
年間収支だけではなく、金融資産残高まで見て判断する
ことを忘れないようにしましょう。
春夫さん一家はどこから改善する?
それでは、春夫さん一家のキャッシュフローを見てみましょう。
現在の条件では、
金融資産 2,000万円からスタート
↓
50代に教育費などで金融資産が減少
↓
60歳の一時金で金融資産が回復
↓
65歳以降は年間収支の赤字が続く
↓
73歳で金融資産が0円を下回る
という流れになっています。
ここから改善策を考える場合、
「73歳で資金不足になるから、もっと運用する」
と一つの方法だけを考えるのではありません。
例えば、
住宅ローンの負担は見直せないか
毎年続く支出に見直せるものはないか
退職後の収入を増やす方法はないか
退職時に受け取る資産をどう使うか
など、いくつかの方向から検討できます。
そして、それぞれをキャッシュフロー表に反映させて結果を比較します。
改善には「できること」と「変えにくいこと」がある
もう一つ考えておきたいのが、
自分で変えられる項目かどうか
です。
例えば、将来の公的年金額を自由に増やすことはできません。
すでに必要な教育費をゼロにすることも現実的ではないでしょう。
一方、
働く期間
生活費
保険料
車の買い替え時期
旅行などの予算
などは、自分の判断で変更できる余地があります。
改善策を考えるときは、
「効果が大きいか」
と同時に、
「実際に変更できるか」
も考える必要があります。
効果が大きくても実行できない方法では、実際のライフプランにはつながりません。
キャッシュフロー表は「正解を出す表」ではない
ここまでキャッシュフロー表を作ってくると、
「最終的にどの数字になれば正解なの?」
と思うかもしれません。
しかし、すべての家庭に共通する正解はありません。
金融資産をできるだけ多く残したい人もいれば、
元気なうちに旅行や趣味にお金を使いたい人もいます。
長く働きたい人もいれば、できるだけ早く仕事を辞めたい人もいます。
住宅ローンを早く返したい人もいれば、手元の金融資産を残しておきたい人もいます。
だからこそ、
自分が希望する生活を入れたうえで、家計が長期的に成り立つかを確認する
ことが重要です。
キャッシュフロー表は「正解を教えてくれる表」ではなく、
複数の選択肢を数字で比較するための表
と考えてみてください。
これから春夫さん一家を改善してみよう
ここからの講座では、春夫さん一家のキャッシュフロー表を実際に変更していきます。
例えば、
住宅ローンを見直したらどうなるのか。
固定費を見直したらどうなるのか。
退職後の働き方や退職時の資産の使い方を変えたらどうなるのか。
一つずつ条件を変更して、
73歳で金融資産が0円を下回る現在のキャッシュフローが、どのように変化するのか
を確認していきます。
ここからが、キャッシュフロー表を作った効果を実感しやすいところです。
次回は住宅ローンを見直す
春夫さん一家の支出を見ると、住宅ローンの返済は50代だけで終わりません。
退職後も返済が続く設定になっています。
現役時代には給与がありますが、退職後は収入が減少します。
その中で住宅ローンの返済が続くと、老後の年間収支に影響します。
では、
繰り上げ返済をすればよいのでしょうか。
それとも、手元の金融資産を残した方がよいのでしょうか。
次回は、
第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
として、住宅ローンの条件を変更しながら、金融資産残高への影響を確認していきます。
まとめ|改善策はキャッシュフロー表で比較しよう
今回は、キャッシュフロー表を改善するときの基本的な考え方を確認しました。
春夫さん一家は、現在の条件では73歳で金融資産が0円を下回ります。
そこで、これから改善策を考えていきます。
改善方法は大きく、
収入を見直す
支出を見直す
金融資産の使い方を見直す
という方向から考えることができます。
そして重要なのは、改善策を考えるだけで終わらせないことです。
条件を一つ変更する
↓
キャッシュフロー表を再計算する
↓
元の結果と比較する
この作業を繰り返します。
比較するときは、
初回赤字年
退職時の金融資産
資産枯渇年
金融資産残高の推移
などを確認すると、改善効果が分かりやすくなります。
キャッシュフロー表を作る本当のメリットは、
将来の資金不足を見つけることだけではありません。
問題が見つかったときに、
「では、何を変えれば将来がどう変わるのか」
を試せることです。
次回からは、春夫さん一家の数字を実際に変更しながら、改善効果を確認していきましょう。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善してみよう
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?(近日公開)
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?(近日公開)
- 第20回 退職金・老後資金の使い方を見直そう(近日公開)