第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
 sambaking
前回「第16回 金融資産残高を確認しよう」は、春夫さん一家のキャッシュフロー表から、金融資産残高の推移を確認しました。
春夫さん一家は、2026年時点で春夫さん50歳、夏子さん45歳、長女の秋菜さん15歳、長男の冬樹さん13歳の4人家族です。
2025年末の金融資産2,000万円からスタートしますが、子ども2人の教育費や住宅ローンなどによって、50代には金融資産が減少します。
60歳には退職一時金を受け取るため金融資産が回復するものの、65歳以降は年間収支の赤字が続きます。
そして、これまでの記事で使用したサンプルでは、2049年・春夫さん73歳で金融資産が0万円を下回るという結果になりました。
このサンプルは、キャッシュフロー表を使って改善方法を考えるために、あえて少し厳しめの家計設定にしています。
では、この結果をどのように改善すればよいのでしょうか。
今回からは、いよいよキャッシュフロー表の改善編です。
第17回では、具体的な改善策を試す前に、何から見直し、どのように効果を比較すればよいのかを整理します。
キャッシュフロー表は「作って終わり」ではない
これまでの講座では、家族構成やライフイベント、収入、支出、金融資産などを入力して、キャッシュフロー表を完成させました。
第14回から第16回では、完成した表を使って、年間収支や金融資産残高を分析しました。
その結果、いつ家計が赤字になるのか、何が原因なのか、金融資産がどのように減少するのかを確認できました。
しかし、キャッシュフロー表の役割は、将来の問題点を見つけるだけではありません。
本当に活用したいのは、ここからです。
条件を変更する → 再計算する → 改善前と比較する
この作業を繰り返すことで、自分の家計に合った改善方法を探すことができます。
キャッシュフロー表は、将来の数字を一度計算して終わるものではなく、複数の選択肢を比較するためのシミュレーション表です。
73歳で資金不足なら、何を変える?
春夫さん一家では、これまでの試算で73歳に金融資産が0万円を下回る結果になりました。
では、何を変更すればよいのでしょうか。
例えば、次のような方法が考えられます。
- 生活費を減らす
- 住宅ローンの返済方法を見直す
- 退職後も働く期間を延ばす
- 車の購入や住宅修繕などの予算を見直す
- 金融資産の使い方や運用方針を検討する
いずれも改善策の候補ですが、最初から一つに決める必要はありません。
重要なのは、どの条件を変更すると、将来のキャッシュフローがどの程度変わるのかを確認することです。
また、改善効果が大きくても、実際に実行できなければ意味がありません。
数字上の効果と、生活への影響を両方考えていきましょう。
改善方法は大きく「収入・支出・資産」に分けて考える
キャッシュフローを改善する方法は、大きく3つの方向から整理できます。
①収入を見直す
まずは収入です。
春夫さん一家では、春夫さんが60歳から64歳まで再雇用で働き、夏子さんも2040年までパート収入を得る設定です。
例えば、働く期間を延ばしたり、退職後の働き方を変更したりすることで、収入が増える可能性があります。
収入が増えれば年間収支が改善し、金融資産の取り崩しを減らせる場合があります。
ただし、実際には健康状態、勤務先の制度、家族との時間なども考える必要があります。
何歳まで、どのような働き方をするのかは、老後のキャッシュフローを考える重要な項目です。
②支出を見直す
次に支出です。
キャッシュフロー表では、基本生活費、住居費、住宅ローン、保険料、その他の支出、一時的な支出などを入力しています。
これらのうち、見直しができる項目を探します。
ただし、支出をすべて減らすことが目的ではありません。
教育費や住宅修繕など、必要な支出もあります。
また、旅行や趣味なども、家族のライフプランにとって大切な支出かもしれません。
何を大切に残し、何を変更できるのかを考えることが重要です。
③金融資産の使い方を見直す
もう一つは、金融資産の使い方です。
春夫さん一家には、現在の金融資産2,000万円に加えて、60歳の退職一時金や、70歳に受け取る予定のDC・iDeCo一時金があります。
これらのお金を、いつ受け取り、何に使い、どの程度を手元に残すのかによって、将来の金融資産残高は変わります。
なお、今回のサンプルでは、受取前のDC・iDeCo残高を現在の金融資産に含めず、受取年の手取り収入として計上しています。
また、金融資産全体の平均運用利回りは、税引後年1%と仮定しています。
運用利回りを高く設定すれば、シミュレーション上の資産残高は増えやすくなります。
しかし、実際の運用成果は保証されません。
資金不足を運用利回りの引き上げだけで解決しようとしないことも大切です。
まず「大きく効くところ」から確認する
改善策を考えるとき、細かな節約から始める必要はありません。
例えば、月1,000円の支出削減は年間12,000円です。
一方、働く期間を1年延ばす、住宅ローンの負担を見直す、毎年の生活費を数十万円減らすといった変更は、長期のキャッシュフローに大きく影響する可能性があります。
春夫さん一家なら、住宅ローン、基本生活費、退職後の収入、一時的な大きな支出などが候補です。
ただし、金額が大きいという理由だけで、必ず優先すべきとは限りません。
改善効果の大きさと、実行できる可能性の両方を確認しましょう。
50代では「毎年続く支出」の見直しが効いてくる
50代から老後までのキャッシュフローでは、毎年続く支出に注目することが大切です。
例えば、年間10万円の支出を減らした場合、単純計算では10年間で100万円、20年間で200万円の削減になります。
| 年間の削減額 | 10年間 | 20年間 |
|---|---|---|
| 5万円 | 50万円 | 100万円 |
| 10万円 | 100万円 | 200万円 |
| 20万円 | 200万円 | 400万円 |
※運用による増減や物価変動を考慮しない単純計算です。
保険料、通信費、住居関連費などは、一度見直すことで、その効果が長期間続く場合があります。
ただし、保険料を減らす場合は、必要な保障まで失わないように注意が必要です。
支出の削減額だけでなく、生活への影響も確認しましょう。
一時的な大きな支出も確認する
毎年の支出だけでなく、一時的な大きな支出も見直しの候補になります。
春夫さん一家では、車の購入、旅行、住宅の大規模修繕などをライフイベントに設定しています。
例えば、車の購入時期を変更したり、購入予算を見直したりすれば、その年の年間収支が変わります。
住宅修繕も、工事内容や実施時期によって必要な金額が異なります。
ただし、必要な修繕を無理に先延ばしにすると、建物の劣化が進む可能性もあります。
また、旅行や趣味の支出をすべてなくすことが、望ましいライフプランとは限りません。
実現したい生活を大切にしながら、支出の時期と金額を調整できないかを考えましょう。
改善するときは「一つずつ」条件を変える
ここは、キャッシュフロー表を使ううえで特に重要なポイントです。
改善案を試すときは、できるだけ一つずつ条件を変更しましょう。
例えば、住宅ローンの返済方法、生活費、退職年齢、運用利回りを一度に変更してしまうと、何が原因で結果が変わったのか分からなくなります。
おすすめの手順は次のとおりです。
- 現在のキャッシュフロー表を保存する
- ファイルをコピーして改善案を作る
- 一つの条件だけを変更する
- 計算結果を確認する
- 改善前の結果と比較する
Excelでは、例えば元のファイルを「CF表_改善前.xlsx」、コピーを「CF表_住宅ローン見直し.xlsx」といった名前で保存すると、後から比較しやすくなります。
最初から元の表を直接書き換えないようにしましょう。
また、複数の改善策を組み合わせる場合も、まず個別の効果を確認してから検討すると、結果を理解しやすくなります。
比較する数字を決めておこう
改善策を試すときは、何を比較するのかを決めておきましょう。
春夫さん一家では、次の4つが重要です。
| 比較する項目 | 確認する内容 |
|---|---|
| ① 初回赤字年 | 最初に年間収支がマイナスになる年 |
| ② 退職時の金融資産 | 60歳時点でどのくらい資産があるか |
| ③ 資産枯渇年 | 金融資産が初めて0万円を下回る年 |
| ④ 金融資産残高のグラフ | 資産の増減と改善前後の違い |
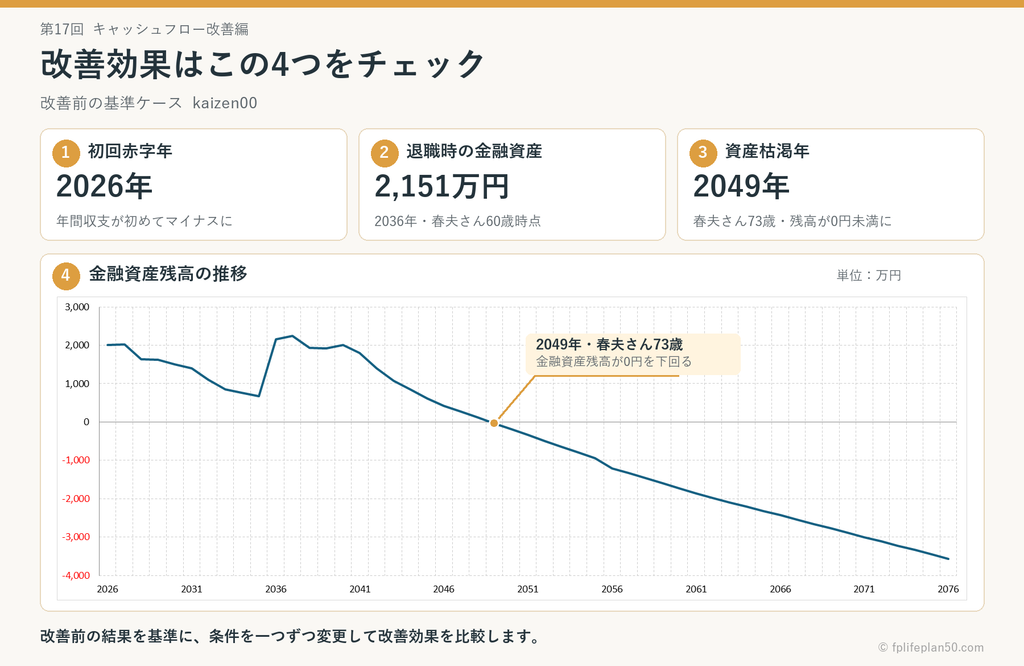
例えば、改善前は73歳で資金不足になっていたものが、改善後には80歳まで延びたとします。
この場合、資産枯渇年を7年遅らせる効果があったと分かります。
ただし、これは比較方法を説明するための例であり、今回のサンプルで実際に80歳まで延びたという意味ではありません。
また、初回赤字年が変わらなくても、金融資産残高が改善する場合があります。
一つの数字だけでなく、複数の指標を比較することが大切です。
「赤字をなくす」ことだけを目標にしない
キャッシュフローの改善というと、すべての年を黒字にすることを目標にしたくなるかもしれません。
しかし、必ずしもそれが目的ではありません。
例えば、子どもの大学進学、車の購入、住宅の修繕、家族旅行などによって、特定の年に赤字になることがあります。
必要な支出を金融資産から補うこと自体は、不自然ではありません。
大切なのは、予定している支出を含めても、長期的に家計を維持できるかということです。
一時的な赤字があっても、十分な金融資産があり、その後の生活に大きな支障がなければ、計画に組み込める場合があります。
一方、毎年の赤字が続き、早い時期に金融資産が不足するのであれば、見直しが必要です。
改善後も、年間収支だけでなく金融資産残高まで確認しましょう。
春夫さん一家はどこから改善する?
それでは、春夫さん一家の状況を振り返りましょう。
2025年末の金融資産2,000万円からスタートし、50代には教育費などによって資産が減少します。
60歳には退職一時金によって回復しますが、65歳以降は年間収支の赤字が続き、これまでの試算では73歳で金融資産が0万円を下回ります。
この結果を改善するために、最初から運用利回りだけを高く設定するのではありません。
住宅ローンの負担、毎年続く支出、退職後の収入、退職一時金の使い方などを、それぞれ検討します。
そして、条件を一つずつ変更して、金融資産残高への影響を比較します。
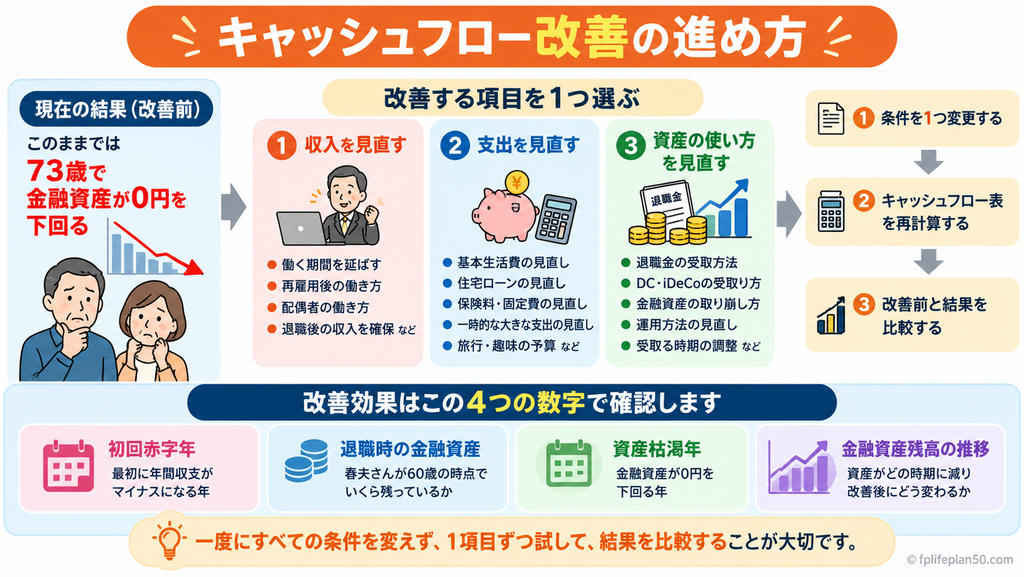
ここで重要なのは、改善策を考えることと、その効果を数字で確認することをセットにすることです。
改善には「できること」と「変えにくいこと」がある
改善策を考えるときは、自分で変更できる項目かどうかも確認しましょう。
例えば、公的年金の受給額を自由に増やすことはできません。
教育費も、必要な進学費用を単純にゼロにすることは現実的ではありません。
一方、働く期間、生活費、保険の契約内容、車の買い替え時期、旅行の予算などは、変更できる余地があります。
もちろん、働く期間を延ばしたくても、勤務先の制度や健康状態によって実現できない場合があります。
そのため、改善策を評価するときは、
効果が大きいか × 実際に実行できるか
という2つの視点を持つことが大切です。
数字の上では改善しても、現実的に実行できない方法では、ライフプランにはつながりません。
キャッシュフロー表は「正解を出す表」ではない
キャッシュフロー表を作成すると、「最終的に金融資産がいくら残れば正解なのか」と考えるかもしれません。
しかし、すべての家庭に共通する正解はありません。
金融資産をできるだけ多く残したい人もいれば、元気なうちに旅行や趣味を楽しみたい人もいます。
長く働きたい人もいれば、早めに退職して家族との時間を増やしたい人もいます。
住宅ローンを早く返したい人もいれば、手元の資金を確保しておきたい人もいるでしょう。
重要なのは、自分が希望する生活を計画に反映し、その生活を長期的に維持できるか確認することです。
キャッシュフロー表は、唯一の正解を教えてくれるものではありません。
複数の選択肢を数字で比較し、自分に合ったライフプランを考えるための道具です。
これから春夫さん一家を改善してみよう
ここからの講座では、春夫さん一家のキャッシュフロー表を実際に変更していきます。
第18回では住宅ローン、第19回では固定費、第20回では退職後の働き方と資産の使い方を取り上げます。
それぞれの条件を変更し、年間収支や金融資産残高がどう変わるのかを確認します。
改善前の表はそのまま保存し、各改善案の結果を比較していきましょう。
なお、複数の改善策を組み合わせた結果は、個別の改善効果を単純に足した金額と一致しない場合があります。
運用による増減や資産残高の変化も関係するためです。
まずは、一つずつ改善効果を確認することから始めます。
次回は住宅ローンを見直す
春夫さん一家の住宅ローンは、50代だけでなく退職後も返済が続く設定です。
現役時代には給与収入がありますが、退職後は収入が減少します。
その中で住宅ローンの返済が続けば、年間収支に影響します。
では、繰上返済をすればよいのでしょうか。
それとも、手元の金融資産を残しておいた方がよいのでしょうか。
次回の「第18回 住宅ローンを見直すとキャッシュフローはどう変わる?」では、住宅ローンの条件を変更した場合のメリットと注意点を考えます。
繰上返済によって将来の支出が減る一方、手元の金融資産も減少するという関係を、キャッシュフロー表で確認していきましょう。
まとめ|改善策はキャッシュフロー表で比較しよう
今回は、キャッシュフロー表を改善するときの基本的な考え方を確認しました。
改善方法は、大きく「収入」「支出」「金融資産の使い方」の3つに分けられます。
春夫さん一家では、住宅ローン、毎年続く支出、退職後の収入、退職一時金などが見直しの候補です。
そして、改善策を考えるだけで終わらせず、実際にキャッシュフロー表で比較することが重要です。
改善前の表を保存する → 条件を一つ変更する → 再計算する → 結果を比較する
比較するときは、初回赤字年、退職時の金融資産、資産枯渇年、金融資産残高の推移などを確認します。
ただし、すべての年を黒字にすることや、金融資産をできるだけ多く残すことだけが目的ではありません。
自分が希望する生活を大切にしながら、長期的に家計を維持できる方法を考えましょう。
次回からは、春夫さん一家の数字を実際に変更しながら、改善効果を確認していきます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】