第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
 sambaking
前回「第15回 年間収支を確認しよう」は、春夫さん一家のキャッシュフロー表から「年間収支」を確認しました。
春夫さん一家は、教育費や住宅ローンの負担があり、定年後には年間収支の赤字が続く、やや厳しめの家計設定です。
第15回では、いつ赤字になるのかだけでなく、なぜ赤字になるのか、その赤字が一時的なのか継続するのかを確認しました。
今回は、その続きです。
年間収支の赤字が何年も続いた場合、金融資産はどうなるのでしょうか。
今回も春夫さん一家のサンプルを使って、金融資産残高がどのように変化し、老後資金が何歳まで持つのかを確認していきましょう。
年間収支だけでは将来の家計は判断できない
例えば、ある年の年間収支が100万円の赤字だったとします。
金融資産が3,000万円ある家庭と、300万円しかない家庭では、同じ100万円の赤字でも影響が異なります。
また、1年間だけ赤字になる場合と、毎年100万円の赤字が20年間続く場合でも、将来の状況は大きく変わります。
そのため、キャッシュフロー表では、年間収支と金融資産残高をセットで確認することが重要です。
年間収支が「その年のお金の流れ」だとすれば、金融資産残高は「その結果、どのくらいの資産が残っているのか」を示す数字です。
春夫さん一家は金融資産2,000万円からスタート
春夫さん一家は、2025年末時点の金融資産2,000万円をスタート地点としています。
内訳は、普通預金500万円、定期預金500万円、株式200万円、持株会200万円、投資信託600万円です。
また、第13回で設定した金融資産全体の平均運用利回りは、税引後年1%です。
そのため、金融資産残高は、年間収支だけでなく運用による増減も反映して計算されます。
今年末の金融資産残高=前年末の金融資産残高+年間収支+運用増減
例えば、2026年は年間収支が▲6万円ですが、2,000万円に対する運用増加20万円があるため、2026年末の金融資産残高は2,014万円になります。
なお、今回のサンプルでは、受取前のDC・iDeCo残高は金融資産に含めず、受取時に手取り収入として計上しています。
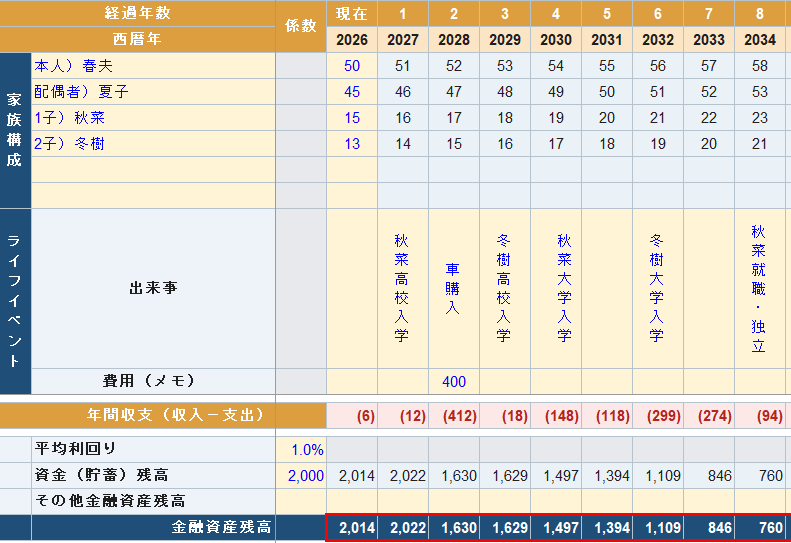
それでは、この2,000万円が将来どのように変化するのかを見ていきましょう。
最初に注目したいのは50代の資産減少
まず、春夫さんが50代の間の金融資産残高を確認します。
| 年末 | 春夫さんの年齢 | 金融資産残高 |
|---|---|---|
| 2026年 | 50歳 | 2,014万円 |
| 2027年 | 51歳 | 2,022万円 |
| 2028年 | 52歳 | 1,630万円 |
| 2029年 | 53歳 | 1,629万円 |
| 2030年 | 54歳 | 1,497万円 |
| 2031年 | 55歳 | 1,394万円 |
| 2032年 | 56歳 | 1,109万円 |
| 2033年 | 57歳 | 846万円 |
| 2034年 | 58歳 | 760万円 |
| 2035年 | 59歳 | 674万円 |
※金融資産残高は万円未満を四捨五入した概算です。
2027年までは約2,000万円を維持していますが、その後は減少が続きます。
2035年末には、約674万円まで減っています。
スタート時点の2,000万円から、約1,326万円の減少です。
なぜ、このような結果になったのでしょうか。
教育費と住宅ローンが重なる50代
第15回で確認したように、この時期は子ども2人の教育費が大きくなり、住宅ローンの返済も続いています。
主な赤字年を振り返ると、次のとおりです。
| 年 | 年間収支 |
|---|---|
| 2028年 | ▲412万円 |
| 2030年 | ▲148万円 |
| 2031年 | ▲118万円 |
| 2032年 | ▲299万円 |
| 2033年 | ▲274万円 |
2028年には400万円の一時的な支出があります。
また、2032年には教育費が年間401万円となり、住宅ローンの返済100万円も重なります。
このような赤字を金融資産から補うことで、残高が減少していきます。
「現在、金融資産が2,000万円ある」という数字だけでは、将来の家計は判断できません。
これから必要になる支出まで含めて、金融資産がどう変化するかを確認することが大切です。
60歳で金融資産は一気に回復する
ところが、春夫さんが60歳になる2036年には、金融資産残高が大きく増加します。
2035年末には約674万円だった金融資産が、2036年末には約2,151万円になります。
理由は、2036年に手取り1,500万円の退職一時金を受け取るためです。
この年の年間収支は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 年間収入 | 2,070万円 |
| 年間支出 | 600万円 |
| 年間収支 | +1,470万円 |
前年末の金融資産に年間黒字と運用による増加を加えた結果、金融資産は約2,151万円まで回復します。
さらに、2037年末には約2,240万円となります。
これだけを見ると、老後資金にも余裕があるように感じるかもしれません。
しかし、退職一時金は毎年受け取れるものではありません。
大切なのは、その後の金融資産残高がどう変化するかです。
退職時の金融資産だけで判断しない
老後資金を考えるとき、退職時にいくら持っているかは重要です。
しかし、春夫さん一家の場合、60歳時点で約2,151万円あっても、それだけで十分とは判断できません。
退職後も生活費や住居費、住宅ローン、旅行、住宅修繕などの支出は続きます。
一方、春夫さんの再雇用給与と夏子さんのパート収入は、ともに2040年で終了する設定です。
2041年からは、公的年金や企業年金などが主な収入になります。
つまり、確認したいのは退職時の資産額だけではありません。
その資産を何年間、どのくらいのペースで使うことになるのかが重要です。
65歳以降、金融資産は再び減り始める
春夫さんが65歳になる2041年以降の金融資産残高を確認しましょう。
| 年末 | 春夫さんの年齢 | 金融資産残高 |
|---|---|---|
| 2040年 | 64歳 | 約2,005万円 |
| 2041年 | 65歳 | 約1,805万円 |
| 2042年 | 66歳 | 約1,403万円 |
| 2043年 | 67歳 | 約1,077万円 |
| 2044年 | 68歳 | 約848万円 |
| 2045年 | 69歳 | 約617万円 |
2041年からは、夫婦の給与収入がなくなります。
春夫さんの公的年金270万円、終身の企業年金50万円、個人年金48万円が主な収入です。
2041年の年間収入は368万円、年間支出は588万円なので、年間収支は▲220万円になります。
その後も赤字が続くため、金融資産残高は減少していきます。
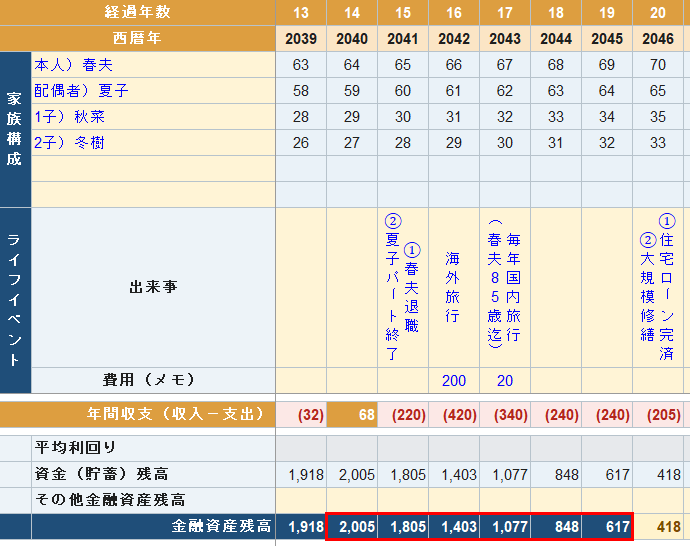
ここで注目したいのは、年間収支の赤字と金融資産残高の減少がつながっているということです。
年間収支は1年ごとの数字ですが、金融資産残高を見ると、その赤字が積み重なった結果を確認できます。
70歳では一時的に収入が増えるが……
2046年、春夫さんが70歳になる年には、DC・iDeCoから手取り300万円の一時金を受け取る設定です。
また、夏子さんの公的年金75万円も、この年から受給開始となります。
2046年の年間収入は703万円です。
しかし、年間支出も908万円あるため、年間収支は▲205万円になります。
その結果、2046年末の金融資産残高は約418万円となります。
まとまった一時金を受け取る年でも、支出が大きければ金融資産が増えるとは限りません。
収入額だけでなく、年間収支と金融資産残高まで確認することが大切です。
金融資産は73歳でマイナスになる
さらに、その後の金融資産残高を確認します。
| 年末 | 春夫さんの年齢 | 金融資産残高 |
|---|---|---|
| 2047年 | 71歳 | 約269万円 |
| 2048年 | 72歳 | 約119万円 |
| 2049年 | 73歳 | 約▲33万円 |
2047年以降は、個人年金48万円の受取も終了します。
年間収入は、夫婦の公的年金305万円と終身の企業年金50万円を合わせた355万円です。
年間支出508万円に対して、年間収支は▲153万円となります。
その結果、2049年末には金融資産残高が初めてマイナスになります。
キャッシュフロー表の診断結果では、
資産枯渇年:2049年
枯渇時の本人年齢:73歳
と判定されます。
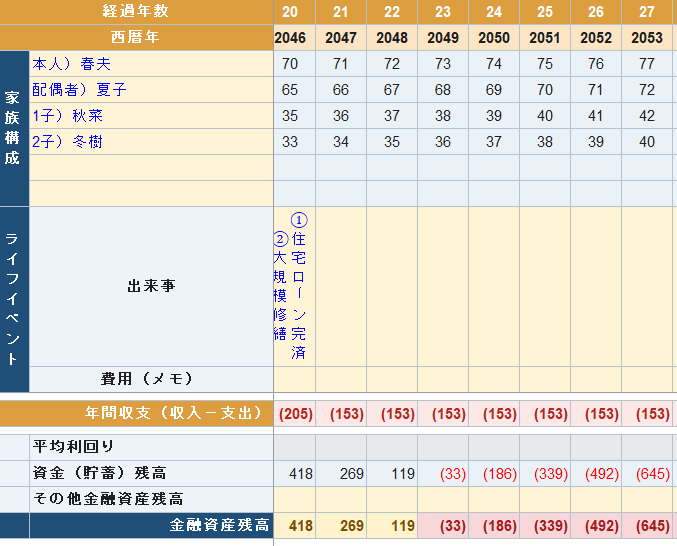
これは、現在の設定を続けた場合、73歳ごろには、それまでの金融資産だけでは予定している支出をまかなえなくなるという試算結果です。
「資産がマイナス」とはどういう意味?
キャッシュフロー表では、金融資産が0万円を下回った後も計算を続けます。
ただし、実際の預貯金が自動的にマイナスになるという意味ではありません。
例えば、2049年末の金融資産残高が▲33万円と表示された場合は、現在の収入・支出などの条件では、約33万円の資金不足が生じるという意味です。
その後もマイナス額が拡大する場合は、改善しなければ資金不足がさらに大きくなることを表しています。
なお、今回のキャッシュフロー表では、前年末の金融資産残高が0万円以下の場合、運用による増減を0万円として計算します。
マイナス残高に運用利回りを掛けて、運用益や運用損失を発生させることはありません。
金融資産が0万円を下回る年は、将来の資金不足が始まる目安として確認しましょう。
73歳という数字は「未来を予言したもの」ではない
ここは、キャッシュフロー表を見るうえで大切なところです。
73歳で金融資産がなくなると表示されても、実際に73歳で必ず資産がなくなるわけではありません。
キャッシュフロー表は、現在入力している収入、支出、退職時期、年金、運用利回り、住宅ローン、ライフイベントなどをもとにしたシミュレーションです。
実際には、給与や生活費が変わる可能性があります。
運用結果も毎年同じではありません。
今回のサンプルでは物価上昇を自動反映していないため、将来の支出が想定より増える可能性もあります。
したがって、73歳という数字は確定した未来ではなく、現在の条件を続けた場合に資金不足が生じる時期の目安です。
将来の問題を早い段階で発見できることが、キャッシュフロー表を作る意味です。
金融資産残高は「金額」より「流れ」を見る
金融資産残高を見るときは、特定の年の金額だけでなく、全体の流れにも注目しましょう。
春夫さん一家では、次のような変化があります。
金融資産2,000万円からスタート
↓
50代に約674万円まで減少
↓
60歳の退職一時金で約2,151万円へ回復
↓
65歳以降の年間赤字で再び減少
↓
73歳で0万円を下回る
この流れをグラフで見ると、どの時期に金融資産が大きく減少するのかが分かりやすくなります。
キャッシュフロー表に金融資産残高のグラフを付けているのは、このためです。
数字を一つずつ追うだけでなく、グラフの形にも注目してみましょう。
まず見るべきポイントは4つ
金融資産残高を分析するときは、すべての年を細かく確認する前に、次の4点を押さえましょう。
①現在の金融資産はいくらか
春夫さん一家は、2025年末の金融資産2,000万円からスタートします。
②大きく減る時期はいつか
50代には教育費や住宅ローン、一時的な支出などによって金融資産が大きく減少します。
③退職時にいくら残っているか
60歳の2036年末には、退職一時金を受け取った後の金融資産が約2,151万円になります。
④金融資産が0円を下回るのはいつか
現在の設定では、2049年・春夫さん73歳です。
この4点を確認するだけでも、将来の家計の大きな問題点が見えてきます。
ここまでで春夫さん一家の問題点が見えてきた
第15回では年間収支を分析し、現役時代には教育費などで赤字になる年が多く、65歳以降は継続的な赤字になることを確認しました。
そして今回、金融資産残高まで確認したことで、その赤字の積み重ねによって73歳で金融資産が0万円を下回るという結果が分かりました。
ここまで分析すると、「何となく老後が不安」という状態から、どこを改善すればよいのかを考えられる状態に変わってきます。
でも、すぐに改善策を一つに決めない
73歳で金融資産が不足する結果を見ると、生活費を減らす、住宅ローンを繰り上げ返済する、投資を増やすなど、すぐに対策を考えたくなるかもしれません。
しかし、改善方法は一つではありません。
働く期間を延ばす、退職後の収入を増やす、住宅ローンや固定費を見直す、一時的な支出を変更するなど、複数の方法があります。
大切なのは、いきなり一つの方法に決めるのではなく、どこを変更するとキャッシュフロー表の結果がどう変わるのかを比較することです。
そのためにも、現在の条件で作成したキャッシュフロー表を保存しておきましょう。
次回から「改善編」に入ります
ここまでの講座では、家族構成、ライフイベント、収入、支出、住宅ローン、教育費、退職金、年金、金融資産、運用利回りなどを入力し、キャッシュフロー表を完成させました。
そして第14回から第16回では、完成した表をどのように分析するのかを確認しました。
春夫さん一家では、現在の条件のままだと73歳で金融資産が0万円を下回ります。
では、この結果をどう改善すればよいのでしょうか。
次回からは、いよいよキャッシュフロー改善編です。
まずは、第17回「キャッシュフロー表を改善しよう」で、改善策を考える順番を整理します。
まとめ|金融資産が「いつまで持つか」を確認しよう
今回は、春夫さん一家の金融資産残高を確認しました。
2025年末の金融資産は2,000万円ですが、50代には教育費や住宅ローンなどの負担によって減少し、2035年末には約674万円となります。
2036年には退職一時金1,500万円を受け取り、金融資産は約2,151万円まで回復します。
しかし、65歳以降は年間収支の赤字が続き、金融資産は再び減少します。
そして現在の設定では、2049年・春夫さん73歳で金融資産が0万円を下回ります。
大切なのは、現在2,000万円あるから安心、73歳で必ず資産がなくなる、と単純に判断しないことです。
現在の資産 → 減少する時期 → 退職時の残高 → 老後の取り崩し → 資金不足になる年
この流れを確認することが重要です。
キャッシュフロー表によって将来の資金不足が見えたら、次は条件を変更して、どこまで改善できるかを試してみましょう。
次回からは、春夫さん一家のキャッシュフロー表を実際に改善していきます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】