第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
 sambaking
前回「第17回 キャッシュフロー表を改善しよう」は、春夫さん一家のキャッシュフロー表を使って、家計を改善するための基本的な考え方を確認しました。
今回からは、改善できる項目を一つずつ検討していきます。
最初に取り上げるのは、住宅ローンです。
50代になると、「退職までに住宅ローンを完済した方がよいのか」「退職金で繰り上げ返済すべきか」と悩むこともあるでしょう。
春夫さん一家も、60歳で定年を迎えた後まで住宅ローン返済が続く設定です。
では、退職時のまとまったお金を使って繰り上げ返済すれば、老後の家計は改善するのでしょうか。
今回は、住宅ローンの利息削減効果と、手元に残る金融資産の両方を確認しながら考えます。
第8回では住宅ローンの「現状」を入力した
第8回「住宅ローンを入力しよう」では、春夫さん一家の住宅ローンについて、借入残高、年間返済額、金利、残りの返済期間、完済予定年齢などを整理しました。
ただし、その時点では繰り上げ返済をするかどうかは判断していません。
なぜなら、住宅ローンだけではなく、教育費や退職後の収入、金融資産残高など、家計全体を確認する必要があるからです。
例えば、住宅ローンの残高を減らすために貯蓄を使ってしまうと、子どもの教育費や住宅修繕費が必要になったときに、手元資金が不足するかもしれません。
住宅ローンは、借入残高だけを見て判断するものではありません。
キャッシュフロー表が完成した今、改めて住宅ローンの見直しを検討しましょう。
春夫さん一家は退職後も住宅ローンが残る
春夫さん一家は、2026年時点で次の4人家族です。
| 家族 | 年齢 |
|---|---|
| 春夫さん | 50歳 |
| 夏子さん | 45歳 |
| 秋菜さん | 15歳 |
| 冬樹さん | 13歳 |
子ども2人の教育費がかかり、住宅ローンの返済も続いています。
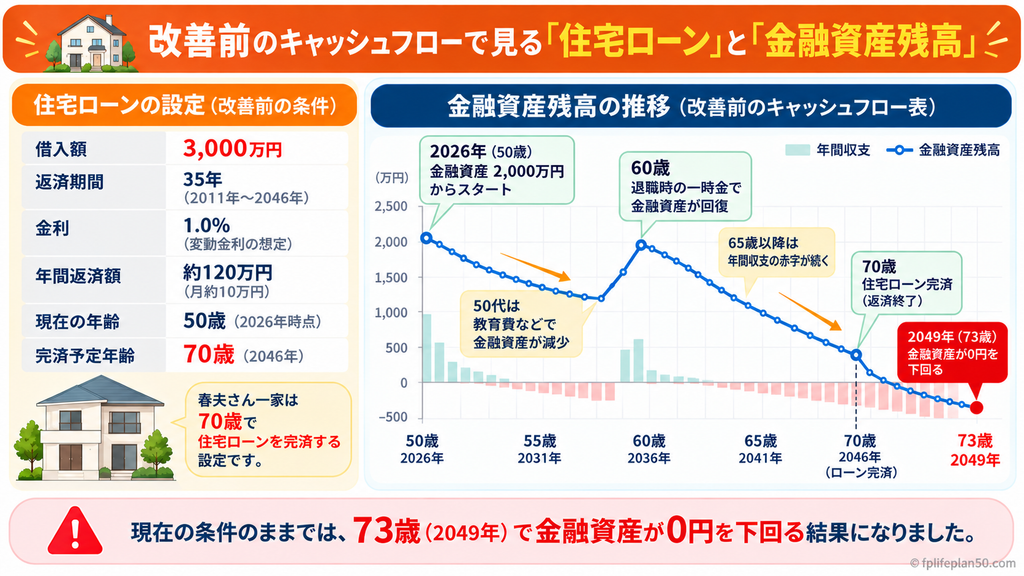
春夫さんは2036年、60歳で定年を迎え、手取り1,500万円の退職一時金を受け取る予定です。
一方、住宅ローンは2045年まで年間100万円の返済が続く設定です。
つまり、60歳で定年を迎えてからも、約10年間は住宅ローンの返済が残ります。
また、これまでの講座で使用したキャッシュフロー表では、現在の条件を続けると、春夫さん73歳の2049年に金融資産が不足する結果になっています。
このような状況なら、「退職一時金で住宅ローンを完済すれば、老後の家計が楽になるのではないか」と考えるかもしれません。
まず考えたいのが「繰り上げ返済」
住宅ローンの見直し方法の一つが、繰り上げ返済です。
繰り上げ返済とは、通常の返済とは別に、住宅ローンの元金の一部または全部を前倒しで返済することです。
一般的に、一部繰り上げ返済には次の2つの方法があります。
| 方法 | 主な特徴 |
|---|---|
| 期間短縮型 | 毎回の返済額を原則として変えず、完済時期を早める |
| 返済額軽減型 | 残りの返済期間を原則として変えず、毎回の返済額を減らす |
どちらも元金を減らすことで、将来支払う利息を減らす効果があります。
ただし、利息削減額は返済時期や金利、返済方法などによって異なります。
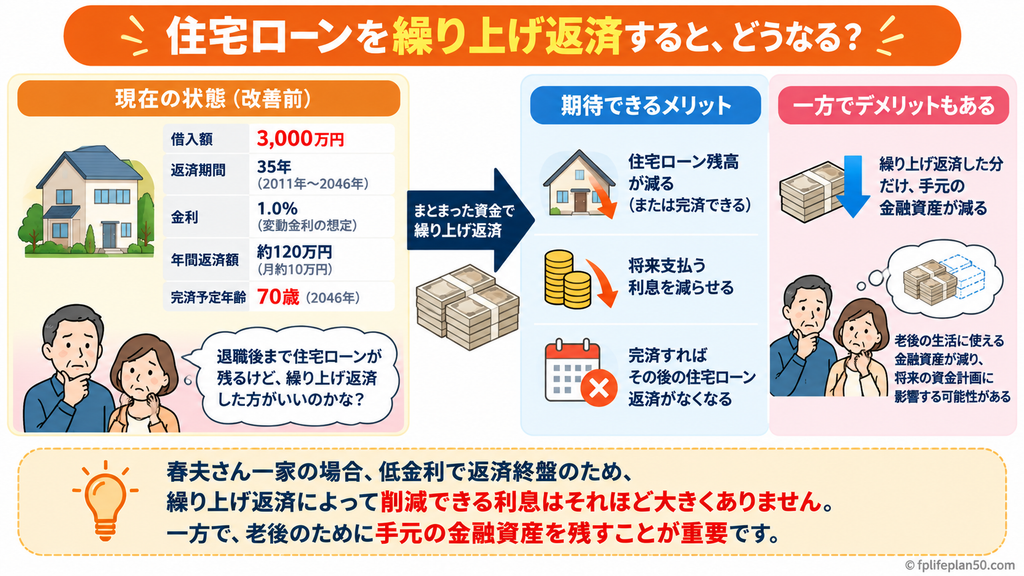
春夫さん一家の場合、60歳で受け取る退職一時金を使って、住宅ローンを全額繰り上げ返済するという選択肢もあります。
では、その効果はどの程度期待できるのでしょうか。
春夫さん一家では繰り上げ返済の効果が小さい
春夫さん一家の住宅ローンは、比較的低い金利で借りている設定です。
また、60歳になる2036年には、住宅ローンの返済がかなり進んでいます。
一般に、元利均等返済では返済当初の方が毎回の返済額に占める利息の割合が大きく、返済が進むにつれて元金の割合が増えていきます。
そのため、低金利で返済終盤に入っている住宅ローンでは、繰り上げ返済によって削減できる残りの利息が限定的な場合があります。
もちろん、全額繰り上げ返済すれば、その後の住宅ローン返済はなくなります。
しかし、住宅ローンの返済がなくなる金額と、実際に節約できる利息の金額は同じではありません。
繰り上げ返済で減らせる利息と、返済に必要な資金を区別して考えることが重要です。
なお、春夫さん一家の具体的な利息削減額については、借入残高や金利などに基づく別途の試算が必要です。
今回の段階では、返済終盤の低金利ローンという条件を踏まえ、繰り上げ返済の優先順位を検討します。
繰り上げ返済すると手元のお金も減る
繰り上げ返済を考えるとき、もう一つ確認したいのが手元の金融資産です。
例えば、退職一時金を使って住宅ローンを完済すれば、その後の年間返済額はなくなります。
一方、繰り上げ返済に使った金額だけ、預貯金などの金融資産は減少します。
春夫さん一家は、50代に教育費などで金融資産が減少し、60歳の退職一時金によっていったん回復する設定です。
しかし、65歳以降は給与収入がなくなり、年間収支の赤字が続きます。
この状況で手元資金を大きく減らすと、老後の生活費や住宅修繕費などに備える余裕が小さくなる可能性があります。
住宅ローンがなくなれば安心、という面はあります。
ただし、借入残高が減ることと、老後の生活資金に余裕ができることは、必ずしも同じではありません。
「利息を減らす効果」と「手元資金を残す意味」を比べる
繰り上げ返済のメリットと注意点を整理してみましょう。
| 繰り上げ返済のメリット | 繰り上げ返済の注意点 |
|---|---|
| 住宅ローンの元金を減らせる | まとまった手元資金が必要 |
| 将来の利息を減らせる | 生活予備資金が減る可能性 |
| 完済すれば以後の返済がなくなる | 教育費や修繕費に使える資金が減る |
| 退職後の返済負担を軽減できる | 返済した資金を簡単には取り戻せない |
春夫さん一家の場合、60歳時点では住宅ローンが返済終盤に入り、残りの利息も借入当初に比べて少なくなっていると考えられます。
一方、老後の年間収支は厳しく、金融資産をできるだけ確保しておきたい状況です。
つまり、今回比較したいのは次の関係です。
まとまった資金を使って住宅ローンを完済する
↓
将来の返済と利息が減る
↓
一方で、返済に使った分だけ手元の金融資産が減る
↓
老後の資金不足を防ぐうえで、どちらが有利かを考える
このように考えると、住宅ローンを早く完済することだけが、家計改善の正解ではないと分かります。
住宅ローンは「金利」だけで判断しない
住宅ローンを繰り上げ返済するかどうかは、金利だけで判断できません。
例えば、金利が低くても、毎月の返済が家計を圧迫している場合があります。
また、住宅ローンを抱えたまま退職することに、心理的な負担を感じる人もいるでしょう。
反対に、手元の金融資産を確保することを優先したい家庭もあります。
判断するときには、次の項目を確認しましょう。
- 現在の住宅ローン金利と金利タイプ
- 住宅ローン残高と残りの返済期間
- 繰り上げ返済で削減できる利息
- 繰り上げ返済後に残る金融資産
- 教育費や住宅修繕費など、今後必要になる支出
- 退職後の年間収支
また、住宅ローン控除を受けている場合は、繰り上げ返済によって控除額や適用条件に影響が生じることがあります。
繰り上げ返済の効果は、こうした点も含めて判断する必要があります。
春夫さん一家では「繰り上げ返済を優先しない」
ここまでの検討を踏まえ、春夫さん一家では、60歳時点で住宅ローンを全額繰り上げ返済することを優先しない方針とします。
主な理由は次のとおりです。
- 比較的低い金利で借りている設定であること
- 60歳時点では返済が終盤に入っていること
- 繰り上げ返済で減らせる残りの利息が限定的と考えられること
- 老後の生活費などに備え、手元の金融資産を確保したいこと
もちろん、実際の繰り上げ返済額や利息削減額を計算していないため、数値上の優劣が確定したわけではありません。
ただし、現在の家計条件では、まとまった金融資産を住宅ローンの完済に使うよりも、手元に残しておくことを優先するという判断です。
そのため、今回のキャッシュフロー表では、住宅ローンの返済条件を変更せず、これまでの計画を維持します。
「変更しない」という判断もキャッシュフロー改善
第17回では、改善策を一つずつ検討し、その効果を確認することが重要だと説明しました。
しかし、すべての項目を必ず変更する必要はありません。
検討した結果、「今回は変更しない」と判断することもあります。
春夫さん一家では、次のように考えました。
住宅ローンの現状を確認する
↓
繰り上げ返済の効果を検討する
↓
利息削減効果と手元資金への影響を比べる
↓
今回は繰り上げ返済を優先しない
キャッシュフロー表を作る目的は、必ず何かを変更することではありません。
将来の家計全体を確認し、変更する項目と変更しない項目を判断することも重要です。
住宅ローンの繰り上げ返済が有効なケースもある
もちろん、春夫さん一家の結論が、すべての家庭に当てはまるわけではありません。
例えば、次のような場合には、繰り上げ返済を検討する価値があります。
- 住宅ローンの金利が高い
- 返済期間が長く残っている
- 退職後の住宅ローン返済が家計を大きく圧迫している
- 繰り上げ返済後も十分な生活予備資金を残せる
反対に、金利が低く、返済期間が短く、今後まとまった支出が予定されている家庭では、手元資金を残す方が適している場合もあります。
繰り上げ返済の効果は、借入条件と家計の状況によって異なります。
「50代だから早く完済すべき」と決めつけず、自分のキャッシュフロー表で判断しましょう。
借り換えについても同じように考える
住宅ローンの見直しには、繰り上げ返済のほかに借り換えという方法もあります。
現在より低い金利の住宅ローンに借り換えれば、毎月の返済額や総返済額を減らせる可能性があります。
ただし、借り換えには事務手数料、登記関連費用などの諸費用がかかります。
また、金利が下がっても、残りの返済期間が短い場合は、利息削減額が小さくなることがあります。
そのため、金利差だけではなく、借り換えに必要な費用を差し引いても、総返済額がどの程度減るのかを確認することが大切です。
春夫さん一家では、低金利で返済終盤という設定から、借り換えも優先度の高い改善策とはしていません。
変動金利なら金利上昇の影響は確認しておく
住宅ローンが変動金利の場合は、今後の金利上昇にも注意が必要です。
現在の金利が低くても、その状態が完済まで続くとは限りません。
金利が上昇すれば、返済額や利息負担が増える可能性があります。
ただし、返済額がいつ、どの程度変わるかは、契約内容によって異なります。
例えば、元利均等返済の一部の商品には、返済額の見直しに関するルールがありますが、すべての住宅ローンに共通するわけではありません。
そのため、まずは自分の住宅ローンの契約条件を確認しましょう。
春夫さん一家でも、将来の返済額が変わった場合には、キャッシュフロー表の住宅ローン支出を更新し、年間収支と金融資産残高を再確認します。
重要なのは、将来の金利を正確に予測することではありません。
返済負担が増えた場合に、家計がどの程度影響を受けるのかを把握しておくことです。
今回は住宅ローンでは改善しない
春夫さん一家の改善前のキャッシュフロー表では、73歳で金融資産が不足する結果になっています。
今回、住宅ローンを検討しましたが、繰り上げ返済は優先しないことにしました。
したがって、住宅ローンの条件は変更しません。
条件を変更していないため、キャッシュフロー表の計算結果も変わりません。
これは、改善策を見つけられなかったということではありません。
住宅ローンの完済にまとまった金融資産を使うより、別の改善策を先に検討するという方針が明確になったのです。
では、次にどこを見直せばよいのでしょうか。
次回は「毎年続く支出」を見直す
次に注目したいのが、毎年続く支出です。
住宅ローンの繰り上げ返済には、まとまった金融資産が必要です。
一方、保険料や通信費、基本生活費などは、一度見直すと、その効果が毎年続く場合があります。
例えば、年間10万円の支出を減らせば、10年間で単純計算100万円の削減になります。
もちろん、必要な保障や生活の質を損なわないように注意する必要があります。
次回は、第19回「固定費を見直すとキャッシュフローはどう変わる?」として、春夫さん一家の毎年の支出を確認します。
住宅ローンを変更しないという今回の判断を踏まえ、別の項目で改善の余地を探していきましょう。
まとめ|「繰り上げ返済しない」という選択肢もある
今回は、春夫さん一家の住宅ローンを見直しました。
春夫さん一家では、60歳で退職一時金1,500万円を受け取りますが、住宅ローンはその後も続きます。
そこで、退職一時金を使って繰り上げ返済する方法を検討しました。
しかし、住宅ローンは比較的低金利で、60歳時点では返済終盤に入っています。
また、65歳以降は年間収支の赤字が続くため、老後に使える金融資産を確保することも重要です。
そのため、今回は住宅ローンを全額繰り上げ返済せず、現在の返済を続ける方針としました。
住宅ローンの見直しでは、借入残高や金利だけでなく、将来の収入・支出・金融資産残高まで確認することが大切です。
そして、検討した結果、変更しないと判断することもあります。
キャッシュフロー表は、何かを必ず変更するための表ではありません。
家計全体を確認し、より適切な選択肢を考えるための道具です。
春夫さん一家では、住宅ローンの条件を維持したうえで、次回は毎年続く支出の見直しに進みます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】