第5回 ライフイベントを書き出そう
 sambaking
前回「第4回 キャッシュフロー表の家族構成を入力しよう」は、キャッシュフロー表に家族構成と年齢を入力しました。
今回は、その年齢を参考にしながら、将来の「ライフイベント」を入力していきます。
子どもの進学、車の買い替え、住宅リフォーム、定年退職など、家族にとって大きな出来事を年ごとに整理しましょう。
今回の目標は、いつ、どのような出来事が起こる予定なのかを、キャッシュフロー表に書き出すことです。
ライフイベントとは?
ライフイベントとは、結婚、出産、子どもの進学、住宅購入、定年退職など、人生の節目となる出来事です。
こうした出来事には、まとまった支出や収入の変化が伴うことがあります。
例えば、子どもの大学進学では教育費が増え、定年退職では給与収入が変わる可能性があります。
ライフイベントを整理しておくと、将来のお金の動きを考えるための手がかりになります。
なぜライフイベントが重要なのか
現在の家計に余裕があっても、将来の支出が同じとは限りません。
例えば、子どもの大学進学と住宅リフォームが同じ年に重なると、まとまった資金が必要になる場合があります。
一方、住宅ローンの完済や子どもの独立によって、支出が減ることも考えられます。
大切なのは、個々の出来事だけでなく、大きな支出や収入の変化がいつ重なるのかを確認することです。
そのために、まずは将来の予定を年ごとに書き出します。
ライフイベント欄を見てみよう
キャッシュフロー表の上部にある「ライフイベント欄」を確認してください。
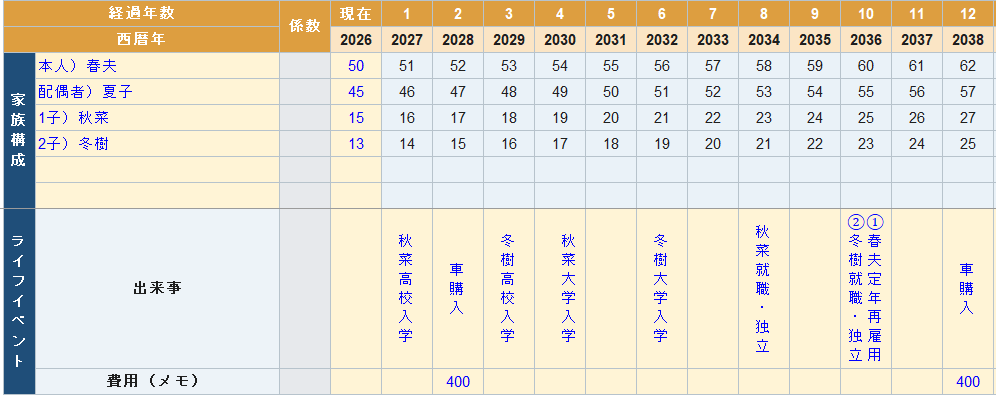
ここには、将来予定している出来事を、該当する年の欄に入力します。
例えば、2036年に定年を迎える予定なら、2036年の欄に「定年退職」と記入します。
予定が確定していない場合も、現時点で想定している年に入力して構いません。
ただし、ライフイベント欄に予定を書いただけでは、収入や支出の金額は自動的に変わりません。
例えば「車の買い替え」と書いた場合でも、購入費用は後の支出入力で反映する必要があります。
今回は予定の整理が中心です。金額が分かる場合は別にメモしておき、該当する入力回で反映しましょう。
まずは子どもの進学を書いてみよう
子どもがいる家庭では、進学予定から書き出すと整理しやすくなります。
例えば、
- 高校入学
- 大学入学
- 大学卒業
などです。
第4回 キャッシュフロー表の家族構成を入力しようで入力した子どもの年齢を参考に、進学する年を確認してください。
ただし、キャッシュフロー表の年齢は各年の12月31日時点を基準にしています。入学年を決める際は、誕生日と学年の関係にも注意しましょう。
進学先が決まっていない場合は、現時点で想定している進路で構いません。
例えば、大学進学を予定しているなら、まず入学予定年に「大学入学」と記入します。
教育費の具体的な金額は、第9回 キャッシュフロー表の教育費を入力しようで設定します。
車の買い替え予定を書いてみよう
車を保有している方は、買い替え予定も書き出しましょう。
例えば、2028年に買い替える予定なら、2028年の欄に「車の買い替え」と記入します。
あわせて、購入費用の目安もメモしておくと、後から支出を入力しやすくなります。
例えば400万円の車を現金で一括購入する場合は、購入年に400万円の支出が発生する想定です。
一方、ローンを利用する場合は、頭金や毎年の返済額などを整理する必要があります。
購入代金の全額とローン返済額を重複して計上しないよう注意しましょう。
買い替え年や金額が未定の場合は、仮の予定を入力し、後から見直せば問題ありません。
住宅リフォーム予定を書いてみよう
持ち家の場合は、住宅の維持・修繕についても考えておきましょう。
例えば、
- 外壁塗装・屋根補修
- 給湯器や水回り設備の交換
- その他の補修費用
などです。
住宅ローンを完済しても、住宅の維持費がなくなるわけではありません。
築年数や設備の状態を参考に、修繕が必要になりそうな年を考えてみましょう。
具体的な工事内容や費用が決まっていなくても、まずは「住宅リフォーム予定」と記入しておくだけで構いません。
後から見積額などが分かった段階で、支出に反映します。
定年退職を書いてみよう
50代からのライフプランでは、定年退職とその後の働き方が重要になります。
例えば、
- 60歳で定年退職
- 65歳まで再雇用
- 65歳で再雇用終了
という予定なら、60歳になる年と65歳になる年の両方にイベントを記入します。
定年後も働く場合は、定年を迎える年と、実際に働くことを終える年を区別することがポイントです。
この講座のサンプル世帯でも、60歳で定年を迎え、その後65歳まで働く想定です。
退職や再雇用によって給与収入が変わる場合は、次回以降の収入入力で反映します。
まずは、働き方が変わる予定年を整理しておきましょう。
退職金の受取時期も考えておこう
勤務先に退職金制度がある場合は、退職金を受け取る予定年も確認しましょう。
例えば、60歳で退職一時金を受け取る場合は、その年に「退職金受取」と記入します。
企業年金や企業型DCなどがある場合は、制度ごとに受取時期や受取方法が異なることがあります。
一時金で受け取るのか、年金形式で受け取るのかによって、キャッシュフロー表への反映方法も変わります。
受取時期がまだ決まっていない場合は、勤務先の制度資料などを確認し、仮の予定年を設定しておきましょう。
具体的な金額の入力方法は、第10回 退職金を入力しようで説明します。
完璧を目指さなくて大丈夫
将来の予定は、必ずしも計画どおりになるとは限りません。
子どもの進路変更、転職、早期退職、車の買い替え延期などによって、ライフイベントの時期が変わることもあります。
キャッシュフロー表は、一度作ったら終わりではありません。
予定が変われば、その都度修正していくものです。
そのため、最初からすべてを確定させる必要はありません。
まずは現時点で考えている予定を入力し、不確かなものは仮の予定として区別しておくことが大切です。
入力が終わったら確認しよう
ライフイベントの入力が終わったら、次の項目を確認してください。
- 子どもの進学予定を入力した(該当する場合)
- 車の買い替え予定を入力した(該当する場合)
- 住宅リフォーム予定を入力した(該当する場合)
- 定年退職と再雇用終了の予定年を確認した
- 退職金の受取予定年を確認した(該当する場合)
- 予定が重なる年がないか確認した
すべての項目が必要なわけではありません。自分の家庭に関係するものを入力できていれば大丈夫です。
また、ライフイベント欄への入力だけでは、収入や支出の計算は変わりません。
今回整理した予定を、次回以降の収入・支出の入力に反映していきます。
次回予告
次回は、第6回 キャッシュフロー表の収入を入力しようです。
本人と配偶者の給与収入を中心に、年間の手取り収入を整理していきます。
また、定年や再雇用によって収入が変わる場合は、今回入力したライフイベントの予定年を参考に設定します。
将来の予定と実際のお金の動きを結び付けながら、キャッシュフロー表を完成させていきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】