第19回 固定費を見直すとキャッシュフローはどう変わる?
 sambaking
前回は、春夫さん一家の住宅ローンを見直すときの考え方を確認しました。
住宅ローンを繰り上げ返済すれば、将来の返済負担を軽くできます。
しかし、そのために金融資産を使えば、手元のお金は減ります。
そのため住宅ローンだけを見るのではなく、金融資産残高まで含めて家計全体で考えることが重要でした。
今回は、住宅ローン以外の支出に目を向けます。
その中でも注目したいのが、
毎年繰り返し発生する支出
です。
1年間ではそれほど大きな差に見えなくても、10年、20年と続けばキャッシュフローへの影響は大きくなります。
今回も春夫さん一家のサンプルデータを使って、
毎年の支出を見直すと、将来のキャッシュフローがどのように変わるのか
を考えていきましょう。
今回見直す「固定費」とは?
一般的に固定費というと、
住宅費
保険料
通信費
サブスクリプションサービス
など、毎月ある程度決まった金額が発生する支出を指します。
ただし、今回のキャッシュフロー表では、もう少し広く考えます。
春夫さん一家の支出欄には、
基本生活費
住居費
住宅ローン
教育費
保険料
その他の支出
一時的な支出
などがあります。
このうち今回は、
基本生活費や保険料、その他の支出など、毎年継続して発生する支出
を中心に見直します。
住宅ローンは前回確認しました。
教育費は子どもの進学状況によって大きく変わるため、単純に減らすことはできません。
また、車購入や住宅修繕などの一時的な支出は、毎年発生する支出とは分けて考えます。
春夫さん一家の基本生活費を確認する
春夫さん一家では、2026年の基本生活費を年間400万円に設定しています。
月額にすると、
約33万円
です。
ここには、食費や水道光熱費、通信費、日用品費など、日常生活に必要な支出が含まれています。
年間400万円という数字だけを見ると、
「もっと減らせるのでは?」
と思うかもしれません。
しかし、キャッシュフローを改善するからといって、いきなり大幅に生活費を減らすのはおすすめできません。
例えば、
400万円 → 300万円
とすれば、キャッシュフロー表の結果は当然よくなります。
しかし、実際には年間400万円使っている家庭が、翌年から無理なく300万円で生活できるとは限りません。
入力する数字を小さくすればシミュレーション結果はよくなりますが、それでは家計が改善したことにはなりません。
実際に続けられる金額で考えることが重要です。
まずは支出の中身を確認する
基本生活費を見直す場合、最初から、
「年間30万円減らそう」
と決める必要はありません。
まず現在の支出の中身を確認します。
例えば、
食費
水道光熱費
通信費
日用品費
交通費
定額サービス
などです。
その中から、
「これは今後も必要」
「これは少し減らせそう」
「これはもう使っていない」
と分けていきます。
ここで大切なのは、
生活の満足度を大きく下げずに減らせる支出を探すこと
です。
キャッシュフロー改善は1年間だけ行うものではありません。
特に50代から老後を考える場合は、その状態を長く続けることになります。
無理な節約よりも、継続できる見直しの方がキャッシュフローには効果があります。
年間30万円の見直しでも長期では大きくなる
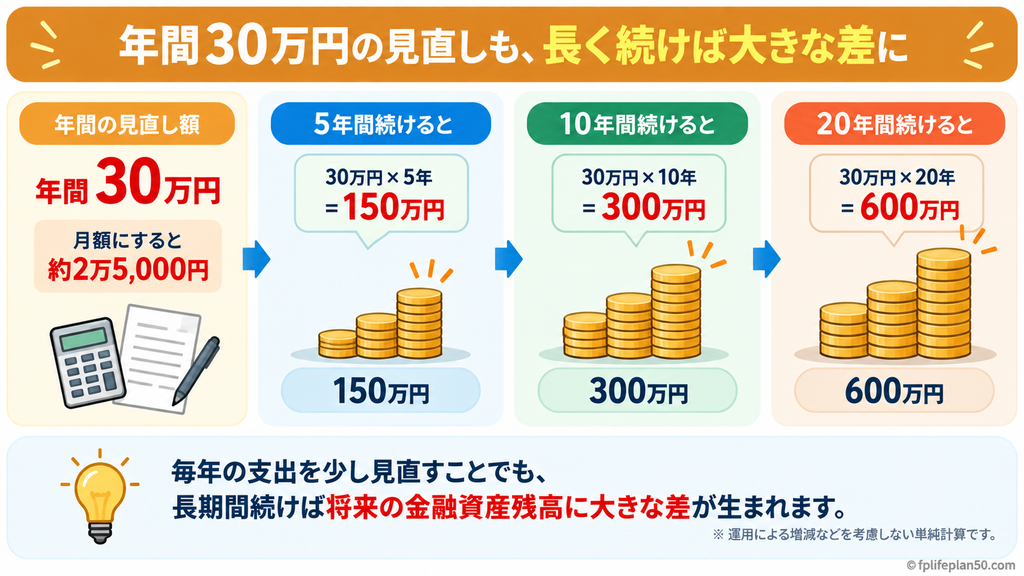
例えば、春夫さん一家が毎年の支出を30万円見直せたとします。
1年間では、
30万円
です。
5年間なら、単純計算で、
150万円
10年間なら、
300万円
20年間なら、
600万円
です。
1年だけを見ると30万円ですが、長期間続けば差は大きくなります。
しかも、キャッシュフロー表では、その年に使わなかったお金は金融資産として翌年以降へ引き継がれます。
そのため、
毎年の支出を少し見直すことが、将来の金融資産残高にも影響する
ことになります。
月額で考えると見直しやすい
年間30万円というと、大きく感じるかもしれません。
月額にすると、
約2万5,000円
です。
例えば、
通信費 5,000円
保険料 10,000円
定額サービス 3,000円
その他の支出 7,000円
というように、複数の支出を合わせて月2万5,000円見直せれば、年間では30万円になります。
もちろん、これは一例です。
すべての家庭で月2万5,000円削減できるわけではありません。
重要なのは、
一つの支出だけで大きく減らそうとしないこと
です。
いくつかの支出を少しずつ見直すことで、生活への影響を抑えながら年間支出を減らせる場合があります。
保険料も一度確認してみる
50代では、保険の見直しも候補になります。
若いころに加入した保険を、そのまま継続しているケースもあるでしょう。
一方で50代になると、
子どもが独立に近づく
金融資産が増えている
住宅ローン残高が減っている
必要な死亡保障額が変わっている
など、加入当時とは家族の状況が変わっている場合があります。
そのため、
現在の保障内容が今の家族構成や金融資産に合っているか
を確認してみます。
ただし、
「保険料を減らせばキャッシュフローが改善する」
という理由だけで保険を解約するのは避けたいところです。
必要な保障までなくしてしまっては、本来の目的から外れてしまいます。
まず保障内容を確認し、不要な保障や重複している保障がないかを見たうえで、保険料を見直します。
通信費や定額サービスは確認しやすい
通信費や定額サービスは、比較的見直しやすい支出です。
例えば、
スマートフォンの料金プラン
自宅のインターネット回線
動画配信サービス
音楽配信サービス
クラウドサービス
有料アプリ
などです。
一つひとつは月数百円、数千円でも、複数契約していると年間ではまとまった金額になります。
特に、
「契約したことを忘れているサービス」
や
「ほとんど利用していないサービス」
がないか確認してみましょう。
こうした支出は、生活への影響が比較的小さいまま減らせる可能性があります。
基本生活費は老後になると変化する
キャッシュフロー表では、現在の生活費をそのまま老後まで使う必要はありません。
春夫さん一家でも、年齢や家族構成の変化に合わせて基本生活費を変更しています。
例えば、子どもが独立すれば、
食費
水道光熱費
日用品費
などが減る可能性があります。
一方、老後になると、
医療費
交通費
趣味
旅行
などが増えることも考えられます。
つまり、
「老後になれば生活費は必ず減る」
と決めつけることはできません。
キャッシュフロー表では、
現在の4人家族の生活費
↓
子どもが独立した後の夫婦2人の生活費
↓
退職後の生活費
というように、生活の変化に合わせて金額を設定していきます。
支出を見直したらキャッシュフロー表を変更する
実際に見直せる金額が決まったら、キャッシュフロー表へ反映します。
例えば、
現在の年間支出から30万円削減できる
と判断したとします。
その場合、改善後のキャッシュフロー表では、該当する支出項目を変更します。
そして再計算します。
確認するのは、
年間収支
金融資産残高
資産枯渇年
です。
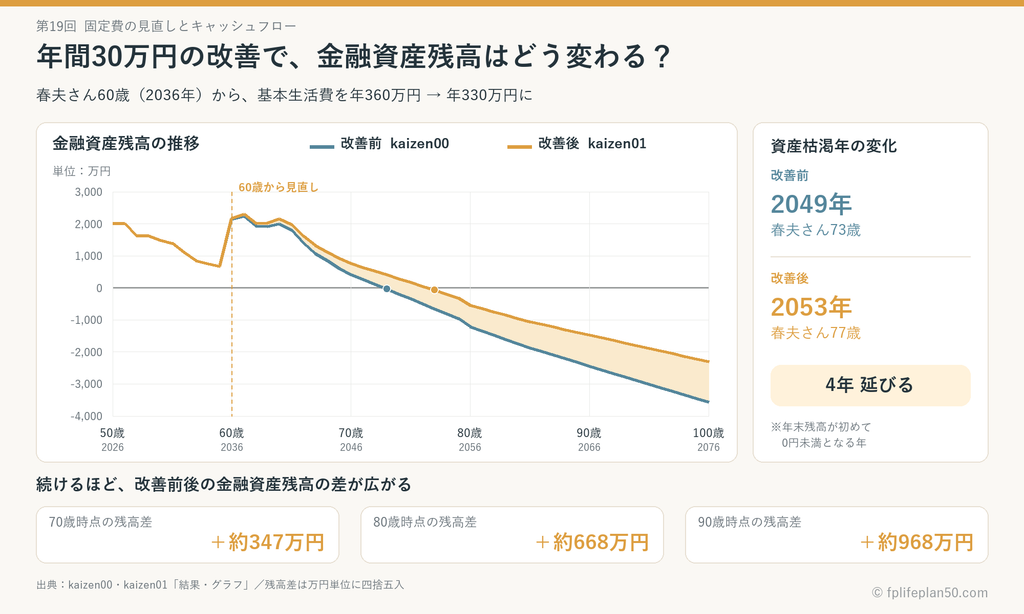
年間30万円の改善であっても、それが長期間続けば、金融資産残高の推移は改善前と違ってきます。
ここでも、第17回で確認した方法を使います。
条件を一つ変更する
↓
再計算する
↓
改善前と比較する
という流れです。
小さな改善でも「毎年続く」ことがポイント
例えば、車の購入費を100万円減らした場合、その効果は基本的に一度です。
一方、毎年の支出を10万円減らした場合、その効果は翌年も続きます。
10年間なら単純計算で100万円。
20年間なら200万円です。
この違いが、固定的な支出を見直す大きなポイントです。
特に50代では、これから老後まで20年、30年という期間があります。
そのため、
年間ではそれほど大きく見えない金額でも、長期間では無視できない差になる
ことがあります。
ただし「節約しすぎ」には注意する
キャッシュフロー表では、支出を減らせば減らすほど金融資産は残ります。
しかし、
金融資産をできるだけ多く残すことだけがライフプランの目的ではありません。
例えば、
旅行に行きたい。
趣味を楽しみたい。
家族との時間にお金を使いたい。
住まいを快適にしたい。
こうした支出も、ライフプランの一部です。
老後資金が不安だからといって、50代から必要以上に生活を切り詰め、その結果やりたいことができなくなってしまっては本末転倒です。
キャッシュフロー表で確認したいのは、
「どこまで使っても家計が成り立つのか」
です。
支出を減らすこと自体を目的にするのではなく、
自分が大切にしたい支出を残すために、優先順位の低い支出を見直す
と考えるとよいでしょう。
春夫さん一家ならどこを見直す?
春夫さん一家は、現在の条件では73歳で金融資産が0円を下回る設定です。
そのため、毎年の支出についても改善できるところがないか確認します。
例えば、
基本生活費
保険料
通信費などを含む日常的な支出
を一つずつ確認します。
ただし、
「73歳で資金不足になるから、生活費を大幅に削る」
という方法ではありません。
例えば、
年間10万円改善した場合
年間20万円改善した場合
年間30万円改善した場合
というように、複数のケースをキャッシュフロー表で試してみる方法があります。
こうすると、
どの程度の見直しで、金融資産残高がどれくらい変わるのか
が分かります。
その結果を見ながら、実際に続けられる改善額を考えていきます。
金額だけではなく「開始年」も重要
キャッシュフロー表で支出を見直すときには、
いつから改善するのか
も重要です。
例えば、年間30万円の改善でも、
50歳から始める場合
と
65歳から始める場合
では、金融資産残高への影響が違います。
早く始めれば、その効果が続く期間も長くなります。
一方で、現在は子どもの教育費がかかるため、生活費を減らしにくい家庭もあるでしょう。
その場合、
子どもが独立してから生活費を見直す
という考え方もできます。
キャッシュフロー表なら、
「いつから」「いくら」変更するのか
を具体的に設定できます。
これも、単純な家計簿にはないキャッシュフロー表のメリットです。
一律に減らすのではなく、生活の変化に合わせる
50歳から90歳まで、ずっと同じ生活費という家庭はほとんどないでしょう。
子どもが独立する。
退職する。
車を手放す。
旅行が増える。
年齢とともに外出が減る。
住まいを変える。
生活が変われば、必要なお金も変わります。
そのため、キャッシュフロー表でも、
現在の生活費を一律に減らすのではなく、ライフステージに合わせて変更する
方が現実的です。
春夫さん一家でも、
「現在の4人家族」
「子ども独立後」
「退職後」
というように分けて考えることで、より現実に近い改善案を作ることができます。
固定費の見直しだけで解決しようとしない
春夫さん一家のように、老後の年間収支が継続的に赤字になる場合、固定費の見直しは有効な改善策の一つです。
しかし、
固定費を削るだけですべて解決しようとする必要はありません。
前回の住宅ローンの見直し。
今回の固定費の見直し。
そして、次回以降に考える退職後の収入や資産の使い方。
複数の改善策を組み合わせることで、無理のないキャッシュフローを作ることができます。
例えば、
住宅ローンで年間20万円改善
生活費などで年間20万円改善
退職後の収入を年間50万円増やす
というように、複数の方法を組み合わせることもできます。
一つの項目に大きな負担をかけないことも、長期的な改善では重要です。
次回は退職後のお金を見直す
住宅ローン。
毎年の生活費や固定的な支出。
ここまで、主に「支出」を中心に改善方法を考えてきました。
しかし、キャッシュフローを改善する方法は、支出を減らすだけではありません。
特に50代では、
何歳まで働くのか
退職後にどのくらい収入を得るのか
退職時に受け取る資産をどう使うのか
が、老後のキャッシュフローに大きく影響します。
次回は、
第20回 退職後の働き方と資産の使い方を見直そう
として、支出を減らす以外の改善方法を考えていきます。
まとめ|毎年の小さな改善は長期間で効いてくる
今回は、毎年繰り返し発生する支出の見直しについて考えました。
年間10万円。
年間20万円。
年間30万円。
1年間だけを見ると、それほど大きな差ではないと感じるかもしれません。
しかし、その改善が10年、20年と続けば、キャッシュフローへの影響は大きくなります。
固定的な支出を見直すときは、
現在の支出を確認する
↓
見直せる支出を探す
↓
無理なく続けられる金額を決める
↓
キャッシュフロー表へ反映する
↓
金融資産残高がどう変わるか確認する
という順番で進めてみましょう。
ただし、支出を減らすこと自体が目的ではありません。
大切なのは、
自分や家族にとって大切な支出を残しながら、将来の家計が成り立つように調整すること
です。
キャッシュフロー表なら、
「あと年間10万円減らしたら?」
「子どもが独立してから年間30万円減らしたら?」
というように、条件を変えながら何度でも試すことができます。
そして次回は、支出だけではなく退職後の収入と資産の使い方に目を向けて、春夫さん一家のキャッシュフローをさらに改善していきましょう。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善してみよう
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職金・老後資金の使い方を見直そう