第7回 キャッシュフロー表の支出を入力しよう
 sambaking
前回「第6回 キャッシュフロー表の収入を入力しよう」は、本人や配偶者の年間手取り収入をキャッシュフロー表に入力しました。
今回は、家計から出ていく「支出」を整理します。
支出には、毎月発生する生活費だけでなく、年に数回の支払い、教育費、車の買い替えなどもあります。
今回の目標は、支出を6つの項目に分類し、現在の金額と将来変化する時期をキャッシュフロー表に反映することです。
支出欄を確認しよう
まず、キャッシュフロー表の支出欄を見てください。
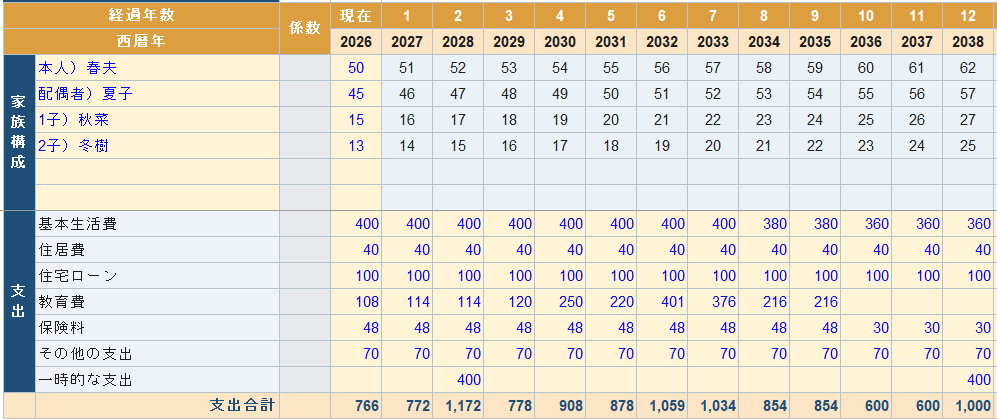
支出は、次の6項目に分かれています。
| 支出項目 | 主な内容 |
|---|---|
| 基本生活費 | 食費、水道光熱費、日用品費、通信費など |
| 住居費 | 家賃、管理費、固定資産税など ※住宅ローンは別項目で管理 |
| 教育費 | 学校教育費、塾・習い事など |
| 保険料等 | 生命保険、損害保険、個人年金保険など |
| その他の支出 | 定期的な旅行費、趣味、自動車ローンなど |
| 一時的な支出 | 車の購入、住宅リフォーム、家電の買い替えなど |
それぞれの支出を整理するために、専用のExcel整理シートを用意しています。
家計簿や銀行・クレジットカードの利用明細を参考に、まずは現在の支出を確認しましょう。
同じ支払いを複数の項目に計上しないことが大切です。
基本生活費を入力しよう
基本生活費は、毎日の生活を維持するために必要な支出です。
主に次のような費用が含まれます。
- 食費
- 水道光熱費
- 日用品費
- 被服費
- 通信費
まずは、1か月にいくら使っているかを書き出しましょう。
例えば、毎月の基本生活費が30万円なら、
30万円×12か月=年間360万円
となります。
ただし、季節によって変動する光熱費や、年に数回まとめて購入する衣料品などもあります。可能であれば、直近1年間の支出を確認すると、より実態に近い金額になります。
項目ごとの金額を整理するには、以下のシートを利用してください。
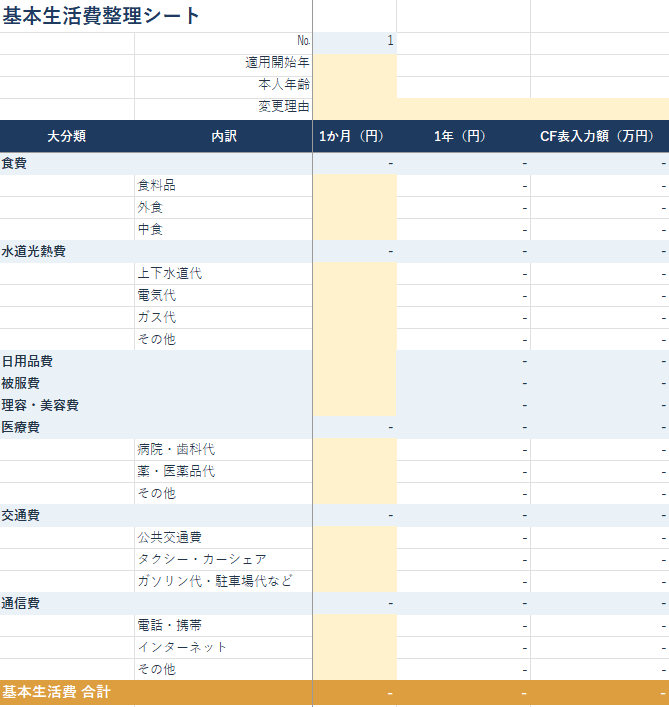
基本生活費整理シートはこちらからダウンロードしてください。
整理した年間合計額を、キャッシュフロー表の「基本生活費」欄に入力します。
また、子どもの独立や退職後の生活などで支出が変わると考えられる場合は、変化する年から金額を変更します。
将来の金額が分からない場合は、現在の支出を基準に仮設定して構いません。
住居費を入力しよう
住居費は、持ち家と賃貸住宅で内容が異なります。
例えば、次のような費用です。
| 持ち家 | 賃貸住宅 |
|---|---|
| 固定資産税・都市計画税 | 家賃 |
| マンションの管理費・修繕積立金 | 共益費・管理費 |
| 駐車場代など | 駐車場代など |
※該当する費用のみ計上します。
持ち家の場合は、住宅ローン以外にも毎年必要になる費用があります。
住宅ローンの年間返済額は第8回で詳しく入力するため、ここで二重に計上しないようにしましょう。
また、毎年の住居費と、数年に一度の大規模修繕費用は区別します。例えば、外壁塗装などのまとまった修繕費用は「一時的な支出」で整理する方法が分かりやすいでしょう。
以下の整理シートで現在の住居費を確認してください。
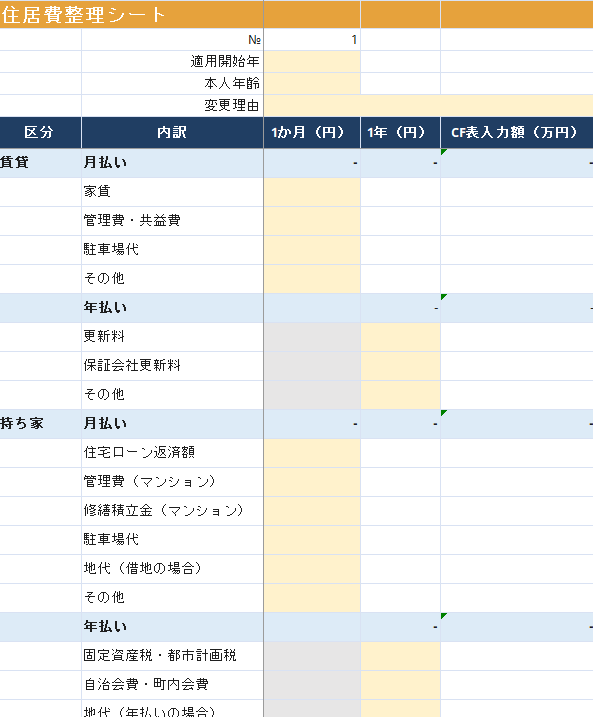
住居費整理シートはこちらからダウンロードしてください。
教育費を入力しよう
子どもがいる家庭では、教育費も確認しておきましょう。
教育費には、学校に支払う費用だけでなく、塾や習い事などの学校外活動費も含まれます。
金額は、子どもの年齢や進学先によって大きく異なります。
まずは、第5回で整理した進学予定を参考に、次の内容を確認しましょう。
- 子どもごとの進学予定年
- 公立・私立などの進学先
- 現在の教育費
- 将来必要になりそうな教育費
進路が未定の場合は、現時点で想定している進学先を基準に仮設定します。
教育費の目安としては、文部科学省の「子供の学習費調査」などが参考になります。ただし、学校段階や調査によって対象費用が異なるため、数字を比較するときは注意が必要です。
教育費の具体的な金額と入力方法は、第9回 キャッシュフロー表の教育費を入力しようで説明します。
今回は、以下の整理シートを使って、子どもごとの進学予定と必要な費用を書き出しておきましょう。
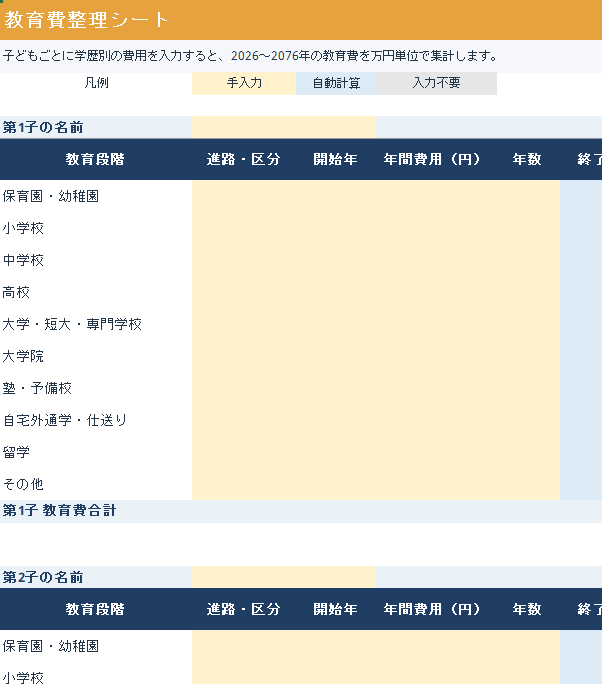
教育費整理シートはこちらからダウンロードしてください。
保険料を入力しよう
保険料には、生命保険、医療保険、個人年金保険、火災保険、自動車保険、共済掛金などがあります。
家族全員の契約について、次の項目を確認しましょう。
- 保険料の金額
- 月払い・年払いなどの支払方法
- 保険料の払込終了時期
- 保障期間や契約期間
例えば、月額1万円の生命保険と年間6万円の自動車保険がある場合、
1万円×12か月+6万円=年間18万円
となります。
また、60歳で保険料の払込が終了する契約なら、それ以降の保険料は変わります。
ただし、保険料の払込終了と保障終了は同じとは限りません。 保険証券などで確認してください。
給与天引きの団体保険なども忘れずに確認しましょう。
第6回で給与の手取り額を計算するときに保険料を差し引いている場合は、支出欄への二重計上にならないよう調整が必要です。
以下の整理シートで保険料をまとめてください。
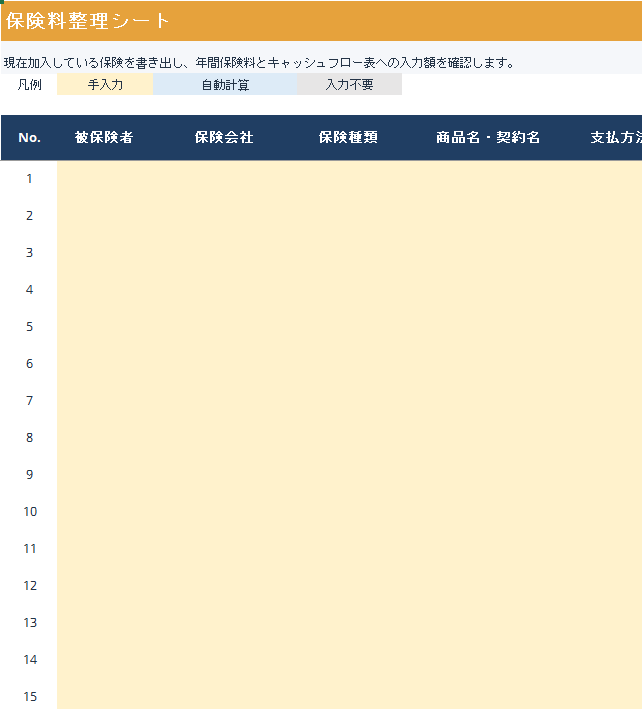
保険料整理シートはこちらからダウンロードしてください。
その他の支出とは
その他の支出は、基本生活費などに含めていない、定期的に発生する支出です。
例えば、
- 毎年の旅行費
- 趣味やレジャー費
- 自動車ローンの返済
- 定期的な会費など
が考えられます。
毎月発生するとは限りませんが、毎年、あるいは一定期間継続する支出を整理します。
例えば、毎年の旅行費が20万円なら、旅行を続ける予定の期間に年間20万円を入力します。
自動車ローンがある場合は、返済が終了する年までの金額を確認しましょう。
なお、基本生活費に含めた趣味やレジャー費を、ここでも計上しないよう注意してください。
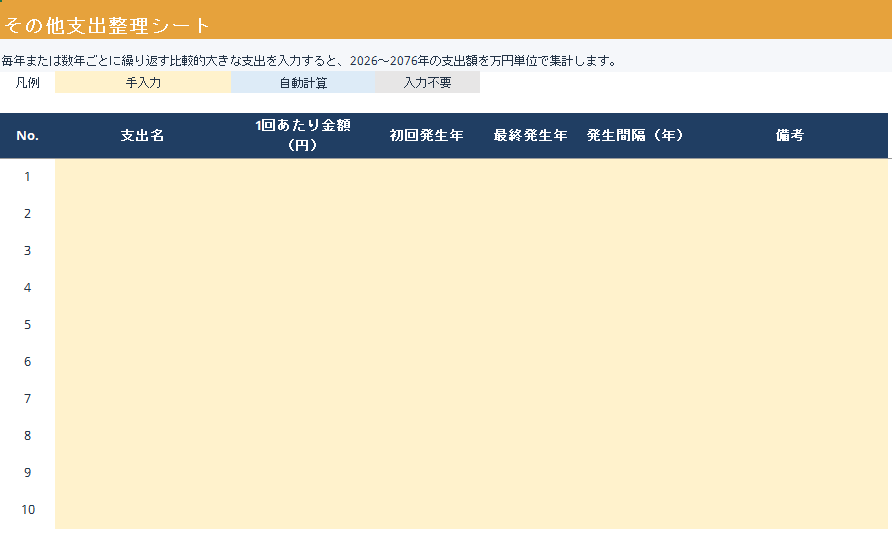
その他支出整理シートはこちらからダウンロードしてください。
一時的な支出とは
一時的な支出は、毎年継続するわけではなく、特定の年に発生するまとまった支出です。
例えば、
- 車の購入・買い替え
- 住宅リフォーム
- 大型家電の買い替え
- 結婚などの祝い金
- 住宅購入時の頭金
などです。
第5回で入力したライフイベントを参考に、支出が発生する年と金額を確認しましょう。
例えば、2030年に車を現金で400万円で購入する予定なら、2030年に400万円を計上します。
一方、ローンを利用する場合は、頭金や毎年の返済額など、実際の支払い方に合わせて整理します。
購入費用の全額とローン返済額を重複して計上しないようにしてください。
また、住宅リフォームなどの費用が未定の場合は、仮の金額を設定し、見積もりが取れた段階で修正しましょう。
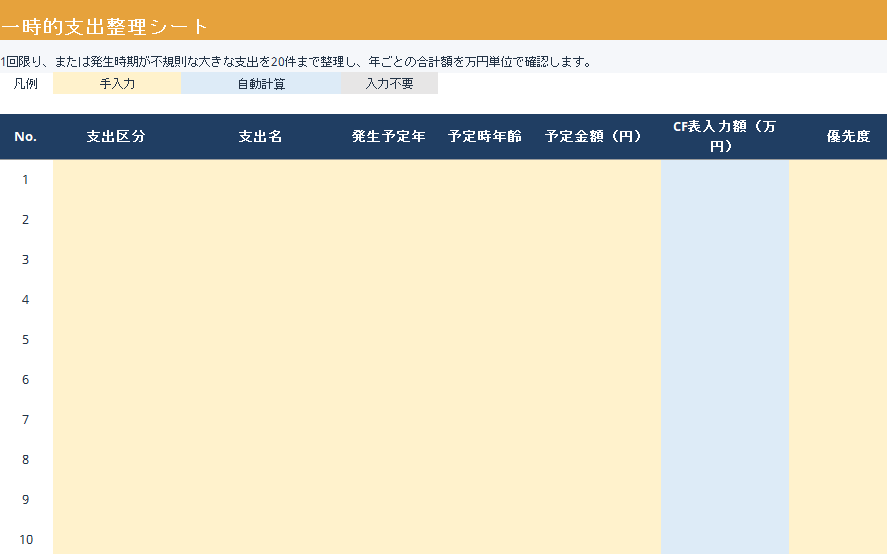
一時的支出整理シートはこちらからダウンロードしてください。
支出は後から修正できる
ここまで、6種類の支出を整理しました。
すべての金額を最初から正確に把握するのは難しいものです。
まずは現在の家計を基準に入力し、将来の金額が分からない部分は仮設定にしておきましょう。
ただし、仮の金額と資料で確認した金額は、区別しておくと後から見直しやすくなります。
入力が終わったら、次の点を確認してください。
- 6種類の支出を確認した
- 金額を「万円・年間」で統一した
- 年払いの費用や給与天引きの支出を確認した
- 同じ費用を複数の項目に計上していない
- 支出が始まる年と終了する年を確認した
- 一時的な支出を発生予定年に入力した
特に、毎年続く支出と、特定の年だけ発生する支出を分けることが重要です。
支出を入力した段階で年間収支が赤字になっても、すぐに支出を削る必要はありません。
まずは現在の家計と将来の予定を反映し、キャッシュフロー表全体が完成してから改善策を考えます。
次回予告
次回は、第8回 キャッシュフロー表の住宅ローンを入力しようです。
住宅ローンの返済予定表を参考に、年間返済額と完済予定年をキャッシュフロー表に反映します。
特に50代では、退職後も住宅ローンの返済が続くかどうかが、将来の家計に影響します。
まずは現在の返済計画を正しく入力し、老後の収支を確認するための準備を進めましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】