第20回 退職後の働き方と資産の使い方を見直そう
 sambaking
前回は、基本生活費や保険料など、毎年続く支出を見直した場合のキャッシュフローへの影響を考えました。
年間ではそれほど大きく見えない金額でも、10年、20年と続けば金融資産残高への影響は大きくなります。
しかし、キャッシュフローを改善する方法は、支出を減らすことだけではありません。
特に50代からのライフプランでは、
何歳まで働くのか
退職後にどのくらい収入を得るのか
退職時に受け取る資産をどう使うのか
によって、老後のキャッシュフローは大きく変わります。
今回も春夫さん一家のサンプルデータを使って、退職後の働き方と資産の使い方を見直してみましょう。
春夫さん一家は65歳から赤字が続く
春夫さん一家は、2026年時点で、
春夫さん 50歳
夏子さん 45歳
秋菜さん 15歳
冬樹さん 13歳
という4人家族です。
このサンプルは、キャッシュフローの改善方法を考えるために、あえて少し厳しめの家計設定にしています。
春夫さんは60歳で定年を迎え、その後も65歳まで働く想定です。
60歳になる2036年には、1,500万円の一時金を受け取るため、金融資産はいったん大きく回復します。
しかし、65歳以降は給与収入がなくなり、年間収支の赤字が続きます。
そして現在の条件では、
2049年・春夫さん73歳で金融資産が0円を下回る
という結果になっています。
これまで住宅ローンや毎年の支出を見直してきましたが、今回は違う方向から改善策を考えます。
それが、
退職後の収入を増やす
という方法です。
支出を減らすだけが家計改善ではない
家計改善というと、
「生活費を減らす」
「保険を見直す」
「旅行を減らす」
といった節約を最初に考えがちです。
しかし、
収入-支出=年間収支
ですから、年間収支を改善する方法は2つあります。
支出を減らす方法と、収入を増やす方法です。
例えば、老後の年間収支が▲150万円だったとします。
支出を150万円減らせば、年間収支は0円になります。
しかし、毎年150万円生活費を減らすのは簡単ではありません。
一方、
年間50万円収入を増やす。
支出を年間50万円見直す。
残りの50万円を金融資産から補う。
という方法もあります。
一つの方法だけで解決しようとせず、収入・支出・金融資産を組み合わせて考える。
これが、キャッシュフロー改善の基本です。
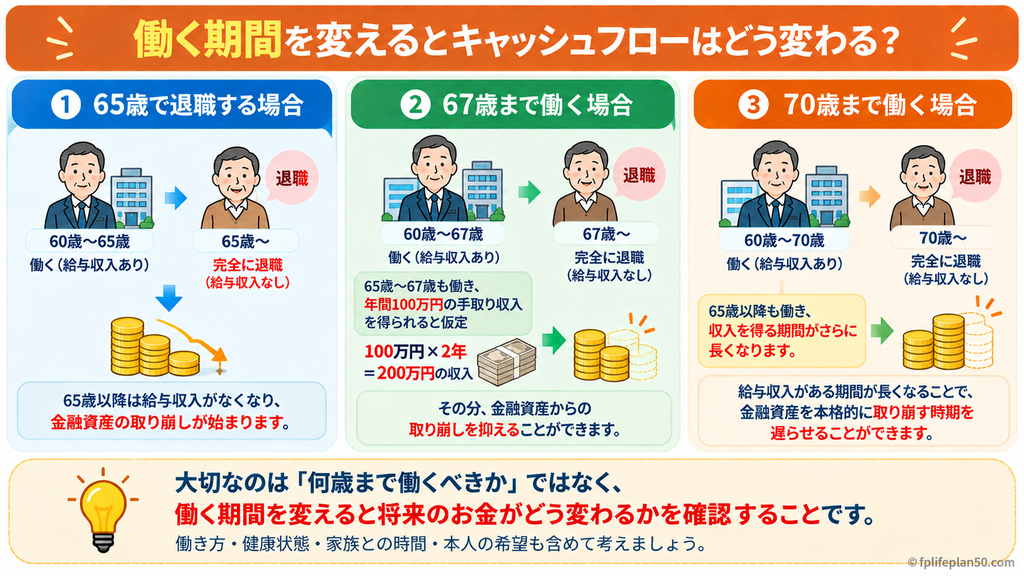
何歳まで働くかを変えてみる
春夫さんは65歳で仕事を辞める設定です。
では、働く期間を少し延ばしたらどうなるでしょうか。
例えば、
65歳で完全に退職する場合
と
67歳まで働く場合
を比較してみます。
仮に65歳以降、年間100万円の手取り収入を2年間得られたとすれば、
単純計算では、
100万円×2年間=200万円
の収入になります。
その間、金融資産から取り崩す金額を減らすことができます。
さらに70歳まで働けば、影響する期間は長くなります。
もちろん、
「70歳まで働けばいい」
という話ではありません。
健康状態や仕事の内容、家族との時間、本人の希望などによって、何歳まで働きたいかは違います。
重要なのは、
働く期間を変えると老後のキャッシュフローがどのくらい変わるのか
を知っておくことです。
「フルタイムで長く働く」だけではない
働く期間を延ばすというと、
「今と同じようにフルタイムで働き続ける」
と考えるかもしれません。
しかし、選択肢はそれだけではありません。
例えば、
60歳までは現在の働き方
↓
60~65歳は再雇用
↓
65歳以降は勤務日数を減らして働く
といった方法も考えられます。
年間300万円の収入を得る必要はなくても、
年間50万円
年間100万円
年間150万円
といった収入があるだけで、金融資産の取り崩し額は変わります。
50代からのキャッシュフローでは、
「何歳で完全に仕事を辞めるか」だけではなく、「収入を段階的に減らす」という働き方
もシミュレーションしてみるとよいでしょう。
働くことで「資産を使い始める時期」を遅らせられる
退職後も働く効果は、収入が増えることだけではありません。
もう一つ重要なのが、
金融資産を本格的に取り崩し始める時期を遅らせられること
です。
例えば65歳から年間150万円不足する場合、その不足分を金融資産から補います。
5年間続けば、単純計算では750万円です。
一方、65歳以降も働き、その不足額を小さくできれば、その分だけ金融資産を長く残せます。
老後資金を考えるときは、
「退職時にいくら持っているか」
だけでなく、
「何歳から、どのくらいのペースで取り崩すか」
も重要です。
働く期間を変えることは、この取り崩し開始時期や取り崩し額を調整する方法の一つになります。
60歳で受け取る一時金をどう使う?
次に考えたいのが、退職時に受け取る資産です。
春夫さん一家では、60歳になる2036年に1,500万円の一時金を受け取る設定です。
この一時金によって、50代に減っていた金融資産残高はいったん大きく回復します。
問題は、
その1,500万円をその後どう使うか
です。
例えば、
住宅ローンの返済に使う。
老後の生活費として残す。
将来の住宅修繕に備える。
預貯金として確保する。
一部を運用する。
など、いくつもの選択肢があります。
一時金を受け取った時点では大きな金額に見えます。
しかし、老後生活が20年、30年と続くことを考えると、
受け取った金額より、その後どのように使っていくか
が重要になります。
退職時の一時金を「全部一つの目的」に使わない
例えば、60歳で1,500万円を受け取ったとします。
住宅ローンが残っていれば、
「これで全部返してしまおう」
と考えるかもしれません。
第18回で確認したように、住宅ローンを完済すれば、その後の年間支出は減ります。
しかし、1,500万円の大部分を住宅ローン返済に使えば、手元の金融資産も減ります。
一方、すべてを預貯金として残せば住宅ローン返済は続きます。
そこで、
一時金を役割ごとに分けて考える
方法があります。
例えば、
当面の生活資金
住宅ローン返済に使う資金
住宅修繕など将来の大きな支出に備える資金
長期的な老後資金
というように分けます。
金額は家庭によって違います。
重要なのは、
1,500万円という一つの大きな金額ではなく、「何のためのお金なのか」を考えること
です。
DC・iDeCoも老後資産として考える
春夫さん一家では、70歳になる2046年にDC・iDeCoから300万円の一時金を受け取る設定にしています。
このような資産も、老後のキャッシュフローを考えるうえでは重要です。
現在の預貯金だけを見て、
「老後資金は2,000万円」
と考えるのではなく、
将来受け取る一時金
DC・iDeCo
その他の金融資産
なども含めて、
いつ、どの資産を使えるのか
を整理しておきます。
ただし、将来受け取るDC・iDeCoを、現在の金融資産にも含めてしまうと二重計上になる場合があります。
キャッシュフロー表では、
現在保有している金融資産
と
将来受け取る予定の資産
を区別して入力することが大切です。
受け取る時期によってキャッシュフローは変わる
退職金やDC・iDeCoなどは、
いつ受け取るのか
によってキャッシュフロー表の形が変わります。
例えば60歳で受け取れば、60歳時点の金融資産が増えます。
70歳で受け取れば、それまでは別の金融資産で生活費を補うことになります。
つまり、
同じ金額を受け取る場合でも、受取時期によって金融資産残高の推移は変わる
ということです。
キャッシュフロー表では、
「60歳で受け取った場合」
「65歳で受け取った場合」
「70歳で受け取った場合」
など、受取時期を変更して比較することもできます。
ただし、実際の受取時期には制度上の条件があります。
また、受取方法によって税金の扱いも変わる場合があります。
実際に変更を検討するときは、制度や税金も確認したうえで判断しましょう。
「使うお金」と「残しておくお金」を分ける
退職後の資産を考えるときに役立つのが、
近いうちに使うお金
と
しばらく使わないお金
を分ける考え方です。
例えば、数年以内に、
住宅ローン返済
住宅修繕
車の買い替え
旅行
などを予定しているのであれば、その資金まで値動きの大きな資産で運用するのは慎重に考える必要があります。
一方、10年、20年先まで使う予定がない資金については、預貯金だけで持つのか、一定部分を運用するのかを検討できます。
第13回で設定した運用利回りも、ここにつながってきます。
キャッシュフロー表では、
いつ使う予定のお金なのか
を確認したうえで、金融資産全体の運用方針を考えていきます。
運用利回りを上げれば解決する?
春夫さん一家のキャッシュフロー表では、金融資産全体の平均運用利回りを年1%で設定しています。
73歳で金融資産が0円を下回るのであれば、
「1%を3%に変更すればいいのでは?」
と思うかもしれません。
確かにキャッシュフロー表の数字だけなら、運用利回りを高く設定するほど金融資産は残りやすくなります。
しかし、
入力欄の数字を1%から3%に変更しただけでは、家計が改善したわけではありません。
高い収益を期待する運用では、一般的に価格変動などのリスクも考える必要があります。
実際の運用結果も毎年一定ではありません。
そのため、
資金不足を解消するために、想定運用利回りだけを高くする
という使い方は避けたいところです。
まず、
収入
支出
住宅ローン
働く期間
資産の使い方
などを見直し、そのうえで無理のない運用方針を考えます。
春夫さん一家なら複数の改善策を組み合わせる
ここまで改善編では、
第18回 住宅ローン
第19回 毎年の支出
第20回 退職後の働き方と資産の使い方
を見てきました。
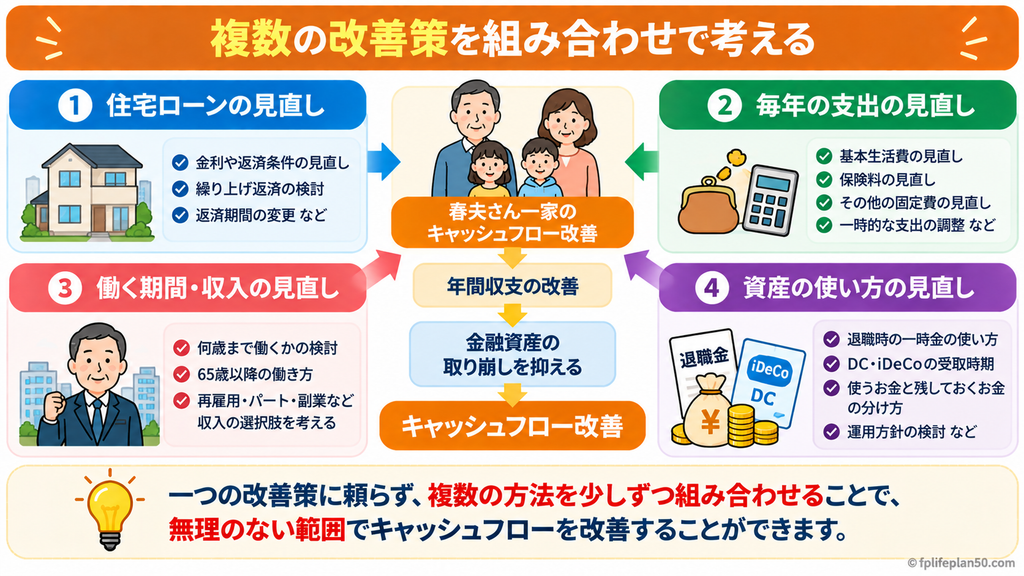
春夫さん一家の場合、一つの方法だけで73歳の資金不足を解決しようとする必要はありません。
例えば、
住宅ローンの負担を少し軽くする。
毎年の支出を少し見直す。
65歳以降も一定の収入を得る。
退職時の一時金を計画的に使う。
といった方法を組み合わせることができます。
この方法なら、
生活費だけを大幅に削る
長期間働き続ける
高い運用利回りを前提にする
といった、一つの改善策に頼りすぎることを避けられます。
改善後はもう一度キャッシュフロー表を確認する
改善策をキャッシュフロー表へ反映したら、もう一度結果を確認します。
見るところは、これまでと同じです。
年間収支はどう変わったか
老後の赤字額が小さくなっているか確認します。
退職時の金融資産はいくらか
住宅ローン返済などによって、手元資金が少なくなりすぎていないか確認します。
金融資産残高はどう変化するか
老後の取り崩しペースを確認します。
資産枯渇年はどう変わったか
改善前の73歳から、どの程度変わったのか確認します。
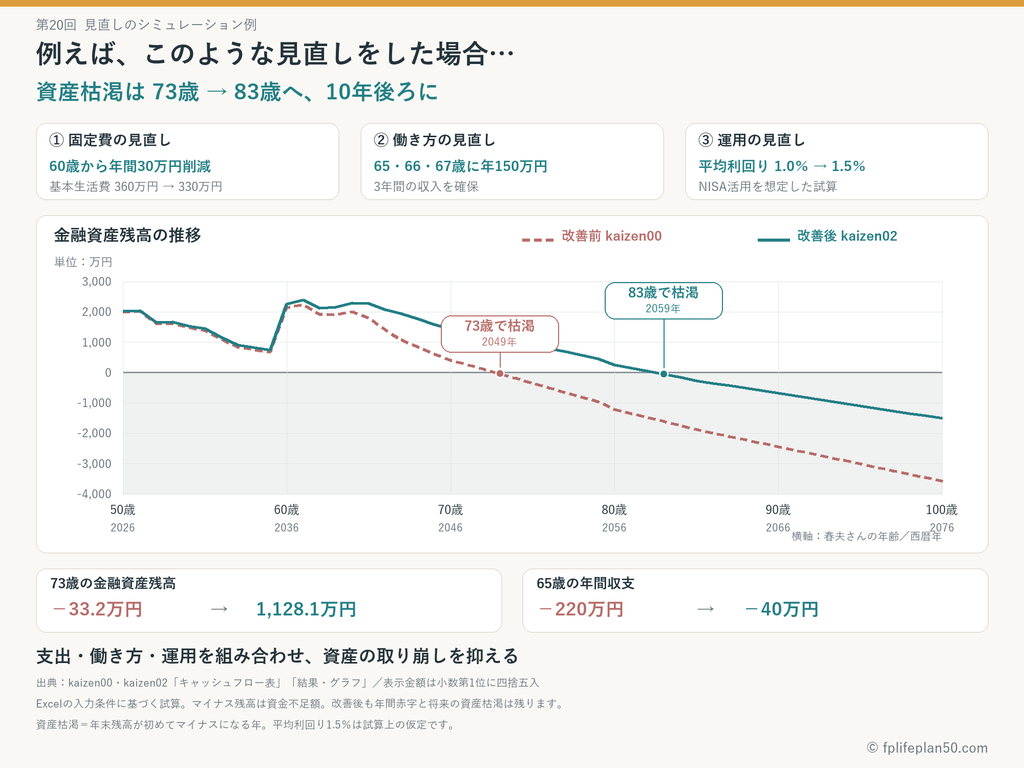
ここで重要なのは、
「資産枯渇年が何歳延びたか」だけを見ないこと
です。
例えば資産枯渇を避けるために、
旅行をすべてやめた。
生活費を大幅に削った。
希望していない年齢まで働くことにした。
というキャッシュフローになっていたら、それが本人の希望するライフプランなのかをもう一度考える必要があります。
数字と生活の両方を確認しましょう。
キャッシュフロー表は何度でも作り直していい
最初に作ったキャッシュフロー表は、完成形ではありません。
むしろ、
最初のキャッシュフロー表は「現在の条件ならどうなるか」を確認するためのスタート地点
です。
そこから、
「住宅ローンをこうしたら?」
「生活費を少し変えたら?」
「67歳まで働いたら?」
「車の買い替え時期を変えたら?」
と条件を変更していきます。
そして結果を比較します。
改善案が現実的でなければ、元に戻せばよいだけです。
別の条件を試してみましょう。
この作業を繰り返すことで、
自分が希望する生活と、将来のお金のバランス
を探していくことができます。
50代だからこそ、まだ変えられることがある
50代でキャッシュフロー表を作る大きな意味の一つは、
老後までにまだ時間があること
です。
65歳になってから資金不足に気づく場合と、
50歳で将来の資金不足に気づく場合では、
取れる対策が違います。
50代であれば、
働き方を考える。
住宅ローンを見直す。
毎年の支出を見直す。
退職時の資産の使い方を考える。
資産運用の方針を考える。
といったことを、時間をかけて検討できます。
春夫さん一家の73歳での資金不足も、
「73歳になったら困る」という話ではなく、「50歳の今なら改善策を考えられる」
という見方ができます。
ここが、キャッシュフロー表を早めに作る大きなメリットです。
キャッシュフロー表に「正解」はない
この講座では、春夫さん一家という一つのサンプルを使ってきました。
しかし、同じ収入、同じ金融資産でも、希望するライフプランは家庭によって違います。
65歳以降も働きたい人。
60歳で仕事を辞めたい人。
旅行にお金を使いたい人。
住宅ローンを早く完済したい人。
子どもに資産を残したい人。
老後は自分たちのために積極的に使いたい人。
どれが正解ということではありません。
だからこそキャッシュフロー表では、
「いくら残すべきか」から考えるのではなく、「どんな生活をしたいのか」を数字にして確認する
ことが重要です。
まとめ|支出・収入・資産を組み合わせて改善しよう
今回は、退職後の働き方と資産の使い方について考えました。
春夫さん一家は、現在の設定では65歳以降に年間収支の赤字が続き、73歳で金融資産が0円を下回ります。
これを改善する方法は、節約だけではありません。
例えば、
働く期間を少し延ばす
退職後も無理のない範囲で収入を得る
退職時の一時金の使い方を考える
DC・iDeCoなど将来受け取る資産を含めて考える
使う時期に合わせて金融資産を管理する
といった方法があります。
そして、第18回・第19回で確認した、
住宅ローンの見直し
毎年の支出の見直し
も組み合わせます。
一つの方法だけで大きく改善しようとするのではなく、
複数の改善策を少しずつ組み合わせる。
そして、
改善前
↓
条件を変更
↓
再計算
↓
改善後の年間収支と金融資産残高を確認
という作業を繰り返します。
キャッシュフロー表の目的は、将来を正確に予言することではありません。
現在考えているライフプランを数字にして、問題があれば今のうちに改善方法を考えること。
そして、自分や家族が希望する生活と、将来のお金のバランスを探すことです。
春夫さん一家のように厳しい結果が出ても、そこで終わりではありません。
むしろ、
「どこを変えれば将来がどう変わるのか」を考えるところから、キャッシュフロー表の本当の活用が始まります。
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 住宅ローンを入力しよう
- 第9回 教育費を入力しよう
- 第10回 退職金を入力しよう
- 第11回 年金・老後の収入を入力しよう
- 第12回 現在の金融資産を入力しよう
- 第13回 運用利回りを設定しよう
- 第14回 完成したキャッシュフロー表を見てみよう
- 第15回 年間収支の見方|赤字になる年を確認しよう
- 第16回 金融資産残高の見方|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善してみよう
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 家計の固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職金・老後資金の使い方を見直そう