第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】
 sambaking
「老後の生活費は足りるだろうか?」
「住宅ローンを返しながら、教育費や老後資金を準備できるだろうか?」
「退職金を受け取った後、金融資産は何歳まで持つのだろうか?」
50代になると、将来のお金について考える機会が増えてきます。
しかし、現在の預貯金や年収だけを見ても、老後の家計がどうなるのかは簡単には分かりません。
そこで、この講座では第1回から第20回まで、キャッシュフロー表を使って将来のお金の流れを確認する方法を学んできました。
家族構成やライフイベントを整理し、収入・支出・金融資産を入力する。そして、完成した表を分析し、問題があれば改善策を考える。
今回の第21回は、「自分で作るキャッシュフロー表 作成講座」の最終回です。
これまでの内容を振り返りながら、完成したキャッシュフロー表をこれからのライフプランにどう役立てていけばよいのかを整理していきましょう。
キャッシュフロー表作成講座で学んできたこと
この講座は、大きく4つのステップで進めてきました。
| ステップ | 講座 | 学習内容 |
|---|---|---|
| STEP1 仕組みを知る | 第1~3回 | キャッシュフロー表の役割と準備 |
| STEP2 数字を入力する | 第4~13回 | 家族・収入・支出・金融資産などの入力 |
| STEP3 結果を分析する | 第14~16回 | 年間収支と金融資産残高の確認 |
| STEP4 改善策を考える | 第17~20回 | 条件を変更して将来の家計を見直す |
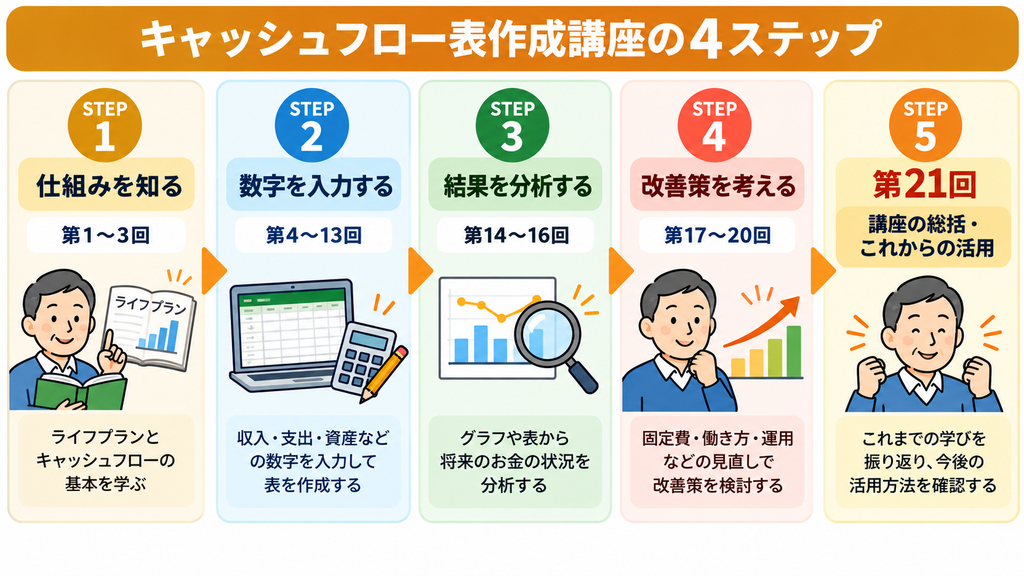
第1回から第13回までは、キャッシュフロー表を作るための準備と入力を行いました。
第14回から第16回では、完成した表から将来の問題点を見つける方法を確認しました。
そして、第17回から第20回では、住宅ローン、固定費、退職後の働き方、資産の使い方などを検討しました。
この4つのステップを通して、将来のお金を「何となく不安」な状態から、数字で確認して対策を考えられる状態にすることが、この講座の目的です。
STEP1|キャッシュフロー表の仕組みを理解する
第1回から第3回では、キャッシュフロー表とは何か、作成するために何が必要なのか、どのような仕組みで計算されるのかを確認しました。
キャッシュフロー表は、将来の収入・支出・金融資産残高を、年ごとに整理したものです。
基本となる考え方は、次の2つです。
年間収支=年間収入-年間支出
今年末の金融資産残高=前年末の金融資産残高+年間収支+運用増減
この計算を毎年繰り返すことで、現在から老後までの家計の変化を確認できます。
例えば、現在の金融資産が2,000万円あっても、毎年赤字が続けば、将来の残高は減少します。
反対に、一時的に大きな赤字があっても、その後の収入や退職金などによって金融資産が回復する場合もあります。
つまり、現在の金融資産だけでなく、将来のお金の流れを時系列で確認することが重要なのです。
STEP2|自分のライフプランを数字にする
第4回から第13回では、実際にキャッシュフロー表へ必要な情報を入力しました。
入力した主な項目は、次のとおりです。
| 入力項目 | 確認する内容 |
|---|---|
| 家族構成 | 本人・配偶者・子どもの年齢 |
| ライフイベント | 進学・退職・旅行・車の購入・住宅修繕など |
| 収入 | 給与・パート収入・その他の収入 |
| 支出 | 基本生活費・住居費・保険料・その他の支出 |
| 住宅ローン | 年間返済額・返済終了時期など |
| 教育費 | 子どもの進学予定と必要な費用 |
| 退職金 | 受取時期と手取り金額 |
| 年金 | 公的年金・企業年金・個人年金など |
| 金融資産 | 預貯金・株式・投資信託など |
| 運用利回り | 金融資産全体の想定利回り |
ここで大切なのは、最初からすべての数字を正確に把握できなくても、作成を始められることです。
例えば、将来の教育費や住宅修繕費などは、現時点では確定していない場合がほとんどでしょう。
そのような項目は、現在分かっている情報をもとに仮の金額を設定し、後から見直すことができます。
ただし、仮の数字と実際に確認した数字は区別しておきましょう。
キャッシュフロー表の精度は、入力する情報の精度にも左右されます。
まず全体を作成し、必要に応じて数字を更新していくことが大切です。
STEP3|年間収支と金融資産残高を分析する
第14回から第16回では、完成したキャッシュフロー表の分析方法を確認しました。
特に重要なのが、年間収支と金融資産残高です。
年間収支を見ると、どの年に赤字が発生するのか、何が原因なのかを確認できます。
金融資産残高を見ると、その赤字が積み重なった結果、将来どのくらいの資産が残るのかを確認できます。
例えば、教育費が大きくなる時期に年間収支が赤字になっても、その後の収入によって回復できる場合があります。
一方、退職後に毎年赤字が続くと、金融資産を継続的に取り崩すことになります。
そこで、完成した表では、次の項目を確認しましょう。
- 最初に年間収支が赤字になるのはいつか
- どの時期に支出が大きくなるのか
- 退職時の金融資産はいくらか
- 老後の金融資産は増えるのか、減るのか
- 金融資産が0万円を下回る年はあるか
ただし、年間収支が赤字になること自体が、必ずしも問題とは限りません。
子どもの進学や住宅修繕など、予定していた支出によって赤字になる年もあります。
重要なのは、その赤字を金融資産で補えるか、将来の家計に無理がないかを確認することです。
春夫さん一家のキャッシュフロー表を振り返る
この講座では、春夫さん一家をサンプルとして使用してきました。
2026年時点で、春夫さん50歳、夏子さん45歳、長女の秋菜さん15歳、長男の冬樹さん13歳の4人家族です。
2025年末の金融資産は2,000万円。
春夫さんは60歳で定年を迎え、退職一時金1,500万円を受け取る設定です。
その後は再雇用で働き、65歳から公的年金などを中心とした生活になります。
これまでの講座で使用した基準シナリオでは、金融資産残高は次のように変化しました。
| 時期 | 金融資産の状況 |
|---|---|
| 2025年末 | 2,000万円からスタート |
| 50代 | 教育費や住宅ローンなどで減少 |
| 60歳 | 退職一時金の受取で回復 |
| 65歳以降 | 年間収支の赤字によって減少 |
| 73歳 | 金融資産が0万円を下回る試算結果 |
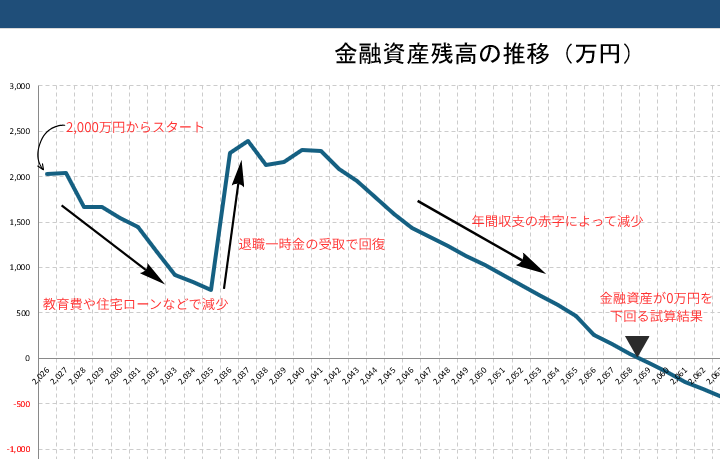
このサンプルは、将来の問題点を見つけ、改善策を検討するために、あえて少し厳しめの家計設定にしています。
ここで重要なのは、73歳という数字だけではありません。
なぜ金融資産が減少するのか、どの時期に家計が厳しくなるのかを把握できたことです。
キャッシュフロー表によって、将来の問題点を具体的に確認できるようになりました。
STEP4|キャッシュフロー表を改善する
第17回から第20回では、完成したキャッシュフロー表を使って、改善方法を検討しました。
第18回では、住宅ローンの繰り上げ返済を考えました。
繰り上げ返済によって将来の返済負担を減らせる一方、手元の金融資産も減少します。
そのため、春夫さん一家では、繰り上げ返済を優先せず、現在の返済を続ける方針としました。
第19回では、毎年続く支出を見直しました。
例えば、年間30万円の支出削減が20年間続けば、運用増減などを考慮しない単純計算で600万円の削減になります。
第20回では、退職後の働き方と資産の使い方を検討しました。
65歳以降も働いて収入を得られれば、金融資産の取り崩しを抑えられる可能性があります。
また、退職一時金やDC・iDeCoなどについても、受取時期と使い道を整理することが大切です。
改善策を試すときの基本は、次の流れです。
改善前の表を保存する → 条件を一つ変更する → 再計算する → 結果を比較する
そして、実際に続けられる改善策なのか、生活への影響はどうなのかも考えます。
キャッシュフロー表は、単に金融資産を多く残すための表ではありません。
希望する生活と将来のお金のバランスを考えるための道具です。
キャッシュフロー表は完成してからが本当のスタート
ここまでの講座で、キャッシュフロー表の作成から改善までの流れを学びました。
しかし、完成したキャッシュフロー表が、そのまま何十年も使えるとは限りません。
なぜなら、実際の生活は変化するからです。
例えば、給与が増減したり、子どもの進路が変わったり、住宅ローンの金利が変化したりすることがあります。
退職予定年齢や働き方が変わることもあるでしょう。
また、金融資産の運用結果も、毎年一定ではありません。
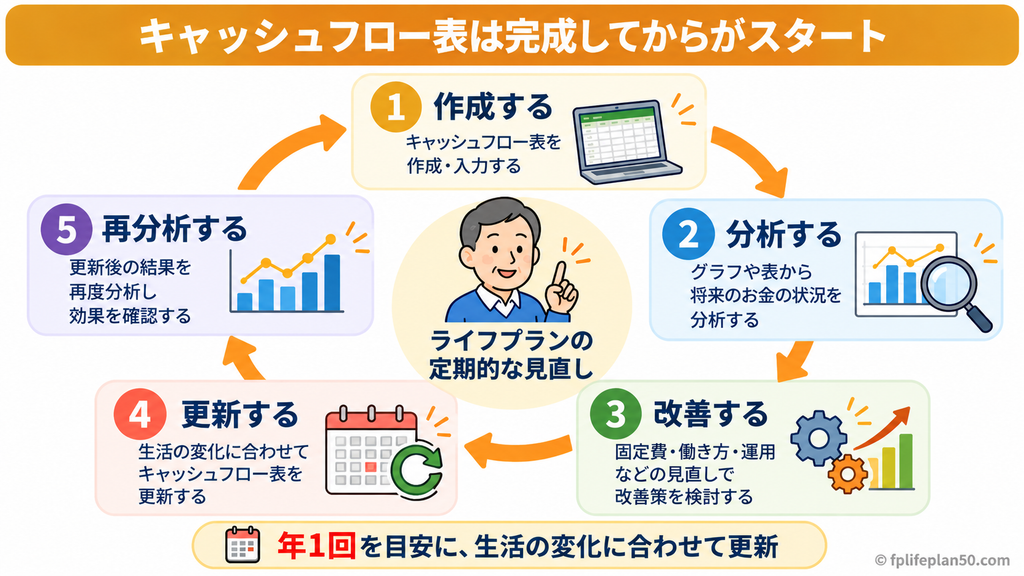
そのため、キャッシュフロー表は、一度作成して終わりではなく、定期的に更新することが重要です。
完成した表は、将来の生活を考えるための基準となります。
その基準を、実際の生活に合わせて更新していきましょう。
キャッシュフロー表はいつ見直せばいい?
キャッシュフロー表を見直すタイミングに、決まったルールはありません。
ただし、年に1回程度、家計の状況を確認することをおすすめします。
例えば、毎年の年末や年度末に、次の内容を確認してみましょう。
| 確認項目 | 見直す内容 |
|---|---|
| 金融資産 | 実際の年末残高に更新する |
| 収入 | 給与やその他の収入の変化を反映する |
| 基本生活費 | 実際の支出と比較する |
| 住宅ローン | 残高・金利・返済予定を確認する |
| 教育費 | 進学予定や実際の費用を反映する |
| 退職金・年金 | 新しく分かった受取見込額を反映する |
| ライフイベント | 今後の予定を追加・変更する |
また、転職、退職、子どもの進学、住宅購入、住宅ローンの借り換えなど、大きなライフイベントがあった場合にも見直すとよいでしょう。
毎年の更新では、前年末の金融資産残高を実際の金額に修正することが、特に重要です。
予測した残高と実際の残高に差があれば、その原因を確認することもできます。
シミュレーション結果を過信しない
キャッシュフロー表は、入力した条件をもとに将来の家計を計算します。
しかし、将来の収入や支出を正確に予測できるわけではありません。
特に、次のような不確実性があります。
| 項目 | 考慮したいこと |
|---|---|
| 物価 | 生活費や各種サービスの料金が上がる可能性 |
| 収入 | 給与や働く期間が想定と変わる可能性 |
| 年金 | 実際の受給額や受給開始時期 |
| 運用 | 想定利回りと実際の運用結果の違い |
| 支出 | 医療費・介護費・住宅修繕費などの変化 |
| 家族 | 進学・独立・同居など生活環境の変化 |
今回のキャッシュフロー表では、金融資産全体の平均運用利回りを税引後年1%と仮定しています。
しかし、実際の運用成果が毎年1%になるわけではありません。
また、将来の物価上昇を自動的に反映する設定ではないため、生活費が想定より増える可能性もあります。
したがって、資産枯渇年や将来の金融資産残高は、確定した未来ではなく、現在の条件に基づく試算結果として考えましょう。
一つの結果だけを信じるのではなく、収入が減った場合や支出が増えた場合など、複数の条件を試しておくことも役立ちます。
金融資産が0万円を下回らなければ安心?
キャッシュフロー表を改善した結果、90歳まで金融資産が0万円を下回らなくなったとします。
では、それで老後の家計は安心なのでしょうか。
もちろん、将来の資金不足を避けられる見通しが立つことには意味があります。
しかし、金融資産残高だけで安心かどうかを判断することはできません。
例えば、毎年の生活費を大幅に減らし、旅行や趣味をすべて諦める計画になっていたら、それが希望するライフプランなのかを考える必要があります。
反対に、金融資産を多く残すことを優先せず、元気なうちに旅行や趣味を楽しみたいと考える家庭もあるでしょう。
大切なのは、将来の家計が成り立つことと、自分や家族が望む生活を送れることの両方です。
また、計算上は資産が残っていても、急な支出に対応できる資金が十分にあるかは、別に確認する必要があります。
キャッシュフロー表は、そうした点も考えるきっかけになります。
自分のキャッシュフロー表を作ってみよう
この講座では、春夫さん一家のサンプルを使って説明してきました。
しかし、本当に大切なのは、読者の皆さん自身のキャッシュフロー表を作ることです。
家族構成、年収、住宅ローン、教育費、退職金、年金、金融資産は、家庭によって異なります。
同じ50歳でも、住宅ローンの残高や子どもの年齢が違えば、将来の家計も変わります。
そこで、当サイトでは、キャッシュフロー表を無料のExcelファイルとして公開しています。
入力用ファイルのほかに、春夫さん一家のサンプルデータや、支出項目を整理するためのシートも用意しています。
初めて作成する場合は、まずサンプルデータを確認し、その後、自分の数字を入力してみましょう。
すべての項目を一度に完成させる必要はありません。
分かるところから入力し、不明な項目は資料を確認しながら少しずつ進めていけば大丈夫です。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
50代からのライフプランで大切にしたいこと
50代は、子どもの教育費、住宅ローン、退職、年金、老後資金など、さまざまなお金の問題が重なりやすい時期です。
将来のことを考えると、不安になることもあるでしょう。
しかし、不安の原因が分からないままでは、どのような対策を取ればよいのか判断できません。
キャッシュフロー表を作れば、いつ、どのような支出が必要になり、金融資産がどう変化するのかを確認できます。
そして、問題点が見つかったら、働き方や支出、資産の使い方を見直すことができます。
もちろん、すべての問題が解決するとは限りません。
それでも、早い段階で将来の状況を確認しておけば、選択肢を検討する時間を確保できます。
キャッシュフロー表を作ることは、将来のお金を計算するだけでなく、これからどのような生活を送りたいのかを考えることでもあります。
まとめ|キャッシュフロー表をこれからの人生に役立てよう
全21回にわたって、キャッシュフロー表の作成から分析、改善までを確認してきました。
最後に、この講座でお伝えしたかったことを整理します。
1.将来のお金を見える化する
現在の金融資産だけでなく、将来の収入・支出・金融資産残高を確認しましょう。
2.問題点を早めに見つける
年間収支の赤字や金融資産が減少する時期を確認し、将来の資金不足に備えましょう。
3.改善策を数字で比較する
生活費、住宅ローン、働く期間、退職金の使い方など、条件を変更して結果を比較しましょう。
4.定期的に更新する
家族の状況や収入・支出が変わったら、キャッシュフロー表も見直しましょう。
そして、もう一つ大切なことがあります。
それは、金融資産を増やすことだけがライフプランの目的ではないということです。
家族との時間を大切にしたい。
旅行や趣味を楽しみたい。
無理のない働き方をしたい。
安心して老後を迎えたい。
その希望は、人によって異なります。
キャッシュフロー表は、そうした希望を実現するために、お金の面から考える道具です。
将来を正確に予測することはできません。
しかし、現在分かっている情報を整理し、これからの選択肢を考えることはできます。
キャッシュフロー表は、完成したときがゴールではありません。これからの人生を考えるためのスタート地点です。
ぜひ、ご自身のキャッシュフロー表を作成し、これからのライフプランに役立ててください。
これで「自分で作るキャッシュフロー表 作成講座」は終了です。
最後までお読みいただき、ありがとうございました。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】