第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
 sambaking
前回「第11回 年金・老後の収入を入力しよう」は、公的年金や企業年金など、老後に受け取る収入をキャッシュフロー表に入力しました。
今回は、現在保有している金融資産を整理し、キャッシュフロー表に入力します。
金融資産は、将来のお金の流れを計算するためのスタート地点です。
預貯金だけでなく、株式や投資信託なども確認し、現在の資産を正しく把握しましょう。
なぜ現在の金融資産を入力するの?
これまでの講座では、給与や年金などの収入と、生活費や住宅ローン、教育費などの支出を入力してきました。
年間収支は、次の計算で求められます。
年間収支=年間収入-年間支出
例えば、年間収入400万円、年間支出450万円なら、年間収支は50万円の赤字です。
しかし、50万円の赤字になったからといって、すぐに生活できなくなるわけではありません。
金融資産が2,000万円あれば、そこから50万円を取り崩して支出をまかなうことができます。
反対に、毎年の収支が黒字でも、将来必要なお金を十分に準備できるとは限りません。
キャッシュフロー表では、現在の金融資産に毎年の収支を反映し、将来の残高を計算します。
そのために必要なのが、今回入力する現在の金融資産です。
今回も具体的な家族を例に考えてみよう
今回も、春夫さん一家を例にします。
| 家族 | 2026年の年齢 |
|---|---|
| 春夫さん | 50歳 |
| 夏子さん | 45歳 |
| 秋菜さん | 15歳 |
| 冬樹さん | 13歳 |
春夫さん一家は、2025年末時点で金融資産を2,000万円保有している設定です。
この2,000万円をスタート地点として、2026年以降の収入や支出を反映していきます。
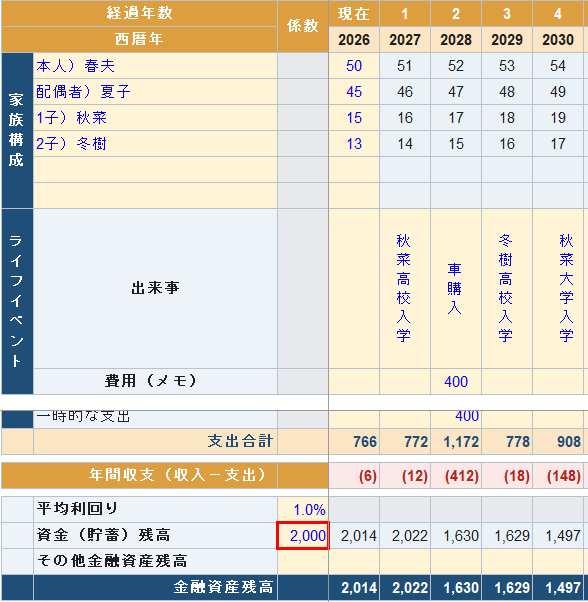
ここで重要なのは、2026年の収入や支出を加える前の残高を入力することです。
2026年の年間収支は、キャッシュフロー表で別途計算されます。
まず現在の金融資産を整理してみよう
金融資産には、普通預金や定期預金のほか、株式、投資信託などがあります。
春夫さん一家の2025年末の金融資産は、次のように設定しています。
| 金融資産の種類 | 金額 |
|---|---|
| 普通預金 | 500万円 |
| 定期預金 | 500万円 |
| 株式 | 200万円 |
| 持株会 | 200万円 |
| 投資信託 | 600万円 |
| 合計 | 2,000万円 |
500万円+500万円+200万円+200万円+600万円=2,000万円
となります。
このように、金融資産を種類別に整理すると、預貯金と投資資産の内訳も確認できます。
実際に入力するときは、銀行や証券会社の口座残高を確認し、同じ資産を重複して集計しないようにしましょう。
預貯金だけでなくNISAや投資信託なども確認しよう
金融資産を確認するとき、預貯金だけを集計してしまうことがあります。
しかし、将来の生活費などに利用できる資産を把握するためには、株式や投資信託なども確認する必要があります。
例えば、次のようなものです。
- 普通預金・定期預金
- 上場株式
- 持株会で保有する株式
- 投資信託
- NISA口座で保有する株式や投資信託
なお、NISAは金融商品の名称ではなく、投資による利益を非課税にする制度です。
そのため、NISA口座で保有している投資信託などは、現在の評価額を金融資産に含めます。
ただし、持株会の株式を証券口座へ移している場合などは、同じ株式を二重に計上しないよう注意してください。

株式や投資信託はいくらで入力する?
株式や投資信託は、購入金額ではなく、基準日時点の評価額で入力します。
例えば、100万円で購入した投資信託の現在の評価額が120万円なら、金融資産として計上するのは120万円です。
反対に、現在の評価額が80万円なら、80万円を計上します。
| 購入金額 | 現在の評価額 | 入力する金額 |
|---|---|---|
| 100万円 | 120万円 | 120万円 |
| 100万円 | 80万円 | 80万円 |
株式や投資信託の評価額は日々変動します。
そのため、銀行や証券会社の残高を確認するときは、できるだけ同じ基準日の金額を使用しましょう。
なお、春夫さん一家のサンプルでは、2025年末時点の評価額を使用しています。
住宅や車は金融資産に入れる?
自宅や自家用車にも資産価値があります。
しかし、今回のキャッシュフロー表では、これらを金融資産残高に含めません。
例えば、自宅の評価額が3,000万円、預金が500万円あっても、金融資産として入力するのは預金500万円です。
住宅は売却すれば資金に変えられる可能性がありますが、預金のように必要な金額だけを取り崩して使うことはできません。
また、売却する場合には費用や時間もかかります。
今回のキャッシュフロー表では、預貯金や株式、投資信託などを中心に、金融資産残高を計算します。
将来、自宅の売却や住み替えを予定している場合は、その計画を別途キャッシュフロー表に反映する必要があります。
住宅ローン残高は金融資産から引かない
住宅ローンが残っている場合、金融資産からローン残高を差し引くべきか迷うかもしれません。
例えば、
- 金融資産:2,000万円
- 住宅ローン残高:1,000万円
という場合です。
今回のキャッシュフロー表では、金融資産を1,000万円に減らして入力する必要はありません。
住宅ローンについては、第8回で毎年の返済額を支出に入力しています。
そのため、現在の金融資産から住宅ローン残高を差し引くと、返済負担を二重に反映することになります。
金融資産残高と住宅ローン残高は、別々に管理する。
この考え方で入力しましょう。
DC・iDeCoはどう考える?
企業型DCやiDeCoにも資産残高があります。
ただし、今回のキャッシュフロー表では、受取前のDC・iDeCo残高を現在の金融資産に含めない方針としています。
DC・iDeCoは、原則として老齢給付金の受給可能年齢になるまで引き出せないため、今回の表では自由に使える金融資産と分けて管理します。
春夫さんの場合、2046年にDC・iDeCoから手取り300万円を一時金で受け取る設定です。
そのため、次のように扱います。
| 項目 | キャッシュフロー表での扱い |
|---|---|
| 2025年末時点のDC・iDeCo残高 | 金融資産2,000万円に含めない |
| 2046年に受け取る一時金300万円 | 2046年の収入として計上 |
この方法なら、同じ資産を現在の金融資産と将来の収入に二重計上することを防げます。
なお、DC・iDeCoに資産価値がないという意味ではありません。
この講座では、受取前の資産と受取後に使える資金を分けて管理するという考え方です。
生命保険の解約返戻金はどうする?
貯蓄性のある生命保険に加入している場合、解約返戻金を金融資産に含めるべきか迷うことがあります。
今回のキャッシュフロー表では、生命保険の解約返戻金を無条件に金融資産へ加えることはしません。
例えば、将来保険を解約して老後資金に充てる予定なら、解約予定年の受取金額として反映する方法があります。
一方、死亡保障などを目的として保険を継続する場合は、解約返戻金をそのまま生活費に使える資金と考えるのは適切ではありません。
また、解約返戻金を現在の金融資産に含め、将来の解約時にも収入として計上すると、二重計上になる可能性があります。
まずは、預貯金や株式、投資信託など、残高を明確に確認できる金融資産から整理しましょう。
「いつ時点の残高か」をそろえよう
金融資産を入力するときは、基準日をそろえることが重要です。
例えば、普通預金は2025年末、投資信託は2026年10月、定期預金は2026年6月というように、異なる時点の金額を合計すると、正しい残高を把握しにくくなります。
今回の春夫さん一家のサンプルでは、2025年12月31日時点の金融資産残高2,000万円を使用します。
これは、2026年からキャッシュフロー計算を始めるためです。
ご自身の表でも、計算を始める年の直前の年末残高を確認しましょう。
もし年の途中から作成する場合は、基準日と収支の対象期間が重複しないように調整する必要があります。
金融資産残高はどのように変化する?
現在の金融資産を入力すると、翌年以降の金融資産残高は毎年の収支によって変化します。
基本的な計算は次のとおりです。
今年の金融資産残高=前年末の金融資産残高+今年の年間収支
例えば、前年末の金融資産が2,000万円で、年間収入700万円、年間支出600万円なら、
2,000万円+700万円-600万円=2,100万円
となります。
反対に、年間収入400万円、年間支出500万円なら、
2,000万円+400万円-500万円=1,900万円
となります。
ただし、これは運用による増減を考慮しない場合の計算です。
実際のキャッシュフロー表では、第13回で設定する運用利回りも金融資産残高に反映されます。
そのため、最終的には次のように計算します。
今年の金融資産残高=前年末の金融資産残高+年間収支+運用による増減
運用利回りの設定方法は、次回詳しく説明します。
金融資産2,000万円なら老後は安心?
春夫さん一家は、金融資産2,000万円からスタートします。
しかし、2,000万円あれば老後資金が十分とは限りません。
将来の金融資産残高は、給与収入や退職金、公的年金、生活費、教育費、住宅ローンなどによって変わるからです。
また、金融資産が同じ2,000万円でも、家族構成や定年後の働き方が異なれば、将来の結果も変わります。
大切なのは、現在の金融資産がいくらあるかだけでなく、その資産が将来どのように増減していくのかを確認することです。
ただし、今回はまだ分析を行いません。
将来の金融資産残高の確認は、第14回以降の分析編で行います。
今回の入力内容を確認しよう
今回入力するのは、キャッシュフロー計算を始める直前の金融資産残高です。
春夫さん一家の場合は、2025年末の金融資産2,000万円を入力します。
最後に、次の項目を確認してください。
- 普通預金・定期預金の残高を確認した
- 株式・持株会・投資信託の評価額を確認した
- NISA口座で保有する金融商品を含めた
- 同じ金融資産を二重に計上していない
- 自宅や自家用車を金融資産に含めていない
- 住宅ローン残高を金融資産から差し引いていない
- 受取前のDC・iDeCo残高を含めていない
- 基準日をそろえて入力した
これで、将来の金融資産残高を計算するためのスタート地点が決まりました。
次回は「運用利回り」を入力しよう
次回は、第13回「運用利回りを入力しよう」です。
現在2,000万円の金融資産があっても、すべてを預貯金で保有している場合と、株式や投資信託などを組み合わせている場合では、将来の資産残高が変わる可能性があります。
そこで次回は、キャッシュフロー表で使用する運用利回りを設定します。
ただし、個別の金融商品が将来何%の利益を生むかを予測するものではありません。
保有している金融資産全体について、税引後の平均運用利回りを仮定して計算します。
第13回まで入力が終われば、基本となるキャッシュフロー表が完成します。
その後、第14回から、年間収支や金融資産残高を分析していきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】