第13回 運用利回りを入力しよう|金融資産の将来をどう計算する?
 sambaking
前回「第12回 現在の金融資産を入力しよう」は、現在の金融資産を整理し、キャッシュフロー表のスタート地点となる2025年末の金融資産残高2,000万円を入力しました。
今回は、その金融資産が将来どのように増減するかを計算するために、運用利回りを設定します。
預貯金、株式、投資信託など、金融資産の種類によって利回りは異なります。
しかし、この講座では個別の金融商品の将来価格を予測するのではなく、金融資産全体の平均運用利回りを使って計算します。
春夫さん一家のサンプルでは、税引後の平均運用利回りを年1%とします。
今回の入力が終われば、キャッシュフロー表の入力編は完成です。
そもそも運用利回りとは?
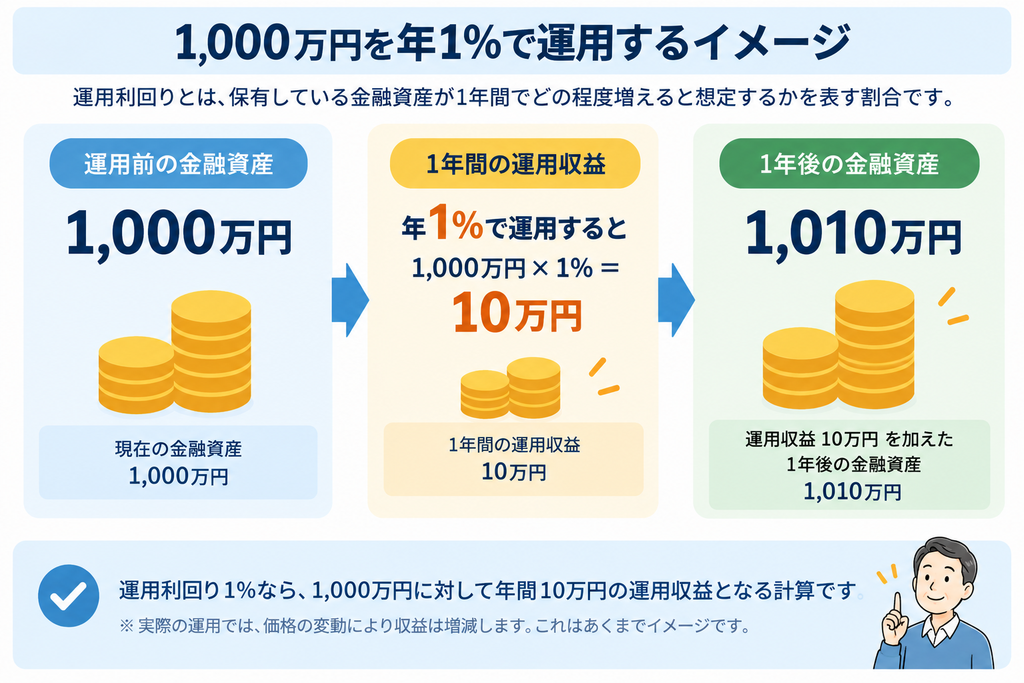
運用利回りとは、保有している金融資産に対して、一定期間にどの程度の運用収益が得られるかを表す割合です。
例えば、1,000万円の金融資産を年1%で運用できたとすると、
1,000万円×1%=10万円
となります。
この場合、運用以外の収入や支出がなければ、1年後の金融資産は1,010万円です。
ただし、運用利回りは必ずプラスになるとは限りません。
株式や投資信託などは価格が変動するため、運用によって金融資産が減ることもあります。
キャッシュフロー表では、こうした運用による増減を一定の利回りで仮定し、将来の金融資産残高を試算します。
なぜキャッシュフロー表に運用利回りを設定するの?
キャッシュフロー表では、毎年の収入と支出だけでなく、金融資産の運用による増減も考慮します。
例えば、現在の金融資産が2,000万円で、20年間まったく運用せず、途中の収入や支出もなければ、20年後も2,000万円です。
一方、一定の運用収益が得られれば、金融資産が増える可能性があります。
反対に、運用損失が発生すれば減少する場合もあります。
長期間のキャッシュフロー表では、運用利回りを設定することで、金融資産の将来推移を試算できます。
ただし、運用利回りは将来の成果を保証するものではありません。
今回も春夫さん一家を例に考えてみよう
今回も、春夫さん一家のサンプルを使用します。
第12回で確認した2025年末の金融資産は、次のとおりです。
| 金融資産 | 金額 |
|---|---|
| 普通預金 | 500万円 |
| 定期預金 | 500万円 |
| 株式 | 200万円 |
| 持株会 | 200万円 |
| 投資信託 | 600万円 |
| 合計 | 2,000万円 |
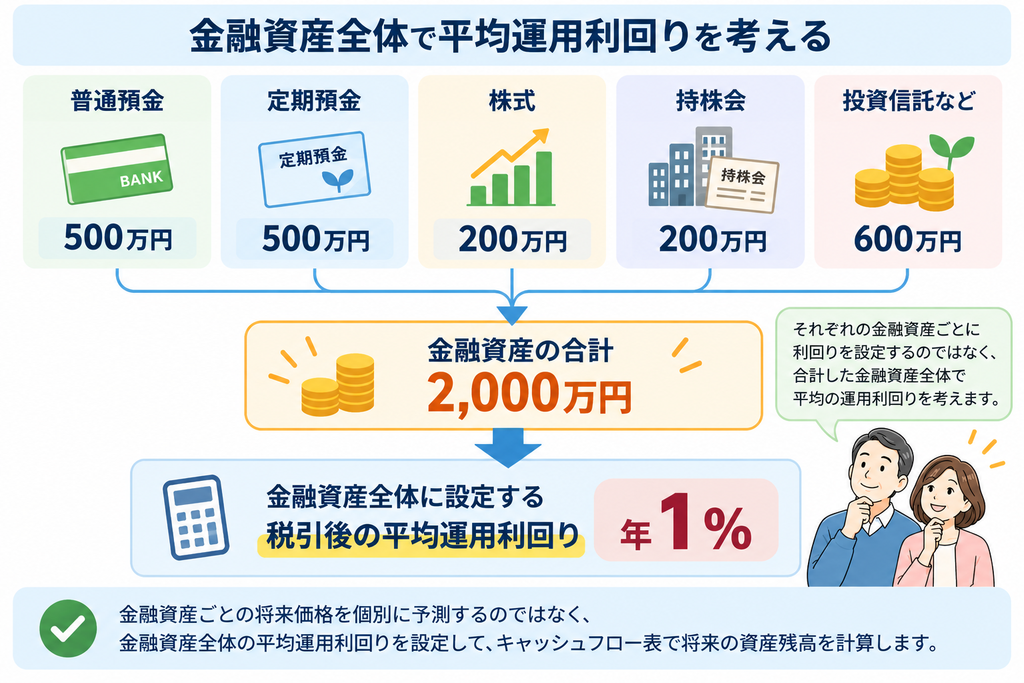
預貯金が1,000万円、株式・持株会・投資信託が1,000万円という構成です。
それぞれの金融資産の利回りは異なりますが、今回のキャッシュフロー表では、個別に設定しません。
金融資産全体について、
平均運用利回り:税引後 年1%
と設定します。
例えば、金融資産2,000万円に対して1%の運用収益を見込む場合、
2,000万円×1%=20万円
となります。
この20万円は、普通預金や株式などがそれぞれ1%ずつ増えるという意味ではありません。
金融資産全体の運用結果を、平均して年1%と仮定するものです。
なお、この講座では、受取前のDC・iDeCo残高は金融資産2,000万円に含めていません。
そのため、DC・iDeCoの受取前残高は、今回の運用利回りの計算対象にも含めません。
「1%なら必ず増える」という意味ではない
キャッシュフロー表に1%と入力しても、実際の金融資産が毎年必ず1%増えるわけではありません。
例えば、投資信託の運用結果が、
- 1年目:プラス10%
- 2年目:マイナス8%
- 3年目:プラス5%
となることもあります。
一方、今回のキャッシュフロー表では、将来の各年に一定の利回りを適用する単純化した計算を行います。
つまり、年1%は将来の運用結果の予測ではなく、シミュレーションの前提条件です。
実際の運用では、利回りの変動によってキャッシュフロー表と異なる結果になる可能性があります。
運用利回りは高く設定しすぎない
キャッシュフロー表では、運用利回りを高く設定すると、将来の金融資産残高も増えやすくなります。
しかし、利回りを1%から3%に変更しただけで、実際の金融資産が増えるわけではありません。
また、高い収益を期待する運用では、価格変動などのリスクも考える必要があります。
そのため、最初のキャッシュフロー表では、運用成果を楽観的に見込みすぎないことが大切です。
春夫さん一家では、金融資産の半分を預貯金で保有していることを踏まえ、全体の平均運用利回りを税引後1%と仮定しています。
ただし、これは1%が誰にとっても適切という意味ではありません。
ご自身の金融資産の内容や運用方針に合わせて設定しましょう。
税引前ではなく「税引後」で考える
この講座では、運用利回りを税引後で設定します。
例えば、課税口座で株式や投資信託の売却益、配当などが発生した場合は、税金がかかることがあります。
一方、NISA口座では、制度の対象となる運用益が非課税になります。
金融資産ごとに税金の扱いは異なりますが、今回のキャッシュフロー表では、それらを個別に計算しません。
税負担などを考慮した金融資産全体の平均運用利回りを設定します。
春夫さん一家のサンプルでは、税引後1%です。
なお、ここで運用による増減を計算しているため、同じ運用収益を別の収入欄にも入力すると二重計上になる場合があります。
配当や利息などを別途収入として入力する場合は、運用利回りの設定との整合性を確認しましょう。
運用していない場合は0%でもいい
金融資産のほとんどが預貯金で、運用による増加を見込まない場合は、最初に0%を設定しても構いません。
また、株式や投資信託を保有している場合でも、将来の運用結果を慎重に考え、0%で試算する方法があります。
大切なのは、サンプルと同じ1%を無理に使用することではありません。
ご自身の金融資産の構成を確認し、試算の前提として納得できる利回りを設定しましょう。
将来の投資方針はまだ変えない
「預金を減らして投資信託を増やせば、利回りを高く設定できるのでは?」
と考えるかもしれません。
しかし、今回はまだ投資方針を変更しません。
第13回までの目的は、現在想定しているライフプランをキャッシュフロー表に反映することです。
資産運用の方針を変更する場合は、期待できる収益だけでなく、価格変動リスクや資金を使う時期も考える必要があります。
まずは現在の条件でキャッシュフロー表を完成させましょう。
改善策の検討は、第17回以降で行います。
物価上昇はどう考える?
長期間のキャッシュフロー表では、物価上昇も重要な要素です。
将来、物価が上昇すれば、同じ生活を続けるために必要な支出が増える可能性があります。
また、給与や公的年金の金額も変化する場合があります。
ただし、今回のキャッシュフロー表では、物価上昇率を一律に設定して、すべての支出を自動的に増やす計算は行いません。
まずは現在想定している収入と支出を入力し、基本となるキャッシュフロー表を完成させます。
将来の生活費の増加などを見込む場合は、該当する年の支出額を変更する方法があります。
なお、運用利回り1%は税引後の名目利回りの仮定であり、物価上昇を差し引いた実質利回りではありません。
物価上昇を考慮していないことは、将来の資金不足を判断する際の注意点として覚えておきましょう。
キャッシュフロー表ではどのように計算される?
それでは、運用利回り1%が金融資産残高にどのように反映されるのか確認しましょう。
今回のキャッシュフロー表では、次の考え方で計算します。
今年末の金融資産残高=前年末の金融資産残高+今年の年間収支+運用による増減
運用による増減は、前年末の金融資産残高に設定した利回りを掛けて求めます。
例えば、春夫さん一家の2026年は次の設定です。
| 項目 | 金額 |
|---|---|
| 2025年末の金融資産残高 | 2,000万円 |
| 2026年の年間収支 | ▲6万円 |
| 運用利回り | 1% |
| 運用による増加 | +20万円 |
| 2026年末の金融資産残高 | 2,014万円 |
計算すると、
2,000万円-6万円+20万円=2,014万円
となります。
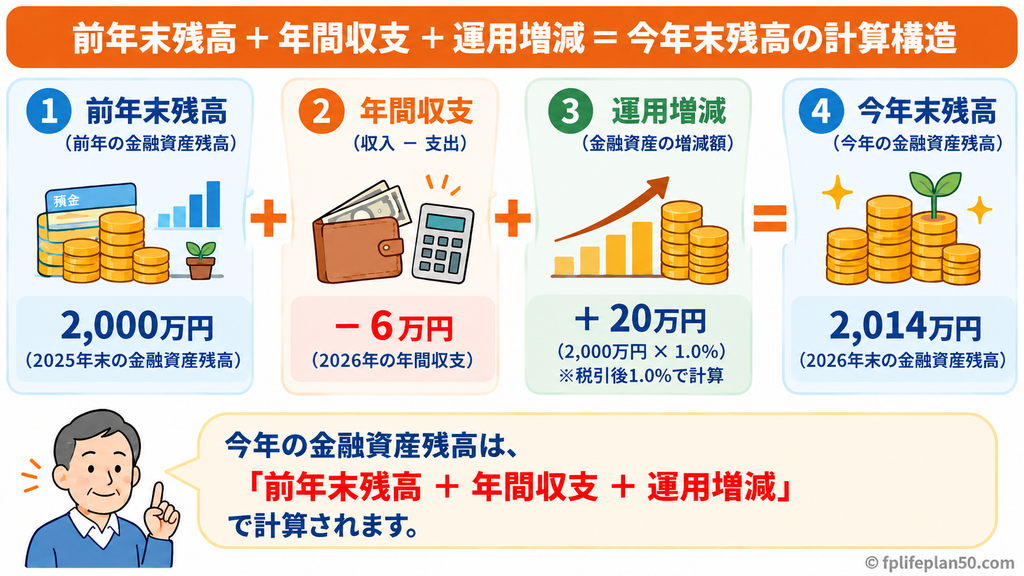
ここで重要なのは、運用利回りを掛ける対象が、前年末の金融資産残高であることです。
今年の年間収支を加えた後の金額に、さらに1%を掛ける計算ではありません。
また、今回のキャッシュフロー表では、金融資産残高がマイナスになった場合も、資金不足の規模を確認するためにマイナスのまま表示します。
ただし、前年末の金融資産残高が0万円以下の場合、運用による増減は0万円として計算します。
マイナス残高に運用利回りを掛けて、運用収益や運用損失を発生させることはしません。
なお、金融資産残高がマイナスになるのは、実際の銀行口座が自動的にマイナスになるという意味ではなく、計画上の資金不足を表しています。
利回りを変えると結果はどのくらい変わる?
運用利回りの違いは、長期間になるほど金融資産残高に大きな影響を与えます。
例えば、1,000万円を20年間、追加の入金や取り崩しをせずに運用した場合を比較してみましょう。
| 年間運用利回り | 20年後の金融資産 |
|---|---|
| 0% | 1,000万円 |
| 1% | 約1,220万円 |
| 3% | 約1,806万円 |
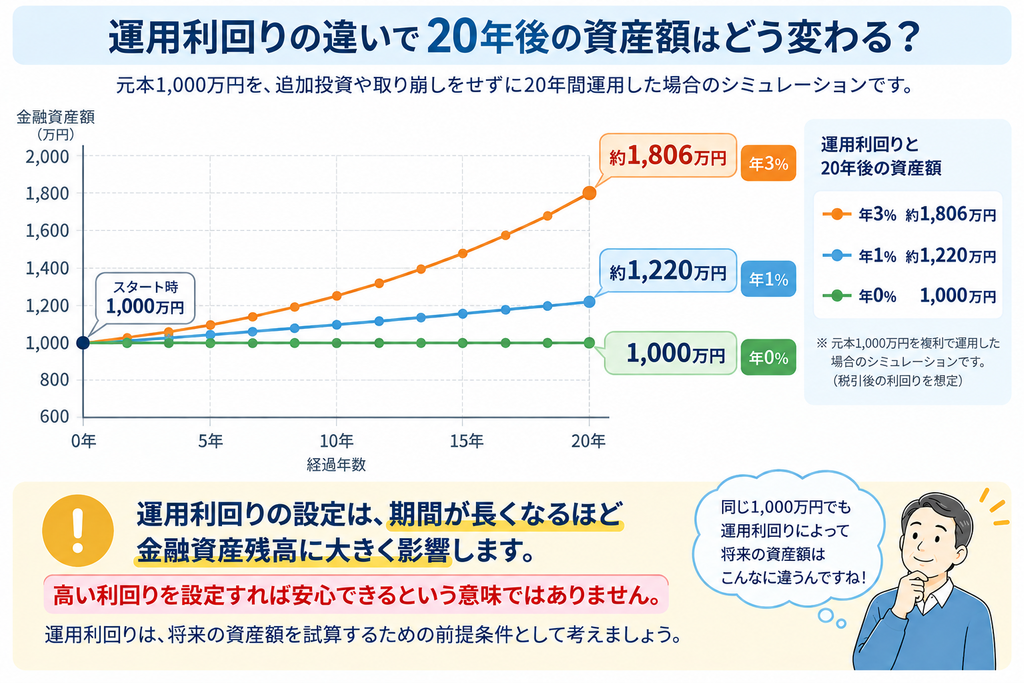
この計算は、運用収益を再投資する複利計算によるものです。
一方、実際のキャッシュフロー表では、毎年の収入や支出によって金融資産残高も変化します。
そのため、この比較表と同じように金融資産が増えるとは限りません。
運用利回りを高く設定するほど試算結果はよくなりますが、それだけで将来の資金不足が解消されると考えないようにしましょう。
今回のサンプルでは「1%」を入力する
それでは、キャッシュフロー表に運用利回りを入力しましょう。
春夫さん一家の設定は、次のとおりです。
| 項目 | 入力内容 |
|---|---|
| 金融資産の基準日 | 2025年12月31日 |
| 金融資産残高 | 2,000万円 |
| 平均運用利回り | 税引後1.0% |
キャッシュフロー表の運用利回りの入力セルに、1.0%を設定します。
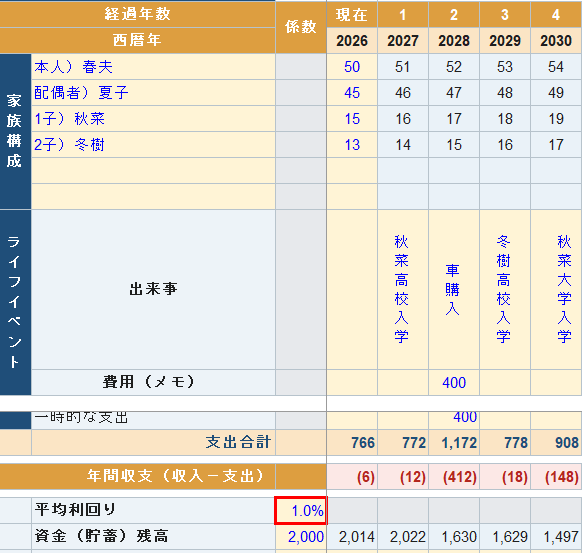
入力後は、金融資産残高の計算結果が変わることを確認しましょう。
今回のサンプルでは、2026年の年間収支が▲6万円であれば、2026年末の金融資産残高は2,014万円となります。
ただし、この1%は将来の運用結果を保証する数字ではありません。
金融資産全体の将来推移を試算するための仮定として使用します。
これで入力編が完成!
第4回から第13回まで、キャッシュフロー表に必要な項目を順番に入力してきました。
- 家族構成
- ライフイベント
- 収入と支出
- 住宅ローン
- 教育費
- 退職金
- 年金・老後の収入
- 現在の金融資産
- 運用利回り
これで、基本となるキャッシュフロー表の入力は完成です。
ここまでは、住宅ローンの繰上返済や生活費の削減、退職後の働き方の変更などは行っていません。
まず現在の計画を数字にして、将来どのような結果になるのかを確認するためです。
入力した金額は、今後も状況に合わせて修正できます。
まずは、現在の条件で作成したキャッシュフロー表を保存しておきましょう。
次回から完成したキャッシュフロー表を分析しよう
次回は、第14回 「完成したキャッシュフロー表を見てみよう」です。
ここまで入力した収入、支出、金融資産残高などを一つの表として確認します。
特に注目したいのは、次の点です。
- 収入が大きく変化する年
- 教育費などの支出が増える年
- 年間収支が赤字になる年
- 金融資産残高が減少する時期
第14回から第16回までは分析編です。
まず、現在の条件で将来どのようなお金の流れになるのかを確認します。
その後、第17回以降の改善編で、住宅ローンや毎年の支出、退職後の働き方などを見直し、改善前後の結果を比較していきます。
キャッシュフロー表は、将来を正確に予測するためのものではありません。
現在のライフプランを数字にして、必要な対策を考えるための道具です。
入力が完成したら、次回から実際の分析に進みましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】