第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
 sambaking
前回「第9回 キャッシュフロー表の教育費を入力しよう」は、子どもの進学予定を整理し、年ごとの教育費をキャッシュフロー表に入力しました。
今回は、退職金や企業型DC・iDeCoなど、将来受け取るまとまったお金を入力します。
退職金は、金額だけでなくいつ、どのような方法で受け取るのかが重要です。
今回は、春夫さん一家を例に、退職一時金とDC・iDeCoの受取予定をキャッシュフロー表に反映していきましょう。
今回も具体的な家族を例に考えてみよう
これまでと同じ、春夫さん一家を例にします。
春夫さんは2026年現在50歳。60歳になる2036年に定年を迎え、その後は再雇用で働く予定です。
退職金については、一部を一時金で受け取り、残りを企業年金として受け取ることを選択した想定です。
| 受取年・期間 | 内容 | 手取り金額 |
|---|---|---|
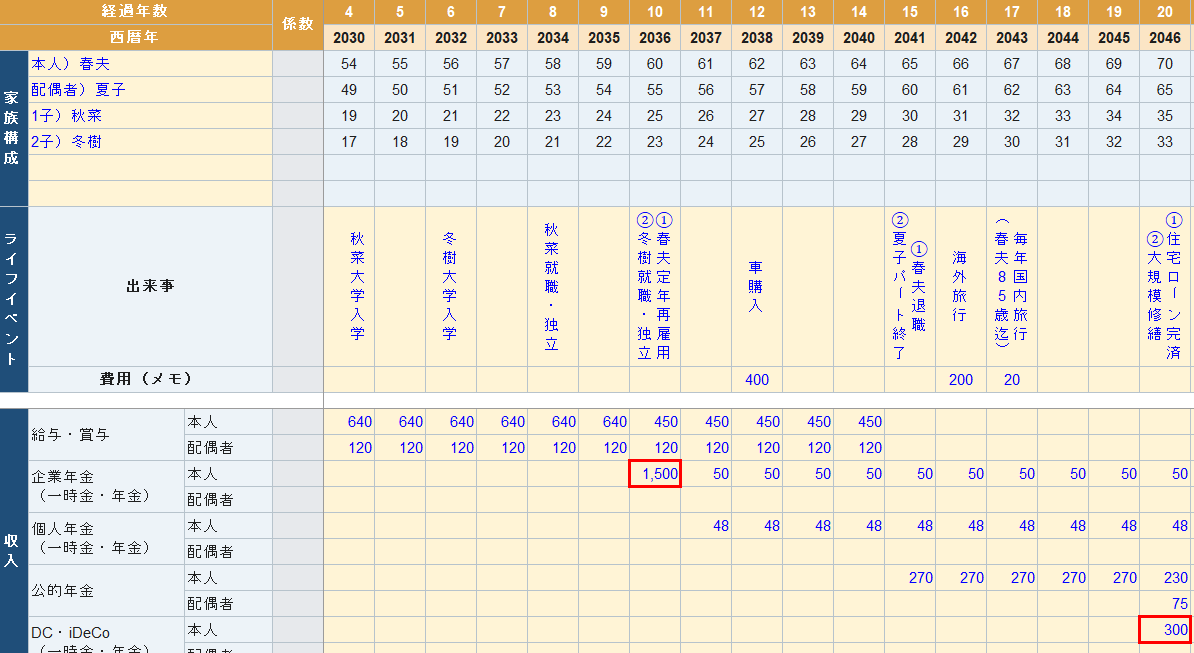
| 2036年 | 退職一時金 | 1,500万円 |
| 2037年以降 | 企業年金 | 年間50万円 |
| 2046年 | DC・iDeCoの一時金 | 300万円 |
※いずれも税金などを差し引いた後の手取り額として設定しています。
一時金は受け取る年に、企業年金は受け取る各年に入力します。
今回は2036年と2046年の一時金を入力し、企業年金については次回の第11回で扱います。
まず勤務先の退職金制度を確認しよう
退職金制度は勤務先によって異なります。
主な制度には、退職一時金制度、確定給付企業年金(DB)、企業型確定拠出年金(企業型DC)などがあります。
また、制度によっては、一時金と年金を組み合わせて受け取ることができます。
まずは、勤務先の退職金規程や企業年金の案内などで、次の内容を確認しましょう。
- 加入している退職金・企業年金制度
- 一時金と年金の受取方法
- 受取開始年齢と受取期間
- 税引後の受取見込額
春夫さんの場合は、退職給付の一部を一時金1,500万円で受け取り、残りを2037年から企業年金として受け取る想定です。
これはサンプルの設定であり、実際に選択できる受取方法や金額は勤務先の制度によって異なります。
退職金は「総額」だけでなく「いつ受け取るか」が大切
春夫さんは、2036年に退職一時金1,500万円を受け取ります。
キャッシュフロー表には、2036年の該当する収入欄に「1,500」と入力します。金額の単位は万円です。
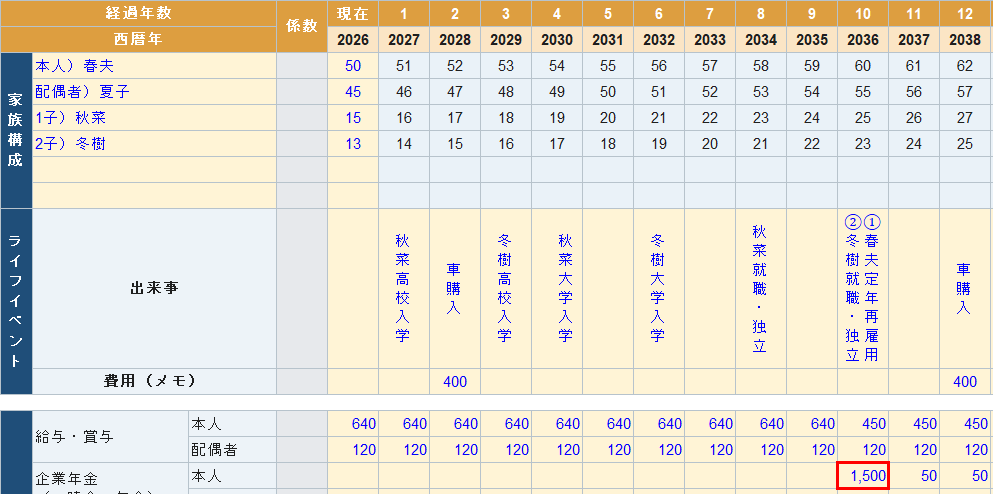
一時金は、受け取る年だけに入力します。
| 年 | 退職一時金 |
|---|---|
| 2035年 | 0万円 |
| 2036年 | 1,500万円 |
| 2037年 | 0万円 |
2037年以降に受け取る企業年金は、この一時金とは分けて入力します。
企業年金を一時金と年金で受け取る場合はどうする?
今回の春夫さんは、退職給付の一部を一時金で、残りを企業年金で受け取る選択をしています。
2036年に退職一時金1,500万円を受け取り、2037年からは年間手取り50万円の企業年金を終身で受け取る設定です。
| 受取方法 | 受取時期・期間 | 手取り金額 |
|---|---|---|
| 退職一時金 | 2036年 | 1,500万円 |
| 企業年金 | 2037年から終身 | 年間50万円 |
この企業年金は、退職給付の一部を年金形式で受け取るものであり、別の退職金原資が新たに発生するわけではありません。
キャッシュフロー表では、2037年以降の各年に50万円を入力します。終身年金のため、表の最終年まで受け取りが続く想定です。
なお、これはサンプルの設定です。実際の受取方法や金額は、勤務先の退職給付制度によって異なります。
DC・iDeCoがある場合も受取予定を確認しよう
企業型DCやiDeCoに加入している場合は、退職金とは別に受取予定を確認します。
今回のサンプルでは、春夫さんが70歳になる2046年に、DC・iDeCoから手取り300万円を一時金で受け取る設定です。
| 受取年 | 内容 | 手取り金額 |
|---|---|---|
| 2036年 | 退職一時金 | 1,500万円 |
| 2046年 | DC・iDeCoの一時金 | 300万円 |
この講座では、受取前のDC・iDeCo残高は、キャッシュフロー表の金融資産残高に含めない方針としています。
DC・iDeCoは原則として老齢給付金の受給可能年齢になるまで引き出せないため、日常の生活費などに利用できる金融資産とは分けて管理します。
そのうえで、実際に受け取る2046年に300万円を収入として計上します。
これにより、受取前の資産と受取時の収入を二重に計上することを防ぎます。
一時金と年金では入力方法が違う
DC・iDeCoも、制度や規約によっては、一時金や年金などの受取方法を選べます。
例えば、300万円を一時金で受け取る場合は、受取年に300万円を入力します。
一方、年金形式で受け取る場合は、受取予定期間に合わせて各年の手取り額を入力します。
仮に10年間、毎年手取り30万円ずつ受け取るなら、10年間の各年に30万円を入力します。
ただし、これは入力方法を説明するための単純な例です。実際の受取額は、運用結果や給付設計、税金などによって異なります。
今回のサンプルでは、2046年に一時金300万円を受け取る設定のまま進めます。
どの受け取り方が有利かは、まだ考えない
退職金やDC・iDeCoは、受取時期や受取方法によって税金が変わる場合があります。
特に、複数の退職一時金を受け取る場合は、退職所得控除の調整などに注意が必要です。
詳しくは、次の関連記事で説明しています。
今回は、受取方法の有利・不利を比較する段階ではありません。
まずは、現時点で想定している受取方法と手取り金額をキャッシュフロー表に入力しましょう。
退職金の税金はどう入力する?
この講座では、給与収入と同様に、退職金や年金も原則として税金などを差し引いた手取り額で入力します。
春夫さんのサンプルでは、次の金額をすべて手取り額として設定しています。
| 収入 | 手取り金額 |
|---|---|
| 退職一時金 | 1,500万円 |
| 企業年金 | 年間50万円 |
| DC・iDeCo一時金 | 300万円 |
例えば、勤務先から提示された退職金の見込額が税引前1,500万円だった場合は、そのまま入力するのではなく、税額を考慮した手取り見込額を求めます。
退職金の税額は、勤続年数や受取方法、他の退職一時金の受取状況などによって異なります。
実際の税額がまだ分からない場合は仮の手取り額を設定し、確認できた段階で修正しましょう。
なお、手取り額を収入に入力する場合は、同じ税金を支出欄に重複して計上しないよう注意してください。
退職金を入力すると、その年の収入が大きく増える
春夫さんのサンプルでは、2036年に退職一時金1,500万円を受け取るため、その年の収入合計は2,070万円になります。
内訳は次のとおりです。
| 2036年の収入 | 手取り金額 |
|---|---|
| 春夫さんの再雇用収入 | 450万円 |
| 夏子さんのパート収入 | 120万円 |
| 退職一時金 | 1,500万円 |
| 収入合計 | 2,070万円 |
450万円+120万円+1,500万円=2,070万円
となります。
この年の金融資産残高は、サンプルでは約2,151万円です。
ただし、2036年の収入が大きく増えるのは、退職一時金を受け取るためです。
退職金は毎年受け取れる収入ではありません。翌年以降の収入や支出も確認する必要があります。
退職金で住宅ローンを返すかは、まだ決めない
春夫さんのサンプルでは、退職金を受け取った後も住宅ローン返済が続きます。
年間返済額は100万円です。
退職金を使って繰上返済すれば、将来の返済負担や利息を減らせる可能性があります。
一方で、繰上返済に使った分だけ手元の金融資産は減ります。
どちらがよいかを考えるには、退職後の収入や生活費、金融資産の推移も確認する必要があります。
具体的な比較は、第18回の住宅ローン改善編で行います。
今回は、現在の返済計画を変更せずに進めましょう。
DC・iDeCoの受取時期も、今は変更しない
今回のサンプルでは、DC・iDeCoを2046年に一時金300万円で受け取ります。
受取時期を変更すると、手元に資金が入る時期や税金が変わる可能性があります。
ただし、比較するためには、まず現在の設定を基準として残しておくことが大切です。
また、今回のキャッシュフロー表では、受取前のDC・iDeCo残高を金融資産に含めていません。
したがって、2046年に一時金300万円を受け取ったときに、その金額を収入として反映します。
今回の入力内容を確認しよう
今回入力した一時金は、次の2つです。
| 受取年 | 内容 | 手取り金額 |
|---|---|---|
| 2036年 | 退職一時金 | 1,500万円 |
| 2046年 | DC・iDeCo一時金 | 300万円 |
また、2037年からの企業年金50万円については、次回入力します。
ご自身のキャッシュフロー表でも、次の項目を確認してください。
- 勤務先の退職金制度と受取方法を確認した
- 一時金と年金の受取額を分けて整理した
- 一時金の受取年と手取り金額を入力した
- DC・iDeCoの受取予定を確認した
- DC・iDeCoの受取前残高を金融資産に含めていない
- 税金を二重に計上していない
- 年金形式の収入は次回の入力項目として整理した
今回の目標は、一時金を受け取る年に、手取り金額を正しく入力することです。
まだキャッシュフロー表は完成していない
ここまで、給与収入や生活費、住宅ローン、教育費、退職金などを入力してきました。
しかし、老後のお金の流れを確認するには、公的年金や企業年金など、継続して受け取る収入も必要です。
今回の春夫さんのように、退職金の一部を年金で受け取る場合は、退職後も毎年の収入が発生します。
そのため、一時金だけでなく、年金の受取開始年と受取期間も反映する必要があります。
次回は「年金・老後の収入」を入力しよう
次回は、第11回 年金・老後の収入を入力しようです。
春夫さんのサンプルでは、再雇用給与に加えて、企業年金、個人年金、公的年金などを受け取る予定です。
また、春夫さんと夏子さんでは年齢が異なるため、公的年金の受給開始時期も異なります。
次回は、何歳から、年間いくら、何年間受け取るのかを整理し、キャッシュフロー表に入力していきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】