第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
 sambaking
前回「第14回 完成したキャッシュフロー表を見てみよう」は、完成したキャッシュフロー表を見ながら、将来のお金の流れを全体的に確認しました。
今回は、その中から「年間収支」に注目して、もう少し詳しく分析します。
年間収支を見ると、次のことが分かります。
- いつ家計が赤字になるのか
- なぜその年に赤字になるのか
- 赤字は一時的なのか、それとも長く続くのか
今回も春夫さん一家のサンプルを使います。
2026年時点で、春夫さん50歳、夏子さん45歳、長女の秋菜さん15歳、長男の冬樹さん13歳の4人家族です。
春夫さん一家は、子ども2人の教育費や住宅ローンの負担があり、定年後も資金不足が生じる、少し厳しめの家計設定になっています。
これは、キャッシュフロー表を使って問題点を発見し、その後の改善につなげるためです。
今回は改善策を考える前に、現在の計画で家計が厳しくなる時期と、その原因を確認しましょう。
年間収支とは?
年間収支とは、1年間の収入から支出を差し引いた金額です。
年間収支=年間収入-年間支出
例えば、年間収入が760万円、年間支出が700万円なら、
760万円-700万円=+60万円
となり、60万円の黒字です。
反対に、年間支出が900万円なら、
760万円-900万円=▲140万円
となり、140万円の赤字です。
キャッシュフロー表では、入力した収入と支出から年間収支が自動計算されます。
まずはExcelの「年間収支」の行を左から右へ見て、黒字になる年と赤字になる年を探しましょう。
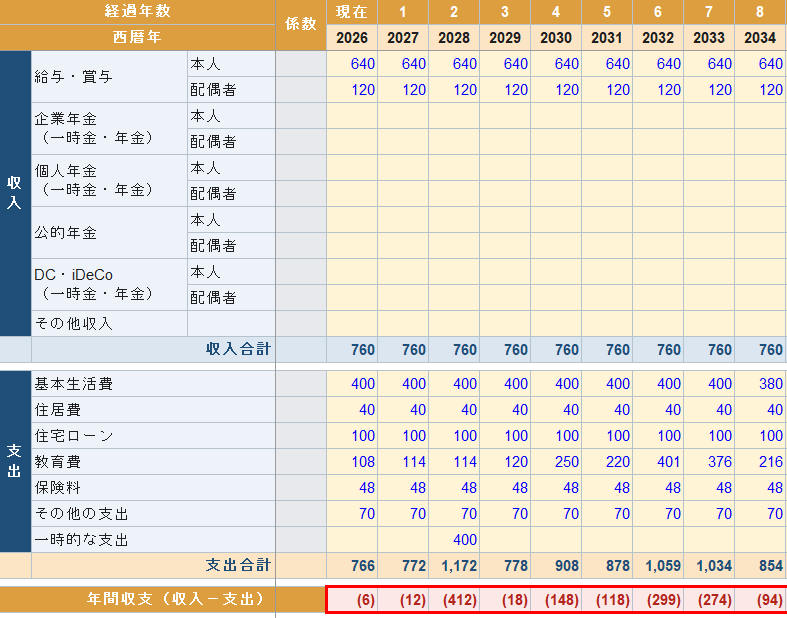
年間収支がマイナスになっている年を見つけたら、次にその年の収入と支出を確認します。
春夫さん一家は2026年から赤字になる
春夫さん一家の2026年の年間収支は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 年間収入 | 760万円 |
| 年間支出 | 766万円 |
| 年間収支 | ▲6万円 |
760万円-766万円=▲6万円
キャッシュフロー表の診断結果でも、初回赤字年は2026年と表示されます。
計算を始めた年から赤字になっていますが、ここで「家計が危険だ」と結論づける必要はありません。
確認したいのは、赤字の金額だけではなく、次の3点です。
- 何が原因で赤字になったのか
- 赤字額はどの程度なのか
- 翌年以降も赤字が続くのか
この3点を調べることが、年間収支を分析する基本です。
赤字になった年は「縦」に見て原因を確認する
年間収支が赤字になっている年を見つけたら、その年の列を上から下へ確認しましょう。
2026年の支出内訳は、次のようになっています。
| 支出項目 | 年間金額 |
|---|---|
| 基本生活費 | 400万円 |
| 住居費 | 40万円 |
| 住宅ローン | 100万円 |
| 教育費 | 108万円 |
| 保険料 | 48万円 |
| その他の支出 | 70万円 |
| 支出合計 | 766万円 |
基本生活費だけでなく、住宅ローンや教育費、保険料など、さまざまな支出が発生しています。
年間収支の▲6万円という数字だけでは、家計の中身は分かりません。
しかし、その年の列を縦に見ることで、どの項目にいくら使っているのかが確認できます。
第14回で説明した、
横方向に見て変化する年を探す → 気になる年を縦方向に確認する
という方法を、ここでも使います。
教育費が増えると赤字も大きくなる
春夫さん一家で特に注目したいのが、子ども2人の教育費がかかる時期です。
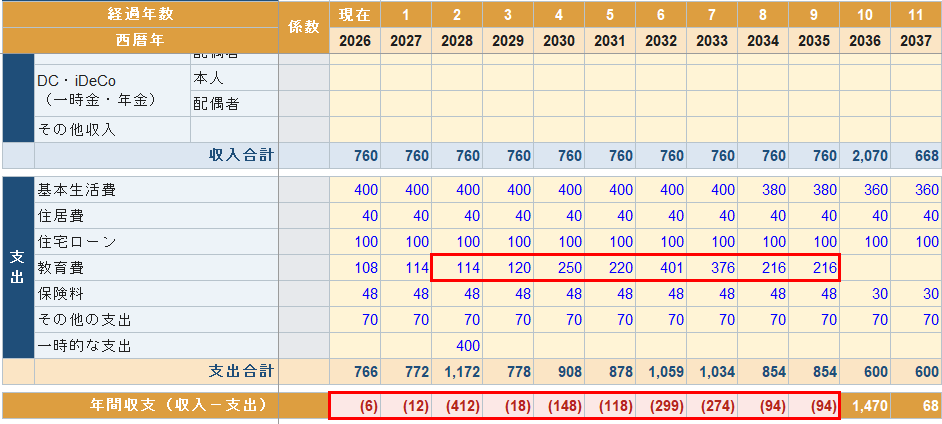
年間収支を確認すると、次のようになっています。
| 年 | 春夫さんの年齢 | 収入 | 支出 | 年間収支 |
|---|---|---|---|---|
| 2028年 | 52歳 | 760万円 | 1,172万円 | ▲412万円 |
| 2030年 | 54歳 | 760万円 | 908万円 | ▲148万円 |
| 2031年 | 55歳 | 760万円 | 878万円 | ▲118万円 |
| 2032年 | 56歳 | 760万円 | 1,059万円 | ▲299万円 |
| 2033年 | 57歳 | 760万円 | 1,034万円 | ▲274万円 |
| 2034年 | 58歳 | 760万円 | 854万円 | ▲94万円 |
| 2035年 | 59歳 | 760万円 | 854万円 | ▲94万円 |
※金額は年間の手取り収入と支出です。
この期間、年間収入は760万円で変わりませんが、支出は年によって大きく異なります。
教育費を見ると、2030年250万円、2031年220万円、2032年401万円、2033年376万円となっています。
特に2032年は、2人の子どもの教育費が重なり、年間401万円になります。
ただし、ここで注意したい点があります。
年間収支の赤字が、すべて教育費によって発生しているわけではありません。
例えば、2028年の年間収支は▲412万円ですが、この年には400万円の一時的な支出も設定されています。
一方、2032年や2033年は教育費そのものが大きく、住宅ローンなどの支出も続いています。
つまり、同じ赤字でも原因は年によって異なります。
「教育費がかかりそう」という漠然とした不安を、「何年に、どのくらい支出が増えるのか」という数字に変えられることが、キャッシュフロー表のメリットです。
一時的な支出によって赤字になる年もある
次に、2037年から2040年の年間収支を見てみましょう。
| 年 | 年間収支 |
|---|---|
| 2037年 | +68万円 |
| 2038年 | ▲332万円 |
| 2039年 | ▲32万円 |
| 2040年 | +68万円 |
2038年だけ、赤字額が大きくなっています。
この年のライフイベントには、車の購入費400万円が設定されています。
もし、この400万円の支出がなければ、ほかの条件が同じ場合、2038年の年間収支は+68万円です。
つまり、2038年の大きな赤字は、通常の生活費だけが原因ではありません。
このように、車の購入や住宅の大規模修繕などによって、特定の年だけ支出が大きく増えることがあります。
もちろん、一時的な赤字でも、その不足分を金融資産などから補う必要があります。
ただし、毎年の収入では通常の支出をまかなえている家計と、毎年赤字が続く家計では、改善の考え方が異なります。
60歳では一転して大幅な黒字になる
春夫さんが60歳になる2036年は、年間収支が大きく変化します。
| 項目 | 金額 |
|---|---|
| 年間収入 | 2,070万円 |
| 年間支出 | 600万円 |
| 年間収支 | +1,470万円 |
この年の収入を詳しく見ると、次のようになっています。
| 収入項目 | 年間手取り額 |
|---|---|
| 春夫さんの再雇用給与 | 450万円 |
| 夏子さんのパート収入 | 120万円 |
| 退職一時金 | 1,500万円 |
| 合計 | 2,070万円 |
2036年は、退職一時金1,500万円によって大幅な黒字になります。
しかし、退職一時金は毎年受け取れるものではありません。
2037年以降は、再雇用給与に加えて企業年金50万円(終身)と個人年金48万円(2046年まで)が収入になります。
したがって、2036年の黒字だけを見て「家計が改善した」と判断することはできません。
大きな黒字についても、一時的な収入によるものなのか、毎年続く収入によるものなのかを確認することが大切です。
「一時的な赤字」と「続く赤字」を分けて見る
ここまで見てきたように、年間収支の赤字には、大きく分けて2つの特徴があります。
| 赤字の種類 | 主な原因 | 確認したいこと |
|---|---|---|
| 一時的な赤字 | 教育費の増加、車購入、住宅修繕など | いつ、いくら必要になるか |
| 継続的な赤字 | 毎年の収入より通常の支出が多い | 毎年いくら不足し、何年続くか |
教育費のように数年間続く支出もありますが、いずれ終了することが分かっている場合は、その終了時期も確認します。
一方、老後の通常収入より生活費などが多い状態が長く続けば、金融資産を継続的に取り崩すことになります。
年間収支を分析するときは、赤字額だけでなく、その原因と継続期間を確認するようにしましょう。
65歳から家計の状況が大きく変わる
春夫さん一家では、2041年に大きな転換点があります。
春夫さんは2040年(64歳)で再雇用を終了し、夏子さんも同じ年にパート収入を終了します。
2041年からは、給与収入がなくなり、公的年金などが主な収入になります。
2041年の収入は、次のとおりです。
| 収入項目 | 年間手取り額 |
|---|---|
| 春夫さんの公的年金 | 270万円 |
| 企業年金(終身) | 50万円 |
| 個人年金 | 48万円 |
| 合計 | 368万円 |
年間支出は588万円のため、
368万円-588万円=▲220万円
となります。
その後の年間収支も確認しましょう。
| 年 | 年間収支 |
|---|---|
| 2041年 | ▲220万円 |
| 2042年 | ▲420万円 |
| 2043年 | ▲340万円 |
| 2044年 | ▲240万円 |
| 2045年 | ▲240万円 |
2042年や2043年には一時的な支出も含まれていますが、通常の収入と支出の関係でも赤字が続いています。
さらに2047年以降は、次の設定になります。
| 項目 | 年間金額 |
|---|---|
| 春夫さんの公的年金 | 230万円 |
| 夏子さんの公的年金 | 75万円 |
| 企業年金(終身) | 50万円 |
| 収入合計 | 355万円 |
| 支出合計 | 508万円 |
| 年間収支 | ▲153万円 |
夏子さんの公的年金は2046年から始まります。一方、個人年金48万円は2046年で受取終了です。
2047年以降は、毎年153万円の赤字が続く設定です。
これは、車の購入などによる一時的な赤字とは性格が異なります。
通常の老後収入だけでは、毎年の支出をまかなえていない状態だからです。
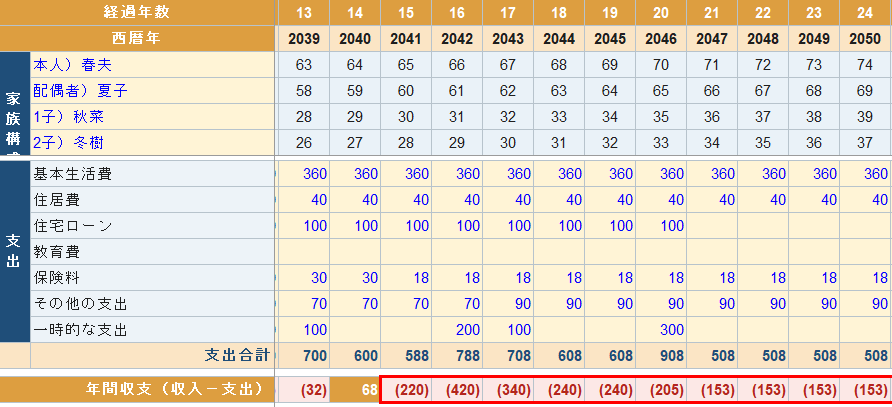
このような継続的な赤字は、老後の金融資産残高に大きく影響します。
このサンプルが「厳しめの家計」である理由
春夫さん一家の年間収支を振り返ると、家計が厳しくなる時期がいくつかあります。
現役時代には、教育費と住宅ローンの負担が重なります。
2036年には退職一時金によって大幅な黒字になりますが、65歳以降は給与収入がなくなり、年間収支の赤字が続きます。
特に注目したいのは、赤字の原因が時期によって変化していることです。
| 年・期間 | 年間収支 | 主な特徴 |
|---|---|---|
| 2026年 | ▲6万円 | 初回赤字年 |
| 2028年 | ▲412万円 | 一時的な大きな支出を含む |
| 2032年 | ▲299万円 | 教育費がピーク |
| 2036年 | +1,470万円 | 退職一時金による大幅黒字 |
| 2038年 | ▲332万円 | 車購入による一時的な赤字 |
| 2047年以降 | ▲153万円/年 | 老後の継続的な赤字 |
このように整理すると、「赤字になった」という結果だけでは見えなかった問題点が分かります。
赤字の原因を整理してみよう
年間収支が赤字になっていたら、原因を次の4つに分けて考えると分かりやすくなります。
①収入が減った
定年、再雇用、退職などによって収入が減少したケースです。
春夫さん一家では、2036年の再雇用開始と2041年の給与収入終了が大きな転換点です。
②毎年の支出が収入に対して大きい
基本生活費、住居費、住宅ローン、保険料など、毎年発生する支出が収入を上回るケースです。
2047年以降の年間153万円の赤字が、これに該当します。
③特定の時期に支出が増えた
子どもの進学などによって、一定期間の支出が増えるケースです。
春夫さん一家では、2032年の教育費401万円が代表例です。
④一時的な大きな支出があった
車購入や住宅修繕など、特定の年にまとまった支出が発生するケースです。
2038年の車購入400万円が該当します。
実際には、複数の原因が重なる場合もあります。
原因を分類すると、どの項目を見直せばよいのかが少しずつ見えてきます。
ただし、今回はまだ改善策を実行しません。
住宅ローン、生活費、退職後の働き方などの見直しは、第17回以降の改善編で検討します。
年間収支を見ると「家計の転換点」が分かる
春夫さん一家の年間収支を長期的に見ると、大きく3つの時期に分けられます。
50代:教育費などによって赤字になる時期
子ども2人の教育費が増加し、住宅ローンの返済も続きます。
60~64歳:再雇用で働きながら、退職一時金を受け取る時期
2036年には大幅な黒字になりますが、車購入などで赤字になる年もあります。
65歳以降:公的年金などを中心に生活する時期
給与収入がなくなり、年間収支の赤字が続きます。
このように、キャッシュフロー表では、家族の年齢やライフイベントに合わせて家計がどう変化するかを確認できます。
1年間の家計簿では分かりにくい、将来の家計の転換点を見つけられることが大きな特徴です。
次は金融資産残高を確認する
年間収支を分析すると、何年に、いくら不足するのかが分かります。
しかし、年間収支だけでは老後資金の状況を判断できません。
赤字になった年は、その不足分を金融資産などから補う必要があります。
春夫さん一家は、2025年末の金融資産2,000万円からスタートしています。
その後、毎年の年間収支と運用による増減を反映して、金融資産残高が変化します。
例えば、2026年の年間収支は▲6万円ですが、税引後1%の運用による増加20万円を加えると、2026年末の金融資産残高は2,014万円になります。
このように、年間収支が赤字でも、その年の金融資産残高が必ず減るとは限りません。
一方、大きな赤字や継続的な赤字があれば、金融資産が減少していく可能性があります。
次回は、第16回「金融資産残高を確認しよう」として、金融資産残高の推移を詳しく見ていきます。
まとめ|赤字になった「理由」と「続く期間」を確認しよう
今回は、春夫さん一家の年間収支を詳しく確認しました。
年間収支を分析するときは、次の順番で確認しましょう。
- 年間収支の行を横に見て、赤字になる年を探す
- 赤字になった年の列を縦に見て、収入と支出を確認する
- ライフイベントと照らし合わせて、赤字の原因を考える
- 一時的な赤字なのか、継続的な赤字なのかを確認する
春夫さん一家では、教育費や車購入による一時的な赤字と、老後の継続的な赤字が見つかりました。
重要なのは、赤字という数字だけで判断せず、「なぜ赤字になったのか」「その状態が何年続くのか」まで確認することです。
そして、次に確認するのが金融資産残高です。
年間収支の赤字が積み重なると、金融資産はどのように変化するのでしょうか。
次回は、春夫さん一家の金融資産残高を追いながら、老後資金が何歳まで持つのかを確認していきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】