第3回 ライフプランを見える化する仕組みを知ろう
 sambaking
前回「第2回 キャッシュフロー表を作る前に準備するもの」は、キャッシュフロー表を作るために必要な資料を確認しました。
今回は、実際のキャッシュフロー表を見ながら、その仕組みを理解していきます。
まだExcelへの入力は行いません。まずは、表のどこに何が書かれ、数字がどのようにつながっているのかを確認しましょう。
今回の目標は、キャッシュフロー表を構成する5つの欄と、それぞれの役割を理解することです。
キャッシュフロー表の全体像を見てみよう
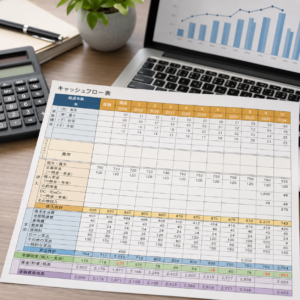
まずは、これから使用するキャッシュフロー表の全体を見てください。

数字や項目が多く、最初は難しく感じるかもしれません。しかし、大きく分けると次の5つの部分で構成されています。
| 項目 | 確認できること |
|---|---|
| ①ライフイベント欄 | いつ、どのような出来事があるか |
| ②収入欄 | 給与や年金など、入ってくるお金 |
| ③支出欄 | 生活費や教育費など、出ていくお金 |
| ④年間収支欄 | その年の収入と支出の差 |
| ⑤金融資産残高欄 | 将来の金融資産がどう変化するか |
表は、横方向に年数が進み、縦方向に項目が並ぶ構造になっています。
例えば、2036年の列を縦に見れば、その年の家族の年齢や収入、支出、金融資産残高をまとめて確認できます。
また、金融資産残高の行を横方向に見れば、年齢とともに資産がどう変化するかを確認できます。
この見方を覚えておくと、入力後の分析がしやすくなります。
① ライフイベント欄
表の上部には、家族のライフイベントを記入する欄があります。
例えば、
- 子どもの高校入学・大学進学
- 車の買い替え
- 住宅リフォーム
- 定年退職
などです。
ここでは、何年に、どのような出来事があるのかを整理します。
ただし、ライフイベント欄に「大学進学」と記入しただけで、教育費が自動的に支出へ加算されるわけではありません。
実際に必要な金額は、後から支出欄へ入力します。
ライフイベントは予定を整理する欄、支出欄はその予定に必要なお金を反映する欄、と区別しておきましょう。
具体的な書き方は、第5回 ライフイベントを書き出そうで説明します。
② 収入欄
収入欄には、将来受け取るお金を入力します。
例えば、
- 本人の給与収入
- 配偶者の給与収入
- 退職金などの一時金
- 公的年金や企業年金
です。
50代では給与収入が中心でも、60歳で定年を迎えれば、収入額や収入の種類が変わることがあります。
その変化を年ごとに確認できるのがキャッシュフロー表の特徴です。
なお、この講座では、給与などの収入は原則として税金や社会保険料を差し引いた後の金額(可処分所得)で入力します。
収入の入力方法は第6回 キャッシュフロー表の収入を入力しようで詳しく説明します。
③ 支出欄
支出欄には、毎年必要になるお金を入力します。
例えば、
- 基本生活費
- 住宅ローン
- 教育費
- 保険料
- 車の買い替えや住宅修繕などの一時的な支出
です。
支出には、毎年継続して発生するものと、特定の年だけ発生するものがあります。
例えば、住宅ローンは完済するまでの間は毎年返済が継続します。一方、子どもの大学進学や住宅修繕などでは、一時的に支出が大きく増えることがあります。
キャッシュフロー表では、こうした支出の時期と金額を年ごとに設定します。
なお、収入と支出は、基本的に同じ年の金額で比較します。この講座の金額の単位は「万円」です。
詳しい入力方法は第7回 キャッシュフロー表の支出を入力しよう以降で説明します。
④ 年間収支欄
年間収支は、その年の収入から支出を差し引いた金額です。
年間収支=年間収入-年間支出
例えば、次のようになります。
| 年間収入 | 年間支出 | 年間収支 |
|---|---|---|
| 600万円 | 500万円 | +100万円 |
| 500万円 | 600万円 | ▲100万円 |
年間収支がプラスなら、その年は収入が支出を上回っています。
マイナスなら、支出が収入を上回っています。
ただし、年間収支が赤字になったからといって、直ちに生活資金が不足するわけではありません。
例えば、大学進学や住宅修繕によって一時的に赤字になっても、金融資産から補える場合があります。
重要なのは、赤字の原因と、その状態が何年続くのかを確認することです。
年間収支の詳しい分析は第15回 年間収支を確認しようで行います。
⑤ 金融資産残高欄
金融資産残高欄では、預貯金や株式、投資信託などを含む金融資産が、将来どのように変化するかを確認します。
例えば、現在2,000万円の金融資産があっても、年間収支の赤字が続けば、金融資産は減少していきます。
反対に、年間収支が黒字であれば、金融資産が増える要因になります。
この講座のキャッシュフロー表では、設定した運用利回りも金融資産残高の計算に反映されます。
そのため、金融資産残高は単純に「前年の残高+年間収支」だけで決まるわけではありません。
運用利回りの設定方法は第13回 運用利回りを入力しようで説明します。
ここで確認したいのは、金融資産がいつ、どのくらい減少するのかという点です。
一時的な赤字があっても、その後の金融資産に余裕がある場合と、毎年の赤字によって金融資産が減り続ける場合では、必要な対策が異なります。
金融資産残高の詳しい分析は第16回 金融資産残高を確認しようで行います。
FPはどこを見ているのか
FPがキャッシュフロー表を確認するときは、年間収支と金融資産残高の推移に注目します。
例えば、65歳以降に金融資産が大きく減っている場合、まずその時期の年間収支を確認します。
そのうえで、収入欄と支出欄を見て、
- 退職によって収入が減ったのか
- 住宅ローン返済が続いているのか
- 一時的に大きな支出が発生したのか
など、原因を探します。
つまり、金融資産残高で問題が起こりそうな時期を見つけ、収入・支出欄で原因を確認するという流れです。
このように、5つの欄はそれぞれ独立しているのではなく、互いにつながっています。
キャッシュフロー表は未来予想図
キャッシュフロー表は、将来を正確に予言するものではありません。
実際には、昇給や転職、物価上昇、住宅ローン金利の変化などによって、収入や支出が変わる可能性があります。
そのため、最初に作った表をそのまま使い続けるのではなく、状況が変わったら条件を見直すことが大切です。
また、キャッシュフロー表は将来の問題点を見つけるだけでなく、改善策を比較するためにも使えます。
例えば、退職後の働く期間を延ばした場合や、生活費を見直した場合に、金融資産残高がどう変わるのかを確認できます。
将来の見通しを立て、条件を変えながら自分に合ったライフプランを考える。
これがキャッシュフロー表の活用方法です。
次回はいよいよ入力開始
次回の第4回 キャッシュフロー表の家族構成を入力しようから、実際の入力作業を始めます。
最初に入力するのは、本人・配偶者・子どもなどの家族構成と年齢です。
家族の年齢は、進学や退職、年金受給などの時期を考えるための基準になります。
今回確認した表の仕組みを思い出しながら、少しずつ完成させていきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】