第2回 キャッシュフロー表を作る前に準備するもの
 sambaking
前回「第1回 キャッシュフロー表とは?なぜ50代に必要なのか」は、キャッシュフロー表が将来のお金の流れを確認するための「人生のお金の設計図」であることを説明しました。
今回は、作成前に準備しておきたい資料を整理します。
まだExcelへの入力は始めません。まずは、現在の収入や支出、金融資産、将来受け取るお金を確認できる資料を集めましょう。
すべての資料を最初からそろえる必要はありません。手元にあるものから確認していきます。
なぜ資料が必要なのか
キャッシュフロー表では、現在の家計を出発点として、将来の収入・支出・金融資産残高を計算します。
そのため、次のような情報が必要です。
| 確認する項目 | 主な資料 |
|---|---|
| 現在の収入 | 源泉徴収票、給与明細 |
| 現在の支出 | 家計簿、銀行・カードの利用明細 |
| 将来の年金 | ねんきん定期便 |
| 住宅ローン | 返済予定表、残高のお知らせ |
| 金融資産 | 預金通帳、証券口座の残高 |
| 保険・退職金 | 保険証券、退職金制度資料 |
記憶だけで入力すると、収入や支出を実際より多く、あるいは少なく見積もってしまうことがあります。
特に、毎年繰り返し発生する金額の誤差は、長期のキャッシュフローにも影響します。
まずは資料で確認できる数字を使い、不明な部分は後から見直せるようにしておきましょう。
必ず準備したい資料
最初に、給与・住宅ローン・公的年金に関する資料を確認します。
ただし、住宅ローンがない方に返済予定表は必要ありません。働き方や家族の状況に合わせて準備してください。
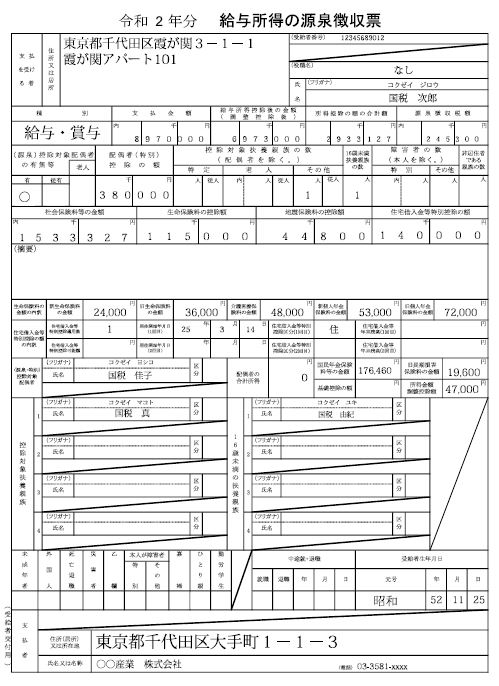
① 源泉徴収票
会社員の方は、直近の源泉徴収票を準備しましょう。
主に確認するのは次の項目です。
- 支払金額(税金などを差し引く前の給与収入)
- 源泉徴収税額
- 社会保険料等の金額
ここで注意したいのは、源泉徴収票の「支払金額」は手取り収入ではないという点です。
この講座のキャッシュフロー表では、給与収入を基本的に税金や社会保険料などを差し引いた後の金額で入力します。
そのため、源泉徴収票だけでなく、給与明細や賞与明細も確認し、年間の手取り収入を把握しましょう。
具体的な入力方法は、第6回 キャッシュフロー表の収入を入力しようで説明します。
② 住宅ローン返済予定表
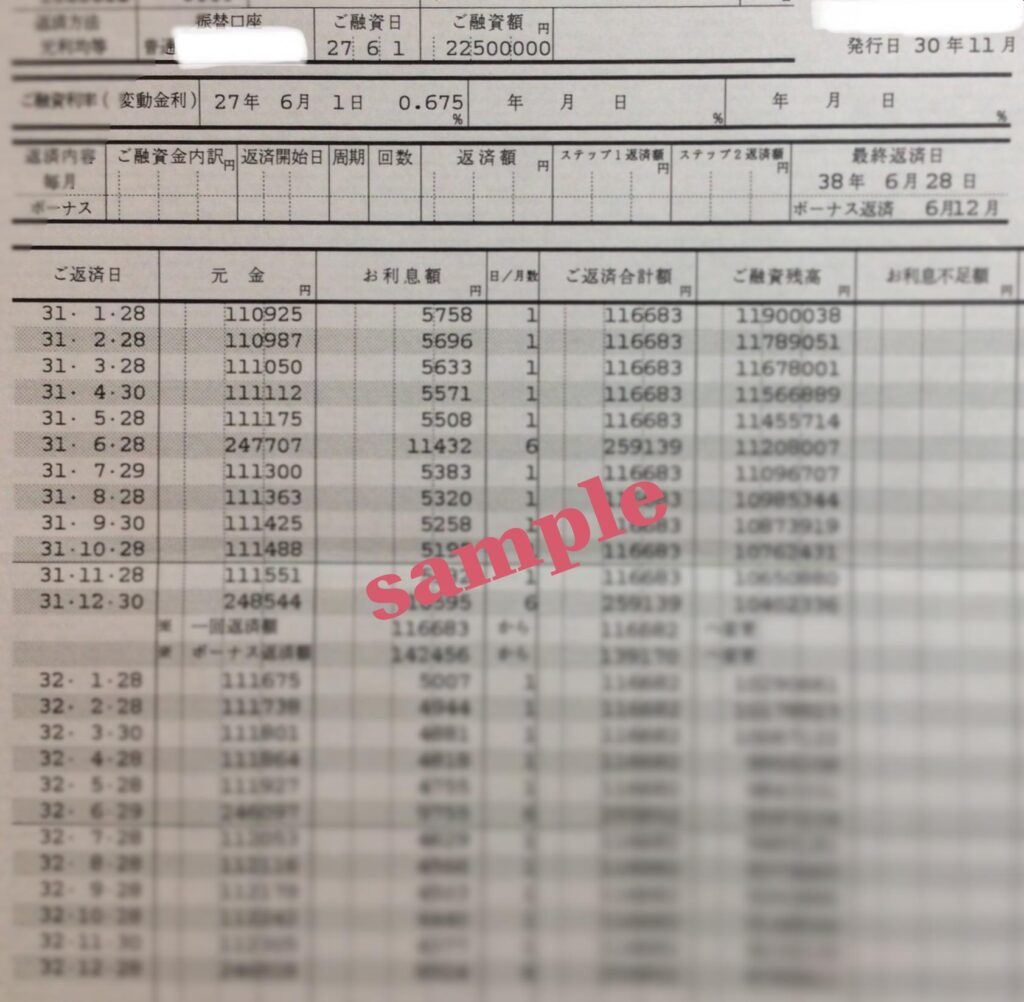
住宅ローンを返済している方は、金融機関から交付された返済予定表を準備します。
確認したいのは次の内容です。
- 現在の借入残高
- 適用金利
- 毎月の返済額
- ボーナス返済の有無と金額
- 完済予定年月
キャッシュフロー表では、毎年の住宅ローン返済額と、返済が終了する時期を把握することが重要です。
例えば、毎月8万円、ボーナス返済がない場合、年間返済額は96万円になります。
ただし、変動金利の場合は、将来の返済額が変わる可能性があります。返済予定表の作成日や適用金利も確認しておきましょう。
③ ねんきん定期便
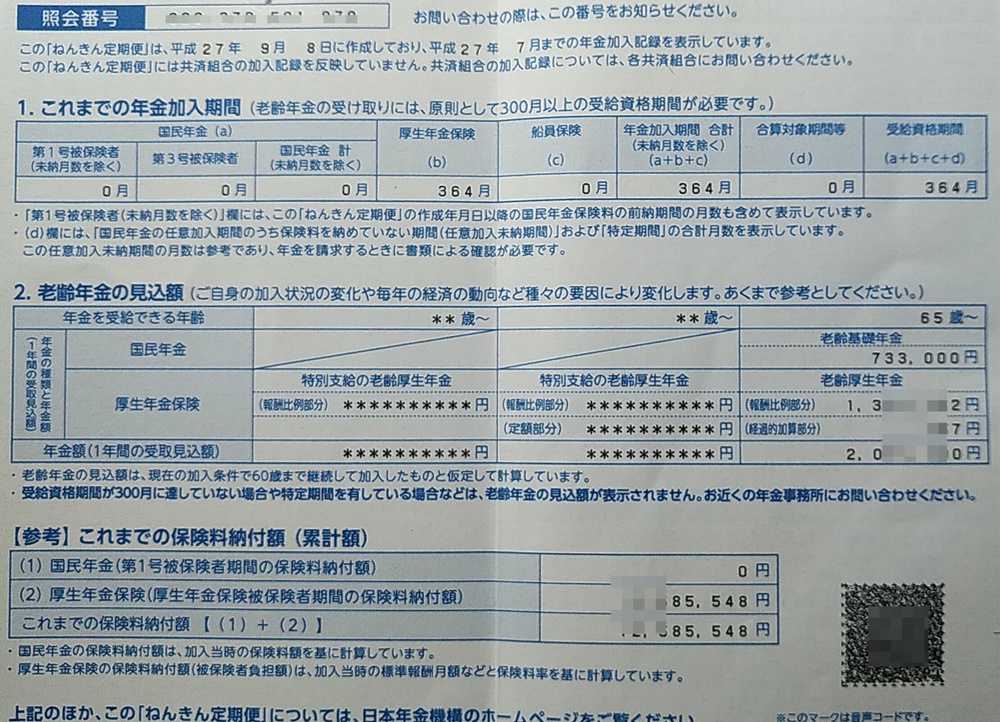
50代の方は、将来の公的年金を確認するために「ねんきん定期便」を準備しましょう。
主に確認するのは、
- 年金加入期間
- 老齢年金の見込額
- 見込額の計算条件
です。
50歳以上の方に届くねんきん定期便には、原則として、現在の加入条件が60歳まで続くと仮定した老齢年金の見込額が記載されています。
実際の年金額は、今後の働き方や加入状況などによって変わります。
また、夫婦でキャッシュフロー表を作る場合は、それぞれの年金額と受給開始年齢を確認してください。
ねんきん定期便が手元にない場合は、日本年金機構の「ねんきんネット」でも年金記録や見込額を確認できます。
あると便利な資料
ここからは、金融資産や保険、退職金に関する資料です。
キャッシュフロー表の精度を高めるために役立ちますが、すべてを一度にそろえる必要はありません。
④ 預金通帳やネット銀行残高
まずは、現在の預貯金を確認します。
- 普通預金
- 定期預金
- その他の預貯金
などについて、口座ごとの残高を書き出しましょう。
このとき、できるだけ同じ基準日の残高を使うことがポイントです。
例えば「2025年12月末時点」というように基準日を決めておけば、証券口座の資産と合計するときにも整理しやすくなります。
家計用の口座だけでなく、夫婦それぞれの口座も確認しましょう。
⑤ 証券口座残高
株式や投資信託などを保有している場合は、証券会社の残高画面や取引報告書を確認します。
例えば、
- 国内株式・外国株式
- 投資信託
- ETF
- NISA口座で保有する商品
などです。
ここで確認するのは、原則として基準日時点の評価額です。
なお、NISAは税制上の口座の区分であり、株式や投資信託とは別の資産ではありません。
NISA口座内の投資信託を「投資信託」と「NISA」の両方に計上しないよう注意しましょう。
預貯金と証券口座の資産を合わせることで、現在の金融資産を把握できます。
詳しい入力方法は第12回 現在の金融資産を入力しようで説明します。
⑥ 保険証券
生命保険や個人年金保険などに加入している場合は、保険証券や契約内容のお知らせを準備しましょう。
確認したいのは、
- 保険料と支払頻度
- 保険料の払込終了時期
- 保障期間
- 満期金や年金などの受取予定
です。
例えば、月額1万円の保険料を支払っている場合、年間支出は12万円になります。
また、60歳で保険料の払込が終了する契約なら、それ以降の支出を変更する必要があります。
保険料の支払いが終わる時期と、保障が終了する時期は必ずしも同じではありません。契約内容を確認しておきましょう。
⑦ 退職金制度資料
勤務先に退職金制度がある場合は、受取予定額や時期を確認できる資料を準備します。
例えば、
- 退職金規程
- 退職金の試算表
- 企業年金制度の案内
- 企業型DCの残高通知
などです。
50代では、退職時に受け取る資産が老後資金に大きく影響することがあります。
ただし、退職金の金額は退職時期や制度によって変わる場合があります。現時点での試算額なのか、確定した金額なのかを区別しておきましょう。
また、現在の金融資産に含めた資産を、将来の受取額として重複計上しないよう注意が必要です。
退職金の入力方法は第10回 退職金を入力しようで説明します。
現時点で分からなくても大丈夫
ここまで、キャッシュフロー表の作成に役立つ資料を紹介しました。
しかし、最初からすべての金額が分かるとは限りません。
例えば、
「退職金の試算額が分からない」
「将来の生活費が決まっていない」
「教育費がいくら必要になるか分からない」
という場合もあるでしょう。
そのような項目は、現時点で分かる情報から仮の金額を設定し、後から修正していきます。
ただし、仮に設定した金額は、資料で確認した金額と区別しておくことが大切です。
特に、退職金や年金など将来の収入は、楽観的な金額だけを前提にしないようにしましょう。
まずは資料を集め、分からない項目を整理するところまで進めれば十分です。
次回はいよいよ入力開始
次回は、第3回 ライフプランを見える化する仕組みを知ろうです。
実際のキャッシュフロー表を見ながら、
- ライフイベント
- 収入
- 支出
- 年間収支
- 金融資産残高
がどのようにつながっているのかを確認します。
第3回では、まだ入力作業は行いません。まず表の全体像を理解し、第4回から家族構成の入力を始めます。
資料の準備が途中でも、講座を読み進めながら少しずつそろえていきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】