第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
 sambaking
前回「第13回 運用利回りを入力しよう」は、金融資産全体の平均運用利回りを設定しました。
これで、家族構成、ライフイベント、収入、支出、退職金、年金、金融資産など、キャッシュフロー表に必要な項目の入力が完了しました。
しかし、キャッシュフロー表は作ることが目的ではありません。
大切なのは、完成した表から、これからの家計がどのように変化していくのかを読み取ることです。
今回から第16回までは「分析編」です。
第14回では、まず完成したキャッシュフロー表を全体的に眺め、収入や支出が大きく変化する時期を確認していきましょう。
いきなり「老後資金は足りる?」と考えない
キャッシュフロー表が完成すると、最初に気になるのは将来の金融資産残高かもしれません。
「老後資金はいくら残るのか」「何歳まで金融資産が持つのか」といったことは、ライフプランを考えるうえで重要です。
しかし、最終的な金融資産残高だけを見ても、なぜその結果になったのかは分かりません。
例えば、金融資産が減少する原因には、教育費の増加、住宅ローンの返済、定年後の収入減少などがあります。
これらが同じ時期に重なる場合もあります。
そこで今回は、結果を判断する前に、お金の流れを確認することから始めます。
まずキャッシュフロー表を横に見てみよう
キャッシュフロー表の上部には、西暦と家族の年齢が並んでいます。
表を左から右へ見ると、家族の時間の流れを確認できます。
春夫さん一家の場合は、次のような出来事があります。
| 西暦 | 春夫さんの年齢 | 主な出来事 |
|---|---|---|
| 2026年 | 50歳 | キャッシュフロー計算開始 |
| 2030年 | 54歳 | 長女・秋菜さんが大学進学 |
| 2032年 | 56歳 | 長男・冬樹さんが大学進学 |
| 2036年 | 60歳 | 定年・再雇用開始 |
| 2041年 | 65歳 | 公的年金の受給開始 |
| 2046年 | 70歳 | 夏子さんの公的年金開始 |
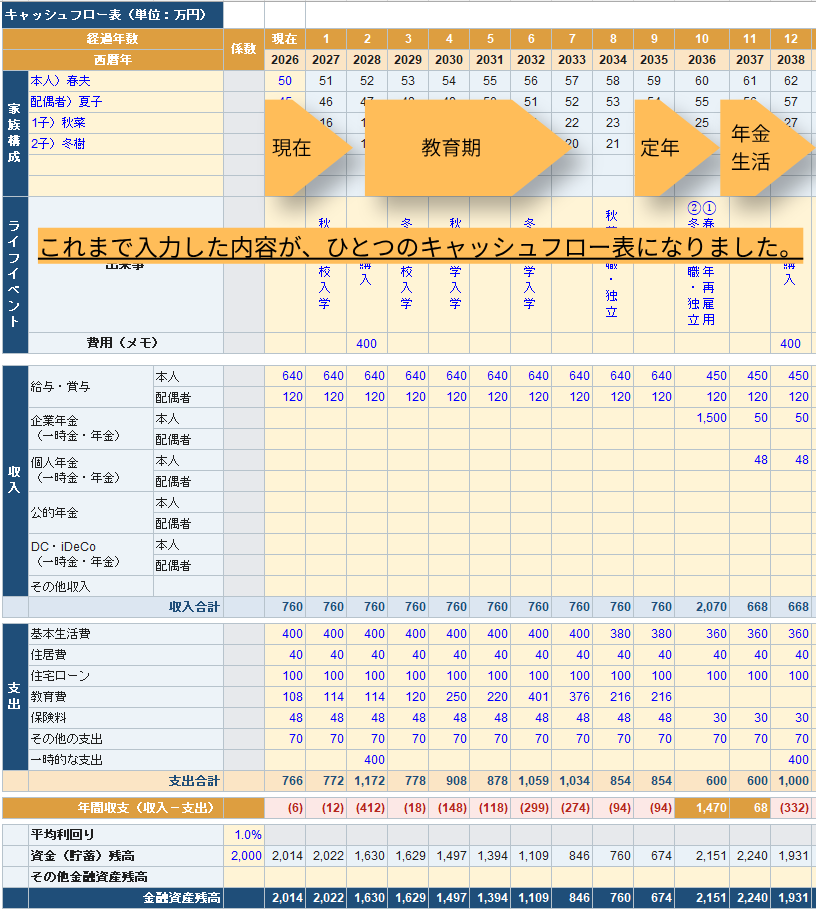
まずは、金額を細かく確認する前に、家族の年齢とライフイベントを横方向に見てみましょう。
横方向に見ることで、将来の変化がいつ起こるのかを把握できます。
ライフイベントとお金の変化を重ねて見る
次に、ライフイベントと収入・支出を一緒に確認します。
春夫さん一家には子どもが2人いるため、現在から2035年までは教育費が発生します。
一方、春夫さんは2036年に定年を迎え、その後は再雇用で働く予定です。
つまり、教育費が終了する頃には、今度は給与収入が減少する時期を迎えます。
一つの支出がなくなっても、家計全体が必ず楽になるとは限りません。
ライフイベントと収入・支出を同じ時間軸で確認することで、こうした変化が見えてきます。
サンプルでは「教育費」と「住宅ローン」が重なる時期がある
今回のサンプルでは、2032年に教育費が最も高くなります。
長女が大学3年生、長男が大学1年生となり、年間教育費は401万円です。
この年には、住宅ローンの返済も続いています。
| 2032年の支出 | 年間金額 |
|---|---|
| 教育費 | 401万円 |
| 住宅ローン | 100万円 |
| 合計 | 501万円 |
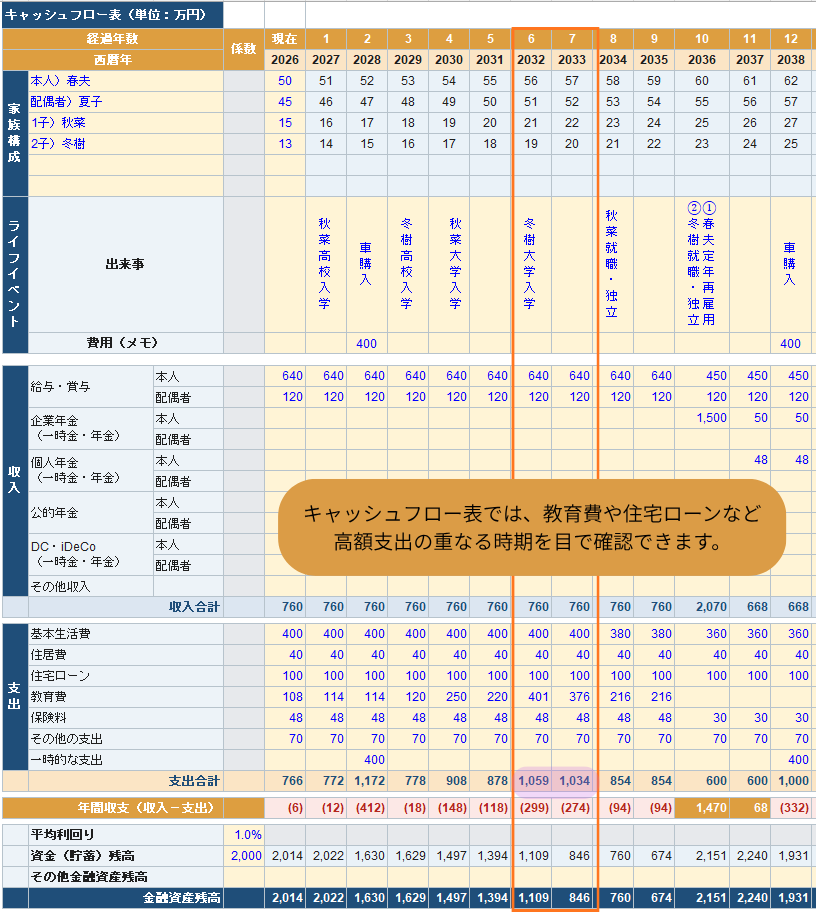
この501万円には、基本生活費や保険料などは含まれていません。
つまり、2032年には教育費と住宅ローンだけで、年間501万円の支出が発生する設定です。
ここで重要なのは、すぐに教育費を減らしたり、住宅ローンの繰上返済を考えたりすることではありません。
まずは、2032年に大きな支出が重なっているという事実を確認しましょう。
支出だけでなく「収入が変わる年」も探してみよう
次に、収入が大きく変わる年を確認します。
春夫さん一家では、次のような変化があります。
| 西暦 | 収入の変化 |
|---|---|
| 2036年 | 春夫さんが定年。再雇用給与に変更 |
| 2041年 | 春夫さんの再雇用終了。公的年金開始 |
| 2041年 | 夏子さんのパート収入も終了 |
| 2046年 | 夏子さんの公的年金開始 |
※夏子さんのパート収入は2040年(59歳)までの設定です。
春夫さんの手取り給与収入は、定年前の年間640万円から、再雇用後は450万円に変わります。
さらに、2041年からは公的年金などを中心とした収入に切り替わります。
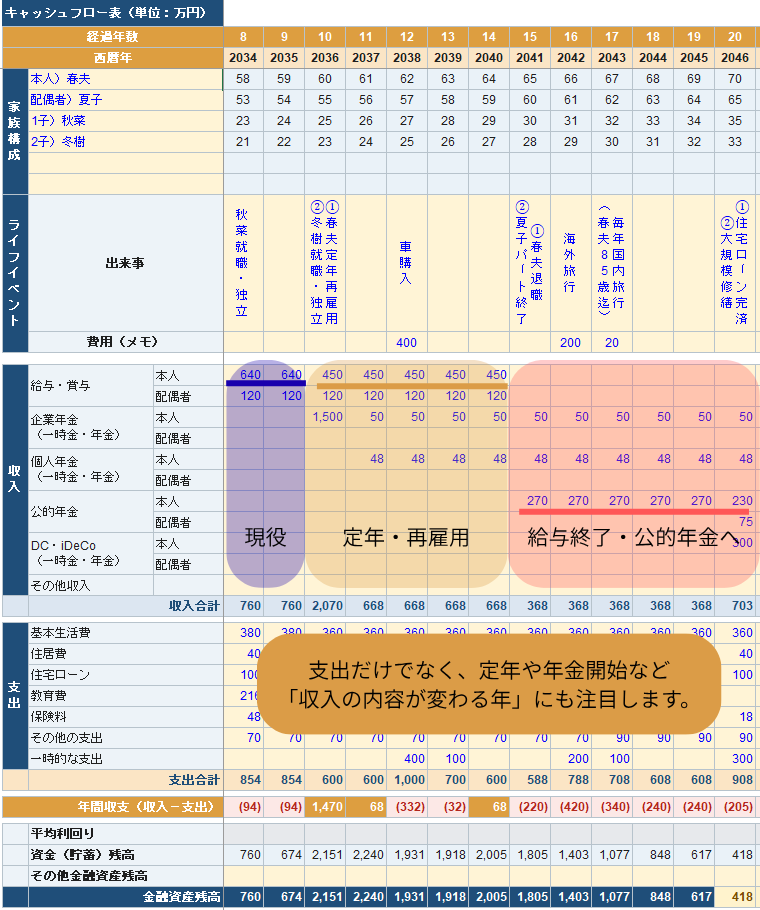
このように、収入が変化する年を確認することも、キャッシュフロー表を読む重要なポイントです。
退職時には大きな収入が入る
春夫さんは2036年に、手取り1,500万円の退職一時金を受け取る設定です。
この年の収入は、次のようになります。
| 2036年の収入 | 手取り金額 |
|---|---|
| 春夫さんの再雇用給与 | 450万円 |
| 夏子さんのパート収入 | 120万円 |
| 退職一時金 | 1,500万円 |
| 合計 | 2,070万円 |
2036年は、退職一時金によって収入が大きく増えます。
ただし、退職一時金は毎年受け取れるものではありません。
2037年以降は、再雇用給与に加え、退職給付の一部を年金形式で受け取る企業年金や個人年金などが収入になります。
キャッシュフロー表を見るときは、一時的な収入と、毎年続く収入を区別することが大切です。
「変化する年」に印を付けてみよう
完成したキャッシュフロー表を確認するとき、すべての数字を最初から詳しく読む必要はありません。
まずは、収入や支出が大きく変化する年を探しましょう。
例えば、春夫さん一家では次の年が重要です。
- 2032年: 教育費がピークになる
- 2036年: 定年・再雇用開始、退職一時金の受取
- 2041年: 再雇用とパート収入が終了し、公的年金中心の家計へ移行
- 2046年: 夏子さんの公的年金開始、DC・iDeCo一時金の受取
また、住宅ローンの返済が終了する年にも注目します。
これらの年は、家計の収入や支出が大きく変化する可能性があります。
実際のExcelでは、該当する年の列を確認し、必要に応じて別のメモに書き出しておくと、後の分析に役立ちます。
年間収支を見ると家計の変化がさらに分かる
次に、年間収支を確認します。
年間収支は、次の計算で求めます。
年間収支=年間収入-年間支出
年間収支がプラスなら、その年は収入が支出を上回っています。
マイナスなら、支出が収入を上回っています。
例えば、春夫さん一家の2026年は、
- 年間収入:760万円
- 年間支出:766万円
- 年間収支:▲6万円
という設定です。
ただし、年間収支が赤字だからといって、すぐに問題があるとは限りません。
教育費や一時的な大きな支出によって、特定の年だけ赤字になる場合もあります。
一方、老後に毎年赤字が続く場合は、金融資産を継続的に取り崩す可能性があります。
今回は、年間収支が大きく変化する時期を確認する程度で構いません。
赤字の原因や継続期間については、第15回で詳しく分析します。
金融資産残高も「増える・減る」の流れだけ見てみよう
年間収支を確認したら、金融資産残高にも目を向けましょう。
春夫さん一家は、2025年末の金融資産2,000万円からスタートします。
その後、毎年の年間収支と運用による増減を反映して、金融資産残高が計算されます。
今年末の金融資産残高=前年末の金融資産残高+年間収支+運用増減
例えば、2026年は年間収支が▲6万円ですが、税引後1%の運用による増加が20万円あります。
したがって、
2,000万円-6万円+20万円=2,014万円
となります。
年間収支が赤字でも、運用増減によって金融資産残高が増える場合があるわけです。
今回は細かな金額よりも、金融資産が増えている時期と減っている時期を確認しましょう。
「資産が減っている=悪い」とは限らない
金融資産残高が減少していると、不安に感じるかもしれません。
しかし、金融資産は増やし続けることだけが目的ではありません。
例えば、子どもの教育費、住宅ローン、退職後の生活費、旅行など、将来の支出に備えて準備しているお金でもあります。
予定していた支出のために金融資産を取り崩すこと自体は、不自然なことではありません。
重要なのは、必要な時期に必要なお金を使いながら、将来の生活を維持できるかということです。
金融資産が増えているから安心、減っているから危険と単純には判断できません。
金融資産がいつまで持つのかについては、第16回で詳しく確認します。
今回は「原因を探す前の全体確認」
ここまで、完成したキャッシュフロー表を横方向に見てきました。
もう一つ重要なのが、縦方向の見方です。
キャッシュフロー表を上から下へ見ると、特定の年について次の内容を確認できます。
- 家族の年齢
- ライフイベント
- 年間収入
- 年間支出
- 年間収支
- 金融資産残高
つまり、横方向は時間の変化、縦方向はその年の家計の状況を表しています。
この2つの見方を組み合わせることで、家族の出来事とお金の変化を関連付けて確認できます。
サンプルのキャッシュフロー表から見えてくること
春夫さん一家のキャッシュフロー表を全体的に確認すると、次のような特徴が見えてきます。
| 時期 | 主な特徴 |
|---|---|
| 50代前半 | 教育費と住宅ローンの負担が続く |
| 56歳・2032年 | 教育費が年間401万円でピーク |
| 60歳・2036年 | 定年・再雇用開始、退職一時金1,500万円を受取 |
| 65歳・2041年 | 夫婦の給与収入がなくなり、年金中心の家計へ |
| 70歳・2046年 | 夏子さんの公的年金開始、DC・iDeCo一時金300万円を受取 |
| 70代以降 | 年間収支に応じて金融資産を取り崩す期間がある |
このように整理すると、教育費、住宅ローン、退職、年金、老後資金が、それぞれ独立した問題ではないことが分かります。
家族のライフイベントとお金の流れは、同じ時間軸の中でつながっています。
これが、キャッシュフロー表を作る大きな意味です。
まだ改善策は考えない
完成した表を見ると、住宅ローンの繰上返済や生活費の削減、退職後の働き方などを見直したくなるかもしれません。
しかし、今回はまだ条件を変更しません。
第14回から第16回までは、現在の計画を分析する段階です。
まず、いつ家計が赤字になるのか、何が原因なのか、金融資産がどのように変化するのかを確認します。
その結果を踏まえて、第17回以降の改善編で条件を一つずつ変更し、改善前後の結果を比較していきます。
現在の計画を基準として残しておくことが、改善効果を確認するためにも重要です。
第14回で確認したいポイント
完成したキャッシュフロー表を開き、次の項目を確認してみましょう。
- 家族の年齢とライフイベントを横方向に確認した
- 教育費など、大きな支出が発生する年を確認した
- 定年や年金開始など、収入が変化する年を確認した
- 退職金など、一時的な収入がある年を確認した
- 年間収支が黒字・赤字になる時期を大まかに確認した
- 金融資産残高が増減する時期を確認した
この段階では、すべての数字を細かく分析する必要はありません。
まずは、どの年に、どのような変化があるのかを把握することが目標です。
次回は「年間収支」を詳しく見てみよう
今回は、完成したキャッシュフロー表の全体像を確認しました。
次回は、第15回「年間収支を確認しよう」です。
年間収支を詳しく見ながら、最初に赤字になる年や、その原因を確認します。
教育費などによる一時的な赤字と、退職後に継続する赤字では、家計への影響が異なります。
そして第16回では、年間収支の積み重ねによって、金融資産残高がどのように変化するかを確認します。
第14回で全体を見る。第15回で年間収支を見る。第16回で金融資産残高を見る。
この順番で分析することで、将来のお金の流れを理解し、必要な改善策を考えるための準備ができます。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】