第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
 sambaking
前回「第10回 退職金を入力しよう」は、退職金やDC・iDeCoの一時金を、受け取る予定の年に入力しました。
今回は、定年後の給与収入や公的年金、企業年金、個人年金などを入力します。
老後の収入を整理するときに重要なのは、何歳から、年間いくら、いつまで受け取るのかという3つの点です。
春夫さん一家のサンプルを使って、収入が変化する時期を確認していきましょう。
なお、今回は入力編です。年金だけで生活できるか、老後資金が足りるかといった分析は、第14回以降で行います。
老後の収入は公的年金だけではない
定年後の収入には、公的年金以外にもさまざまなものがあります。
例えば、次のような収入です。
- 再雇用などによる給与収入
- 公的年金(老齢基礎年金・老齢厚生年金)
- 企業年金
- 個人年金保険
- その他の継続的な収入
これらは、必ずしも同じ年に始まるわけではありません。
また、給与と年金を同時に受け取る期間や、夫婦で年金の受給開始年が異なる期間もあります。
キャッシュフロー表では、それぞれの収入について受取開始年と終了年を整理し、各年の金額を入力します。
今回も具体的な家族を例に考えてみよう
今回も、春夫さん一家を例にします。
| 家族 | 2026年の年齢 |
|---|---|
| 春夫さん | 50歳 |
| 夏子さん | 45歳 |
| 秋菜さん | 15歳 |
| 冬樹さん | 13歳 |
春夫さんは60歳で定年を迎え、65歳になる前まで再雇用で働く予定です。
今回のサンプルでは、次のように設定しています。
| 収入 | 設定 |
|---|---|
| 春夫さんの定年前給与 | 年間手取り640万円 |
| 春夫さんの再雇用給与 | 60~64歳、年間手取り450万円 |
| 夏子さんのパート収入 | 59歳まで、年間手取り120万円 |
| 企業年金 | 2037年から終身、年間手取り50万円 |
| 個人年金 | 2037~2046年、年間手取り48万円 |
| 公的年金 | それぞれ65歳から受給する想定 |
春夫さんの再雇用収入は2040年まで、夏子さんのパート収入は2040年までとします。
※金額はいずれも、税金・社会保険料などを考慮した手取り額として設定しています。
このうち、企業年金と個人年金、公的年金を中心に入力していきます。
まず定年後の給与収入を確認しよう
春夫さんは、2036年に60歳で定年を迎えます。
ただし、定年と同時に給与収入がなくなるわけではありません。
今回のサンプルでは、次のように設定しています。
| 年齢 | 年間の手取り給与収入 |
|---|---|
| 59歳まで | 640万円 |
| 60~64歳 | 450万円 |
| 65歳以降 | 0万円 |
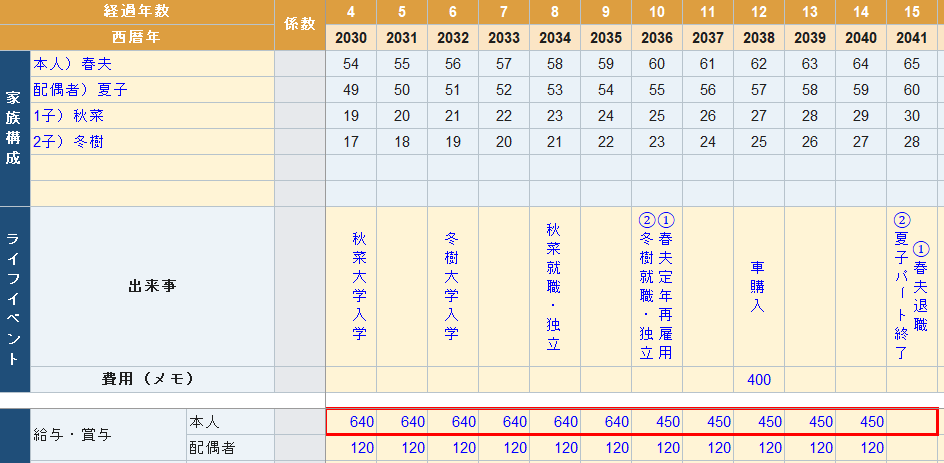
2036年には、春夫さんの再雇用給与450万円と夏子さんのパート収入120万円に加え、退職一時金1,500万円を受け取る設定です。
したがって、2036年の収入合計は、
450万円+120万円+1,500万円=2,070万円
となります。
ただし、退職一時金は毎年受け取れる収入ではありません。
2037年以降は、再雇用給与に企業年金や個人年金などが加わります。
ご自身の表でも、定年後の働き方と、給与収入が終了する年を確認しましょう。
公的年金の見込額を確認しよう
公的年金の見込額を調べるには、「ねんきん定期便」や「ねんきんネット」が役立ちます。
確認するのは、主に次の3点です。
- 年金の受給開始予定年齢
- 年間の受給見込額
- 今後の働き方によって見込額が変わる可能性
年金見込額は、原則として税金や社会保険料が差し引かれる前の金額です。
一方、この講座では、キャッシュフロー表の収入を手取り額で統一しています。
そのため、実際の入力では、年金にかかる税金や社会保険料などを考慮した手取り見込額を使用しましょう。
将来の負担額が分からない場合は、現時点の情報から仮の手取り額を設定し、後から修正してください。
また、公的年金は、受給開始年齢になった年に必ず12か月分を受け取れるわけではありません。
受給開始時期や支払時期を確認し、初年度は実際の受取予定額に合わせて調整する必要があります。
おすすめ関連記事
- 年金定期便の見方を解説
- ねんきんネットで年金見込額を確認する方法
春夫さんの公的年金を入力してみよう
春夫さんは、2041年に65歳になります。
今回のサンプルでは、2041年から公的年金を受け取る設定です。
| 年 | 春夫さんの年齢 | 年間の手取り公的年金 |
|---|---|---|
| 2040年 | 64歳 | 0万円 |
| 2041年 | 65歳 | 270万円 |
| 2042年 | 66歳 | 270万円 |
| 2043年 | 67歳 | 270万円 |
| 2044年 | 68歳 | 270万円 |
| 2045年 | 69歳 | 270万円 |
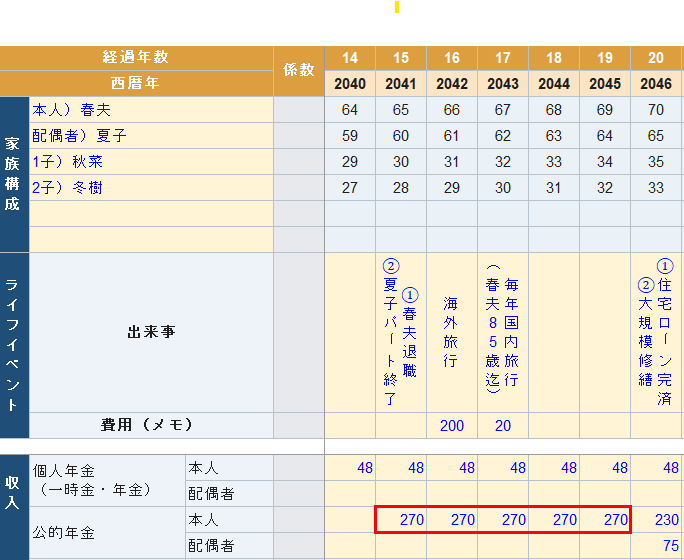
この270万円は、サンプルのキャッシュフロー表で使用する年間手取り額です。
実際の年金受給開始年には、誕生日や支払時期によって受取月数が異なる場合があります。
今回は年単位の入力例として2041年に270万円を設定していますが、ご自身の表では初年度の受取予定額を確認してください。
また、春夫さんの年金額は2046年から変更されます。その理由は後ほど説明します。
夫婦の年齢差にも注意しよう
今回のサンプルでは、春夫さんと夏子さんには5歳の年齢差があります。
春夫さんが65歳になる2041年には、夏子さんは60歳です。
そのため、夫婦の公的年金が同じ年に始まるわけではありません。
| 年 | 春夫さん | 夏子さん |
|---|---|---|
| 2041年 | 65歳・公的年金開始 | 60歳 |
| 2046年 | 70歳 | 65歳・公的年金開始 |
夏子さんの公的年金は、2046年から年間手取り75万円と設定しています。
夫婦の年金を最初から合算してしまうと、それぞれの受給開始年を正しく反映できません。
夫婦それぞれの年金見込額と受給開始年を確認し、別々に入力することが大切です。
春夫さんの年金が270万円から230万円になるのはなぜ?
春夫さんの公的年金は、2041年から2045年まで年間270万円ですが、2046年からは230万円に変わります。
今回のサンプルでは、春夫さんの年金に加給年金額を含めているためです。
加給年金額は、厚生年金保険の被保険者期間などの要件を満たし、生計を維持している一定の配偶者や子がいる場合に、老齢厚生年金に加算されるものです。
配偶者が65歳になると、原則としてその配偶者に係る加給年金額は加算されなくなります。
今回のサンプルでは、その変化を次のように設定しています。
| 期間 | 春夫さん | 夏子さん | 夫婦合計 |
|---|---|---|---|
| 2041~2045年 | 270万円 | 0万円 | 270万円 |
| 2046年以降 | 230万円 | 75万円 | 305万円 |
春夫さんの年金は40万円減りますが、夏子さんの年金75万円が始まるため、夫婦合計では35万円増える計算です。
ただし、40万円という減少額は、このサンプルで設定した手取り収入の差額です。加給年金額の法定額が一律40万円という意味ではありません。
実際に加給年金の対象となるかどうかは、加入期間や配偶者の年金受給状況などによって異なります。
ご自身の年金見込額については、日本年金機構や年金事務所などで確認してください。
おすすめ関連記事
- 加給年金について
企業年金も忘れずに入力しよう
春夫さんは、2036年に退職給付の一部を一時金1,500万円で受け取り、残りを企業年金として受け取る設定です。
企業年金は2037年から、年間手取り50万円を受け取る想定としています。
| 受取年 | 内容 | 手取り金額 |
|---|---|---|
| 2036年 | 退職一時金 | 1,500万円 |
| 2037年以降 | 企業年金 | 年間50万円 |
この企業年金は、退職給付の一部を年金形式で受け取るものです。
一時金1,500万円とは別に、新たな退職金原資が発生するわけではありません。
また、企業年金には終身年金や有期年金などがあり、受取期間は制度や選択した方法によって異なります。
ご自身の表では、企業年金の受取開始年と終了予定年を確認し、その期間の各年に手取り額を入力しましょう。
個人年金がある場合も入力しよう
個人年金保険に加入している場合も、受取予定額を入力します。
今回のサンプルでは、春夫さんが61歳から70歳までの10年間、年間手取り48万円の個人年金を受け取る設定です。
| 期間 | 年間の手取り個人年金 |
|---|---|
| 2036年 | 0万円 |
| 2037~2046年 | 48万円 |
| 2047年以降 | 0万円 |
個人年金は、契約によって受取開始年や受取期間が異なります。
保険証券や保険会社からのお知らせなどで、受取条件を確認しましょう。
また、個人年金の受取額が税引前で示されている場合は、税金などを考慮した手取り見込額を入力してください。
老後の収入を一つの時間軸に並べてみよう
ここまでの内容を整理すると、春夫さん一家の収入は次のように変化します。
| 期間 | 主な収入 |
|---|---|
| ~2035年 | 春夫さんの給与640万円、夏子さんのパート収入120万円 |
| 2036年 | 春夫さんの再雇用給与450万円、夏子さんのパート収入120万円、退職一時金1,500万円 |
| 2037~2040年 | 春夫さんの再雇用給与450万円、夏子さんのパート収入120万円、企業年金50万円、個人年金48万円 |
| 2041~2045年 | 春夫さんの公的年金270万円、企業年金50万円、個人年金48万円 |
| 2046年 | 春夫さんの公的年金230万円、夏子さんの公的年金75万円、企業年金50万円、個人年金48万円、DC・iDeCo一時金300万円 |
| 2047年以降 | 夫婦の公的年金305万円、企業年金50万円 |
※金額はすべて年間の手取り額です。
春夫さんの再雇用収入と夏子さんのパート収入は、ともに2040年で終了します。2041年からは、春夫さんの公的年金などが主な収入になります。
※企業年金については、それぞれの終了予定年に合わせて入力します。
このように、定年後の収入は一度に年金へ切り替わるわけではありません。
給与が減り、企業年金や個人年金が始まり、その後に公的年金が加わります。
さらに、夫婦の年齢差やDC・iDeCoの受取時期によっても、年間収入は変わります。
収入の種類ごとに入力することで、何年にどの収入があるのかを確認できるようになります。
金額は「年額」にそろえて入力しよう
キャッシュフロー表では、収入も支出も「万円・年額」で入力します。
例えば、公的年金の手取り見込額が月15万円の場合は、
15万円×12か月=年間180万円
となります。
キャッシュフロー表には「180」と入力します。
ただし、受給開始年や終了年は、実際の受取月数が12か月に満たない場合があります。
また、公的年金は原則として偶数月に前2か月分が支払われるため、年ごとの実際の入金額を確認する場合は支払時期にも注意しましょう。
年金額が正確に分からなくても入力してみよう
将来の年金額を正確に予測することは難しいものです。
今後の働き方や年金制度、物価・賃金の変化などによって、実際の受取額が変わる可能性があります。
まずは、ねんきんネットなどで確認できる見込額を参考に、手取り額を仮設定しましょう。
大切なのは、金額が確定するまで入力を止めることではありません。
現時点の情報でキャッシュフロー表を作り、条件が変わったら修正することです。
老後の収入を入力しても、まだ分析はしない
ここまで入力すると、退職後の収入がどのように変わるのかが見えてきます。
年金収入だけで生活費をまかなえるのか、金融資産を取り崩す必要があるのか、気になるかもしれません。
ただし、今回はまだ改善策を考えません。
キャッシュフロー表を完成させる前に働き方や生活費などを変更すると、現在の計画と改善後の計画が混ざってしまいます。
まずは、現在想定している収入を入力しましょう。
完成した表の分析は第14回以降で行います。
今回入力した老後の収入を確認しよう
今回入力したのは、再雇用給与、公的年金、企業年金、個人年金などです。
最後に、次の点を確認してください。
- 定年後の給与収入と終了予定年を確認した
- 夫婦それぞれの公的年金見込額を確認した
- 加給年金など、年金額が変わる時期を確認した
- 企業年金の受取開始年・受取期間を確認した
- 個人年金の受取開始年・終了年を確認した
- 金額を「万円・年額・手取り額」で統一した
- 退職一時金やDC・iDeCoとの二重計上がないことを確認した
特に重要なのは、何歳から、年間いくら、何年間受け取るのかという3つの点です。
この情報を整理することで、老後の収入をキャッシュフロー表に反映できます。
次回は「現在の金融資産」を入力しよう
ここまで、給与収入、生活費、住宅ローン、教育費、退職金、年金などを入力してきました。
次回は、第12回「現在の金融資産を入力しよう」です。
普通預金、定期預金、株式、投資信託など、現在保有している金融資産を整理します。
なお、この講座では、受取前のDC・iDeCo残高は、キャッシュフロー表の金融資産残高に含めません。
原則として受給可能年齢になるまで引き出せないため、今回の表では自由に使える金融資産と分けて管理します。
DC・iDeCoは、実際に一時金などを受け取る年に、収入として反映する方針です。
次回は、金融資産の現在残高を確認し、キャッシュフロー計算のスタート地点を設定しましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】