第9回 キャッシュフロー表の教育費を入力しよう
 sambaking
前回「第8回 キャッシュフロー表の住宅ローンを入力しよう」は、住宅ローンの年間返済額をキャッシュフロー表に入力しました。
今回は、お子さんがいる家庭にとって大きな支出となる「教育費」を入力します。
教育費を考えるときは、大学卒業までの総額だけでなく、いつ、いくら必要になるのかを確認することが大切です。
今回は、具体的な家族の例を使い、年ごとの教育費を計算してキャッシュフロー表へ入力しましょう。
今回はこの家族を例に考えてみよう
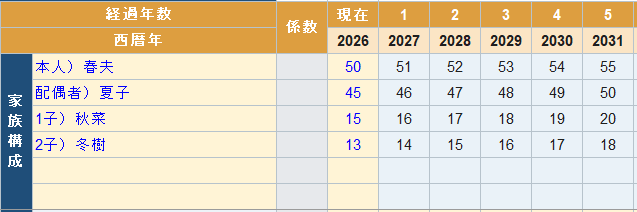
2026年現在、次の4人家族を例にします。
- 夫:春夫さん50歳
- 妻:夏子さん45歳
- 長女:秋菜さん15歳、中学3年生
- 長男:冬樹さん13歳、中学1年生
子どもたちの進学予定は、次のように設定します。
| 項目 | 長女・秋菜さん | 長男・冬樹さん |
|---|---|---|
| 高校 | 2027年、公立高校 | 2029年、公立高校 |
| 大学 | 2030年、私立理系大学 | 2032年、私立文系大学 |
| 通学方法 | 自宅通学 | 一人暮らし |
| 仕送り | なし | 月8万円 |
まずは、このように子どもごとの進学年と進路を整理しましょう。
教育費は進学先によって大きく変わる
教育費は、公立・私立、文系・理系、通学方法などによって異なります。
今回の例では、次の金額を使用します。
| 学校・費用 | 年間費用など |
|---|---|
| 公立中学校 | 年間54万円 |
| 公立高校 | 年間60万円 |
| 私立理系大学 | 年間160万円 |
| 私立理系大学の入学金等 | 30万円 |
| 私立文系大学 | 年間120万円 |
| 私立文系大学の入学金等 | 25万円 |
| 長男への仕送り | 年間96万円(月8万円) |
※この金額は、サンプル世帯のキャッシュフロー表を作成するための仮定です。すべての学校に共通する標準額ではありません。
ご自身の家庭では、現在の教育費や志望校の学費などを確認し、実情に合った金額を設定してください。
進路が決まっていない場合は、現時点で想定している進学先を仮に設定し、後から見直せば構いません。
教育費には何を含める?
教育費には、授業料以外にもさまざまな支出があります。
例えば、入学金、教材費、通学費、塾や予備校の費用などです。
大学進学で一人暮らしを始める場合は、仕送りや引っ越し費用なども考える必要があります。
ただし、同じ費用を複数の項目に計上しないことが重要です。
例えば、仕送りの年間96万円に家賃や生活費が含まれているなら、その金額を教育費に計上したうえで、同じ家賃や生活費を別の支出欄に加えないようにします。
また、学校の年間費用に入学金が含まれている場合は、入学金を重複して加算しないよう確認しましょう。
年ごとの教育費を計算してみよう
それでは、先ほどの条件を使って、2026年から2035年までの教育費を計算します。
| 西暦 | 子どもの状況 | 年間教育費 |
|---|---|---|
| 2026年 | 長女・中3、長男・中1 | 108万円 |
| 2027年 | 長女・高1、長男・中2 | 114万円 |
| 2028年 | 長女・高2、長男・中3 | 114万円 |
| 2029年 | 長女・高3、長男・高1 | 120万円 |
| 2030年 | 長女・大学1年、長男・高2 | 250万円 |
| 2031年 | 長女・大学2年、長男・高3 | 220万円 |
| 2032年 | 長女・大学3年、長男・大学1年 | 401万円 |
| 2033年 | 長女・大学4年、長男・大学2年 | 376万円 |
| 2034年 | 長男・大学3年 | 216万円 |
| 2035年 | 長男・大学4年 | 216万円 |
| 2036年以降 | 2人とも卒業・就職した想定 | 0万円 |
例えば、2030年は長女が私立理系大学へ進学する年です。
160万円+入学金等30万円+長男の高校費用60万円=250万円
となります。
2032年には長男も大学へ進学するため、
160万円+120万円+25万円+96万円=401万円
となります。
このように、子ども別の教育費を合計することで、家計全体の年間教育費を求められます。
なお、大学入学時の引っ越し費用などは今回の金額に別途加えていません。必要な場合は追加してください。
教育費は「総額」ではなく「各年」に入力する
キャッシュフロー表には、教育費の総額ではなく、その年に支出する予定の金額を入力します。
例えば、今回のサンプルでは、
- 2030年:250万円
- 2031年:220万円
- 2032年:401万円
というように、年ごとに入力します。
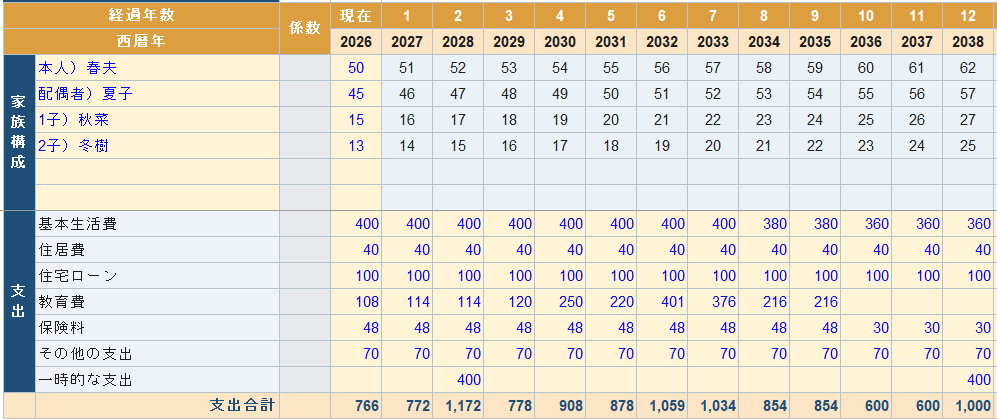
子どもが2人いる場合も、子ども別に計算した金額を合計し、該当する年の教育費欄に入力します。
前回の住宅ローンと同じく、年間に家計から出ていく金額を反映するという考え方です。
2032年に教育費のピークが来る
今回のサンプルでは、2032年の教育費が401万円となり、最も高くなります。
長女が私立理系大学に在学し、長男が私立文系大学へ進学する年です。
さらに、長男の一人暮らしに伴う仕送りも始まります。
2026年の108万円と比較すると、
401万円-108万円=293万円
となり、年間の教育費が約300万円増える計算です。
このように、キャッシュフロー表では教育費のピークがいつ訪れるのかを確認できます。
教育費がピークのとき、親は何歳?
2032年には、春夫さんは56歳になります。
つまり、今回のサンプルでは、50代後半に教育費のピークを迎えます。
さらに、住宅ローンを返済している場合は、教育費と返済が重なることになります。
例えば、住宅ローンの年間返済額が100万円なら、
| 支出項目 | 2032年の年間支出 |
|---|---|
| 教育費 | 401万円 |
| 住宅ローン | 100万円 |
| 合計 | 501万円 |
この2項目だけで年間501万円の支出になります。
ただし、これは家計全体の支出額ではありません。実際には基本生活費や保険料なども必要です。
住宅ローンと教育費が重なる年を確認しておくことは、将来の年間収支を考えるうえで重要です。
今は「教育費を減らすべきか」を考えない
2032年の教育費が401万円になると、進学先や仕送りを見直した方がよいのではないか、と考えるかもしれません。
しかし、今回はまだ改善策を検討しません。
教育費が家計にどの程度影響するかは、給与収入や金融資産、退職金なども合わせて確認する必要があります。
まずは現在考えている進学プランを、そのままキャッシュフロー表に入力しましょう。
現状の計画を数字にしてから、必要に応じて改善策を比較する。
この順序で進めます。
子どもが2人以上いる家庭は「重なる年」を確認しよう
子どもが2人以上いる家庭では、それぞれの教育費だけでなく、支出が重なる期間も確認しましょう。
今回のサンプルでは、2032年と2033年に2人が同時に大学へ通います。
そのため、年間教育費はそれぞれ401万円、376万円になります。
1人ずつの教育費だけを見るのではなく、家計全体で年間いくら必要になるのかを確認することが大切です。
教育費が終わる時期も重要
今回のサンプルでは、長男が2035年に大学を卒業し、2036年以降は2人とも就職する想定です。
そのため、
- 2035年:216万円
- 2036年:0万円
と設定しています。
つまり、教育費が終了することで、年間216万円の支出がなくなる計算です。
ただし、実際には進学先の変更や留年、卒業後の支援などによって、教育費が続く場合もあります。
また、教育費が終了したからといって、その金額がすべて貯蓄に回るとは限りません。
今回は、教育費が終了する予定年を正しく反映することを優先しましょう。
ご自身の家庭でも同じように整理してみよう
ここまでの例を参考に、ご自身の家庭でも教育費を整理してみましょう。
確認するのは、子どもごとの進学年、進学先、通学方法、仕送りの有無などです。
まずは第7回で紹介した教育費整理シートを使い、子ども別の予定と金額を書き出すと整理しやすくなります。
そのうえで、同じ年の教育費を合計し、キャッシュフロー表の教育費欄に入力します。
最初から正確な進路が決まっていなくても構いません。現時点で想定している条件を設定し、後から修正していきましょう。
今回確認しておきたいポイント
教育費の入力が終わったら、次の項目を確認してください。
- 子どもごとの進学年を確認した
- 公立・私立、文系・理系などの条件を設定した
- 入学金など、入学年に発生する費用を反映した
- 仕送りや一人暮らしの費用を確認した
- 同じ費用を二重計上していない
- 各年の教育費をキャッシュフロー表に入力した
- 教育費のピークと終了予定年を確認した
今回のサンプルでは、2032年の401万円が教育費のピークでした。
ご自身の家庭でも、どの年に教育費が最も高くなるのか確認してみましょう。
次回は退職金を入力します
次回は、第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映です。
ここまで住宅ローンや教育費など、将来の大きな支出を入力してきました。
次回は、定年前後に大きな収入となることがある退職金を入力します。
受取金額だけでなく、何年に受け取る予定なのかを確認し、キャッシュフロー表に反映していきましょう。
自分で作るキャッシュフロー表|無料Excelと作成講座
自分で作るキャッシュフロー表無料Excelと作成講座 50代からのライフプランを考えるためのキャッシュフロー表を無料で公開しています。 キャッシュフロー表 将来の収入・…
 50代からのライフプラン
■自分で作るキャッシュフロー表 作成講座一覧
- 第1回 キャッシュフロー表とは?なぜ50代に必要なのか
- 第2回 キャッシュフロー表を作る前に準備するもの
- 第3回 ライフプランを見える化する仕組みを知ろう
- 第4回 キャッシュフロー表の家族構成を入力しよう
- 第5回 ライフイベントを書き出そう
- 第6回 キャッシュフロー表の収入を入力しよう
- 第7回 キャッシュフロー表の支出を入力しよう
- 第8回 キャッシュフロー表の住宅ローンを入力しよう
- 第9回 キャッシュフロー表の教育費を入力しよう
- 第10回 退職金を入力しよう|受取時期と金額をキャッシュフロー表に反映
- 第11回 年金・老後の収入を入力しよう|キャッシュフロー表で定年後のお金を見える化
- 第12回 現在の金融資産を入力しよう|キャッシュフロー計算のスタート地点を決める
- 第13回 運用利回りを設定しよう|金融資産の将来をどう計算する?
- 第14回 完成したキャッシュフロー表を見てみよう|まずは将来のお金の流れを確認
- 第15回 年間収支を確認しよう|家計が赤字になるのはいつ?
- 第16回 金融資産残高を確認しよう|老後資金は何歳まで持つ?
- 第17回 キャッシュフロー表を改善しよう|何から見直せばいい?
- 第18回 住宅ローンを見直すとキャッシュフローはどう変わる?
- 第19回 固定費を見直すとキャッシュフローはどう変わる?
- 第20回 退職後の働き方と資産の使い方を見直そう
- 第21回 キャッシュフロー表を完成させたら|将来のお金の不安を見える化する【講座総括】